個人事業主の請求書ガイド|書き方・送り方・保存の全体像
個人事業主の請求書実務は「書く→送る→保存する」の3工程に「確認する」を加えて整理できます。インボイス登録あり・なしの記載事項チェック表と経過措置の現行スケジュールつきで、全体像と各論への入り口をまとめました。
公開日: 最終更新日: 約 10 分で読めます
個人事業主・フリーランスの請求書実務は、「書く→送る→保存する」の3工程に「確認する」を加えた1サイクルで整理できます。工程ごとに決めごとを 1 つ持てば、初めての1枚でも、件数が増えても迷いません。
この記事でわかること
- 適格請求書の記載事項は 6 項目。登録していない場合は、登録番号と税率ごとの消費税額を除いた形で発行できる
- 免税事業者等からの仕入れで取引先が控除できる割合は、2026 年 9 月までの 80% から 70%・50%・30% へ縮小し 2031 年 9 月末で終了する予定
- 令和 8 年度の税制改正で経過措置は 2 年延長。同じ免税事業者等からの税込課税仕入れが年 1 億円を超える部分は対象外
- フリーランス法では、業務委託の発注事業者は物品等を受領した日から起算して 60 日以内で支払期日を定めて支払う
- 電子データとして作られた請求書の控えは、電子帳簿保存法により電子データのまま保存するのが原則
結論: 請求書は「書く→送る→保存する」の3工程に、インボイス対応と月次の仕組み化が加わる
会社員時代に経理部門が担っていた実務は、次の 3 つの工程に分けて 1 つずつ決めれば回ります。
- 書く: 必須の記載事項を漏れなく入れ、インボイス制度に対応した形式で作成する
- 送る: 取引先が確認しやすい形式(多くはPDF)で、メールやLINEなどの手段で届ける
- 保存する: 発行した請求書の控えを、電子帳簿保存法の要件に沿って手元に残す
毎月・毎案件で発行する方には、これに同じ作業を繰り返さない仕組み化が加わります。各テーマの詳しい手順は、この記事からリンクしている各記事にゆずります。
請求書を発行するまでの基本の流れ
初めて請求書を発行する場合、次のような流れで進めると迷いません。
- 取引先と金額・支払期日について合意する(見積書がある場合はその内容をもとにする)
- 必要な記載事項を確認しながら請求書を作成する
- PDFなど改ざんしにくい形式で取引先に送付する
- 発行した控えを、あとから確認できる状態で保存する
- 支払期日が過ぎても入金が確認できない場合は、取引先に確認する
① 書く: 請求書に最低限必要な記載事項【チェック表】
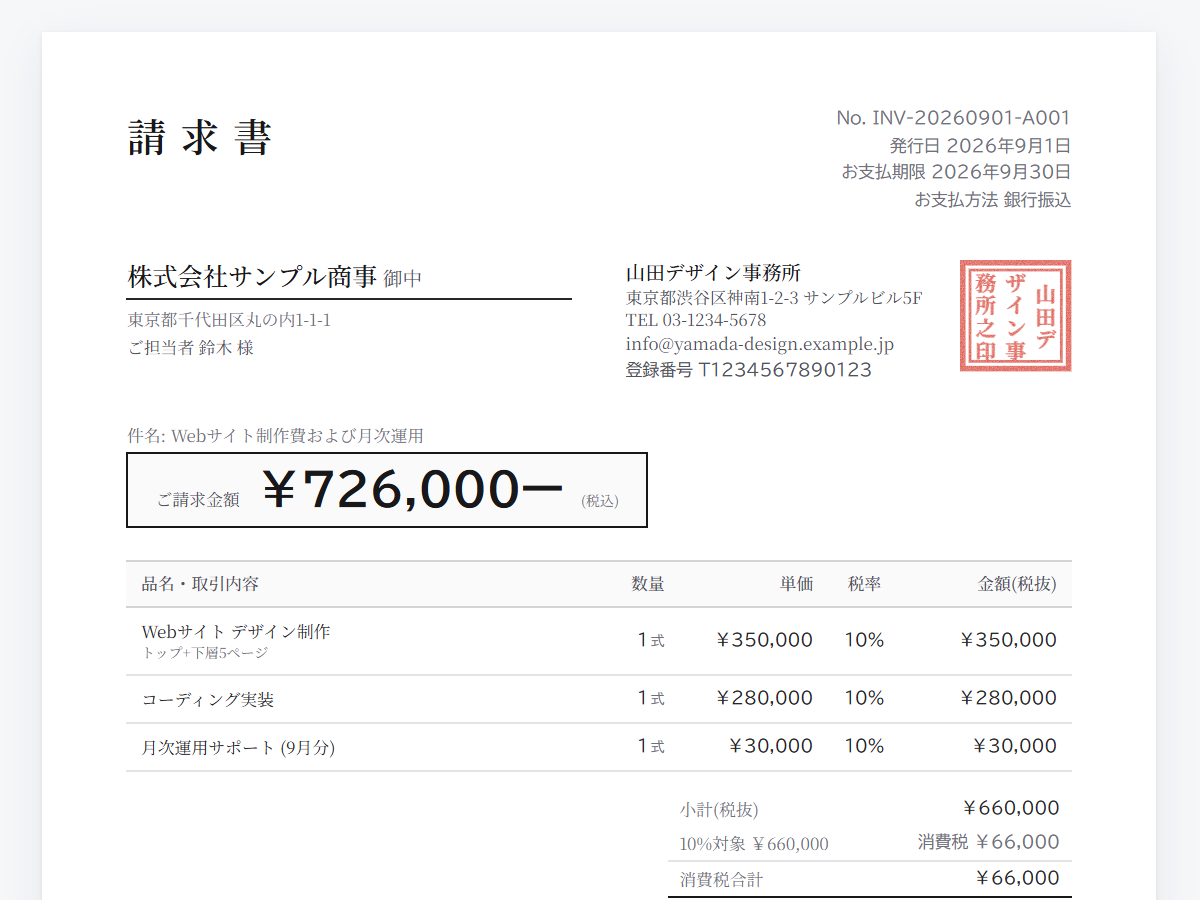
請求書の記載事項は、インボイス発行事業者として登録しているかどうかで、登録番号と消費税の書き方が変わります。登録している場合は適格請求書の 6 項目、登録していない場合は登録番号を除いた区分記載の項目が土台になります。
どちらの場合も、発行日・請求書番号・振込先・支払期日は実務上そろえます。
| 記載事項 | 登録あり(適格請求書) | 登録なし(免税事業者等) |
|---|---|---|
| 発行者の氏名または名称 | 記載する | 記載する |
| 登録番号(T+13桁) | 記載する | 記載しない(欄を置かない) |
| 取引年月日 | 記載する | 記載する |
| 取引の内容(軽減税率の対象品目ならその旨) | 記載する | 記載する |
| 税率ごとに区分して合計した対価の額 | 記載する(税抜または税込。適用税率も併記) | 記載する(税率ごとに合計した税込価額) |
| 税率ごとに区分した消費税額等 | 記載する | 求められない |
| 宛先(交付を受ける事業者の氏名または名称) | 記載する | 記載する |
| 発行日・請求書番号・振込先・支払期日 | 実務上そろえる | 実務上そろえる |
(出典: 国税庁「No.6625 適格請求書等の記載事項」および国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問113 令和8年4月改訂・2026-08-26 確認。「登録なし」の列は、買い手側が経過措置の適用を受けるために保存する区分記載請求書等の記載事項に合わせた整理です)
明細には品目・数量・単価を書き、税率ごと(10%・軽減税率8%)に区分して集計します。宛先は取引先の会社名・屋号で、担当者名まで入れると丁寧です。
報酬から源泉徴収が差し引かれる業種の方は、源泉徴収税額の行も加えます。対象になる報酬の範囲と計算式は源泉徴収税額の計算と請求書への書き方で扱いました。
社名を入れた角印(社印)の印影を用意しておくと、見た目の体裁も整います。角印の作り方は角印を無料でオンライン作成する方法で解説しています。
なお、インボイス発行事業者として登録していない(免税事業者のままの)方も、チェック表の右列のとおり、請求書自体は通常どおり発行できます。取引先によっては仕入税額控除の扱いが変わる点だけ認識しておくとよいでしょう。
免税事業者等からの仕入れについては、取引先(買い手)側が仕入税額相当額の一定割合を控除できる経過措置が設けられています。控除できる割合は 2026 年 9 月までの 80% から 70%・50%・30% へ段階的に縮小し、2031 年 9 月末で終了する予定です。
令和 8 年度の税制改正でこの経過措置は 2 年延長されました。あわせて、同じ免税事業者等からの税込の課税仕入れがその年または事業年度で 1 億円を超える部分は対象外になりました(令和 8 年 10 月 1 日以後に開始する課税期間から適用)(出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問113 令和8年4月改訂、国税庁「令和8年度税制改正によるインボイス制度の見直し」・2026-08-26 確認)。
登録するかどうかは、取引先の属性や事業の状況を踏まえて判断する話であり、この記事では判断そのものには立ち入りません。未登録のまま発行する請求書の消費税の書き方や取引先への伝え方は免税事業者の請求書の書き方で、制度の詳細は国税庁の案内をご確認ください。
何で作る? 形式ごとの向き・不向き
請求書は、Excel・Word・PDFのテンプレート、あるいはブラウザで使うWebツールなど、さまざまな形式で作成できます。関数で自動計算したいならExcel で一から組む、レイアウトを崩したくないならPDF、スマホだけで完結させたいならWeb形式です。
形式ごとの選び方の基準は請求書テンプレートの選び方で扱いました。すでに見積書がある案件なら、見積書から請求書へ変換する形で品目・単価を引き継ぎ、書類名・発行日・支払期日を書き直すと転記ミスを減らせます。
着手金と残金のように 1 つの案件を分けて請求する場合も、明細の分け方が変わるだけで、記載事項の考え方は同じです。記載事項とインボイス対応がそろったら、次はどう届けるかです。
② 送る: 取引先に届ける手段と気をつけたいこと
作成した請求書は、多くの場合PDFにして送付します。Excelのまま送ると、開く環境によってレイアウトが崩れるうえ、計算式まで見えて受け取った側で編集もできてしまいます。
普段のやり取りがLINE中心の取引先にはLINEで送ることもありますが、PDFで届ける点は同じです。LINEで送るときの手順とマナーはLINEで請求書を送る方法にまとめました。
メールで送るときは、件名を「【ご請求書】2026年10月分(屋号・氏名)」のように書類名と対象月がわかる形にし、本文に請求金額と支払期日を一行添えます。添付ファイル名も「20261031_請求書_○○御中.pdf」のように日付・書類名・宛先が入った形にしておくと、取引先の経理処理で探しやすくなります。
請求書の件名欄の 1 行からメールの件名を組む書き方は、請求書の件名の書き方で扱っています。
会員登録が不要なWebツールであれば、パソコンを開かなくても、外出先のスマホからその場で作成して送るところまで完結できます。スマホだけで完結させる手順は請求書アプリはスマホだけでOKで扱いました。
毎月の請求書発行は、テンプレートのファイルを探して複製する代わりに、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)で前回の内容から始める形にもできます。作成した内容は端末に残るため、翌月は日付と品目を直すだけで次の1枚になります。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません送ったら送りっぱなしにせず、発行した控えを手元に残すところまでが「発行」の実務です。
③ 保存する: 発行した請求書の控えをどう残すか
発行した請求書の控えには、税法上の保存義務があります。とくにメールやWebツールで発行した請求書のように、最初から電子データとして作られたものは、電子帳簿保存法により電子データのまま保存するのが原則とされています。
紙に印刷してファイリングすれば終わり、とはいかない点に注意が必要です。実務では、控えのPDFを年月別のフォルダに分け、ファイル名を送付時と同じ「日付_書類名_宛先」の形で統一しておきます。
この形にしておくと、「あの請求書はいつ・いくらで出したか」をあとから数秒で引けます。保存期間や検索できる状態にしておくための要件、ファイル名の付け方の考え方は電子帳簿保存法と請求書の保管で扱いました。
④ 確認する: 支払いが確認できないときの初動
請求書を送って終わりではなく、支払期日を過ぎても入金が確認できない場合は、こちらから確認する必要があります。いきなり強い口調で催促するのではなく、まずは「ご請求書はお手元に届いておりますでしょうか」と着荷確認から入る、事務的な連絡が一般的です。
請求書が迷惑メール扱いになっていた、担当者が変わっていたなどの行き違いのこともあります。なお、こちらが請求書そのものを送り忘れていた可能性もゼロではありません。
送付済みか自信が持てないときは、送信済みメールの検索と発行済み一覧の突き合わせなど、請求書の出し忘れを防ぐ確認手順を決めておくと安心です。
フリーランスとして業務委託を受けている場合、報酬の支払期日には法律上のルールがあります。2024 年 11 月施行のフリーランス法では、業務委託の発注事業者は、物品等を受領した日から起算して 60 日以内のできる限り短い期間内で支払期日を定め、定めた期日までに報酬を支払わなければならないとされています(出典: 公正取引委員会「フリーランス法特設サイト」・2026-08-26 確認)。
支払期日は法律の裏付けがある約束なので、確認の連絡をためらう必要はありません。支払期日の決まり方と期日を過ぎたときの動き方は請求書の支払期日はいつまで?で解説しています。
ここまでの「書く→送る→保存する→確認する」を 1 枚ずつ丁寧に回せれば、単発の案件は十分です。話が変わってくるのは、発行が毎月・複数件になったときです。
毎月発行する人がぶつかりやすいこと
単発で1枚だけ発行するなら、テンプレートをひとつ用意しておけば十分です。案件が増え、毎月・複数の取引先に発行するようになると、次のようなことが起きやすくなります。
- 前月のファイルを複製して使い回すうちに宛先や金額の直し忘れが起き、手計算・手入力による転記ミスも積み重なる
- 発行した請求書の保存場所がパソコン・クラウド・メールに分散し、あとから探しにくくなる
- 月末に複数回の納品分をまとめて1枚にする「合計請求書」の集計に手間取る
- 今月どの取引先にすでに発行したか、記憶だけでは把握しづらくなり、出し忘れの不安につながる
複数回の納品分を月末に1枚へまとめる合計請求書の作り方は合計請求書の書き方で解説しています。
よくある質問(FAQ)
Q1. 個人事業主は必ず請求書を発行しなければなりませんか?
法律上、請求書の発行そのものが一律に義務付けられているわけではありませんが、取引先との取り決めや商習慣として発行を求められるのが一般的です。インボイス制度に対応した請求書(適格請求書)を発行できないと、取引先が仕入税額控除を受けられない場合もあります。
Q2. 請求書と領収書はどう違いますか?
請求書は「これだけ支払ってください」と支払いを求める書類、領収書は「支払いを受け取りました」と受領を証明する書類です。役割が異なるため、取引先から支払い後に領収書の発行を求められた場合は別途用意します。領収書の但し書きの書き方は領収書の但し書き一覧で解説しています。
Q3. 屋号がなくても請求書を発行できますか?
発行できます。請求書の発行者欄は氏名だけで成立し、屋号があれば氏名に併記する形が一般的です。開業したばかりで屋号を決めていない場合でも、請求書の発行を待つ必要はありません。
まとめ: 次にやること
- 自分の請求書実務が「書く→送る→保存する→確認する」のどこで止まっているかを洗い出す
- 該当するテーマの詳細記事(記載事項・送付方法・保存要件など)を確認する
- 毎月・複数の取引先に発行しているなら、発行履歴が残る仕組みを検討する
決めるのは 4 つの工程で 1 つずつ、合計 4 か所です。型が決まっても、毎月同じ様式を探して複製し、宛先と金額を直す往復だけは自動になりません。
減らし方はひとつで、前回の請求書がすぐ開ける置き場(Excel なら年月別フォルダ、Web ツールなら発行履歴)を決めることです。スイスイ請求なら、suisui-invoice.comをブラウザで開くだけで前回の内容から次の1枚を作れます。
関連記事
個人事業主の請求書も、登録不要で開いて 1 分。前回の内容から次の 1 枚へ。作った書類は端末に残り、翌月は日付と品目を直すだけ。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。インボイス制度・電子帳簿保存法・源泉徴収の個別の取り扱いは、国税庁の案内や所轄の税務署・税理士等の専門家にご確認ください。