請求書の出し忘れ|対処法と時効の考え方・防止チェックリスト
請求書の出し忘れに気づいたら、まず未送付かを確認してすぐ送ります。取引年月日は動かさないこと、消滅時効は民法で請求できると知った時から5年が基準なこと、年をまたいだ売上の立て方、月末のチェックリスト6項目を整理します。
公開日: 最終更新日: 約 9 分で読めます
請求書の出し忘れに気づいたら、謝罪の連絡より先に「本当に送っていないのか」を確かめ、未送付だと分かった時点ですぐ送ります。このとき動かさないのが取引年月日で、遅れたことは発行日と支払期日の伝え方で調整します。
この記事でわかること
- 民法は債権の消滅時効を、権利を行使できると知った時から 5 年、行使できる時から 10 年と定めている(166 条 1 項)
- インボイスの記載事項に含まれるのは取引年月日で、発行日は挙がっていない(No.6625)
- その年の収入は「収入すべき権利の確定した金額」で、代金を請求したかどうかは関係がない(No.2200)
- 公正取引委員会は違反しやすい例に「請求書の提出がないので支払期日を過ぎた」を挙げている
- 適格請求書は、課税期間の範囲内で一定の期間内の取引をまとめて記載する方法も認められる
気づいたときの 4 ステップ
慌てて謝る前に、事実の切り分けから入ります。順番を守るだけで、行き違いだったときの気まずさも、忘れていたときの手戻りも小さくなります。
1. 本当に未送付かを確かめる
見る場所は 3 つです。送信済みメールのフォルダ、請求書を作ったツールやフォルダの履歴、取引先とのチャットのやり取りを順に見れば、たいていは決着がつきます。
LINE で送った分の送信記録と控えの残し方はLINEで請求書を送る方法で整理しています。控えを日付・取引先・金額を入れたファイル名で保存しておくと、この確認は数十秒で終わります。
自分の記録だけで判断がつかないときは、お詫びを前提にせず「◯月分のご請求について、私の控えが見当たらず確認させてください。すでにお送りしておりましたら失礼いたしました」と、確認ベースで聞く手もあります。出し忘れと決めつけて先に謝ってしまうと、行き違いだった場合に相手の経理へ余計な確認作業を生みます。
2. 未送付なら、その日のうちに送る
事実だと分かったら、文面を練り込むより速さを優先します。お詫びは「事実の説明・簡潔なお詫び・これからの対応」の 3 点で足りることが多いものです。
たとえば「◯月分のご請求が漏れておりました。大変失礼いたしました」と事実とお詫びを置きます。
続けて「本日改めてお送りいたします」と対応を添えれば十分に伝わります。長い謝罪文は、読む側にも「どう返せばいいのか」という手間を生みます。
3. 取引年月日は動かさない。発行日だけ取引先と合わせる
迷いやすいのは日付ですが、請求書の日付は 2 種類あると考えると整理できます。
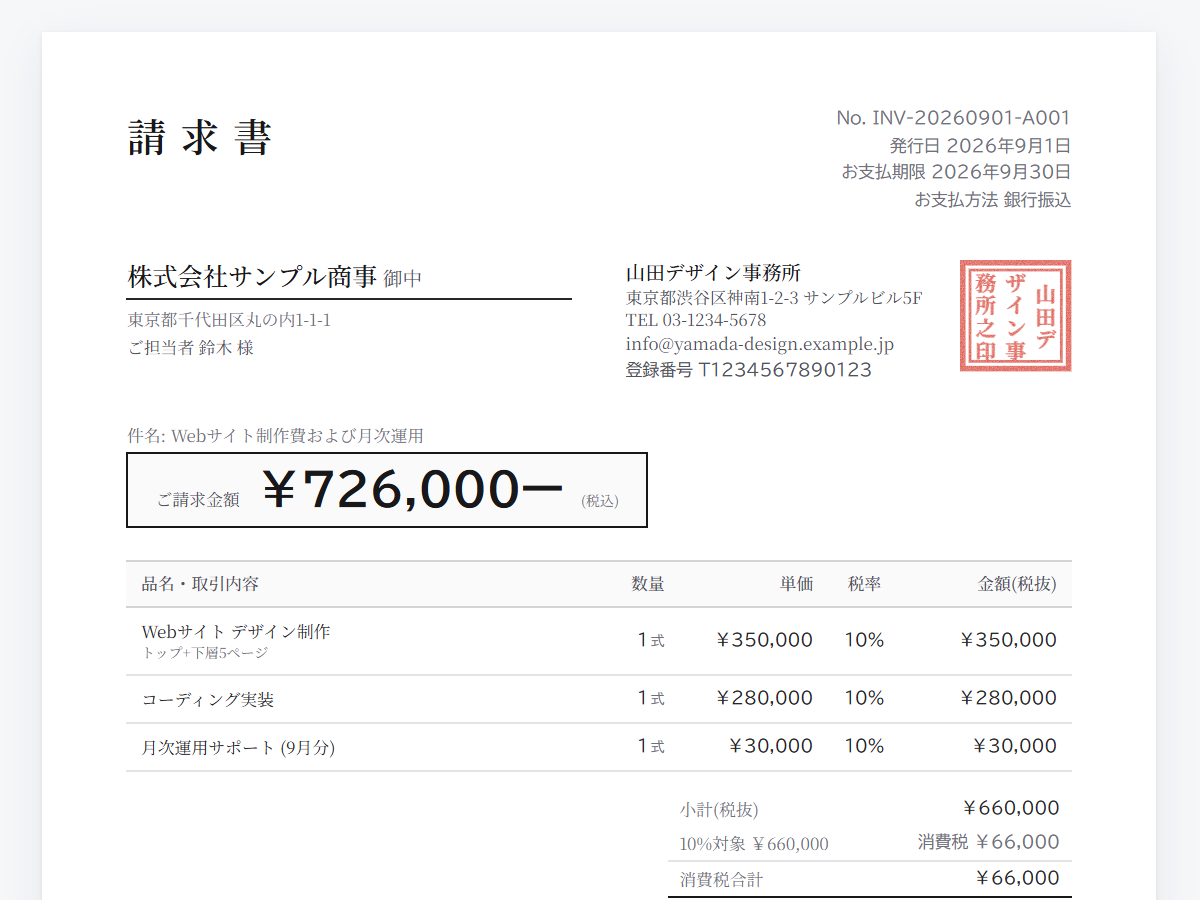
インボイス(適格請求書)の記載事項には「取引年月日」が含まれます(国税庁「No.6625 適格請求書等の記載事項」令和 7 年 4 月 1 日現在・2026-08-31 確認)。ここに入るのは、実務上は実際に商品を引き渡した日・役務の提供を終えた日であって、請求書を作った日ではありません。
送付が 2 か月遅れたとしても、6 月に納品した分の取引年月日は 6 月のままです。ここを送付日に書き換えてしまうと、取引先の帳簿と突き合わない書類になります。
もうひとつの日付、書類の右上などに置く発行日をどう書くかは、法律で一律に決まっているわけではありません。記載事項として求められているのは取引年月日で、発行日は挙がっていません(前掲 No.6625)。
実際に送付した日を書く形と、本来請求すべきだった月の末日にさかのぼって書く形の両方が実務では使われています。取引先の締め処理に直結する部分なので、遅れた分については「発行日は◯月◯日として作成しました」と一言添えて合わせておくと、後から経理で差し戻される事態を避けられます。
自社の処理として判断に迷う場合は、顧問税理士や国税庁の案内で確認してください。
4. 支払期日が後ろにずれることを伝える
発行が遅れれば、その分だけ入金も後ろにずれます。「本来の◯月末のサイトに乗せていただけるか、翌サイトになるか」を確認する一文を添えておくと、取引先の経理も動きやすくなります。
なお、フリーランスへ仕事を委託する発注事業者のうち一定の要件を満たす事業者には、フリーランス法の支払期日ルールが課されます(対象になる発注者の範囲は請求書の支払期日はいつ?に整理しています)。物品等を受領した日から起算して 60 日以内という上限の範囲で、できる限り短い期間内に報酬の支払期日を定め、その期日までに支払わなければならない、という内容です。
公正取引委員会は違反しやすい例として「フリーランスから請求書の提出がないので支払期日を過ぎてしまった」を挙げ、請求書の提出に関わらず支払期日までに支払うよう案内しています(公正取引委員会「フリーランス法特設サイト」・2026-08-31 確認)。フリーランス法の対象になる取引では、請求が遅れたからといって支払いを受ける立場が弱くなるわけではない、ということです。
この 4 ステップでいちばん時間を食うのは、ステップ 1 の確認です。
作ったものがそのまま一覧に残る場所として、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)があります。作った書類は端末に残るので、先月と今月を並べて未発行の取引先を確かめられます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません遅れた分は、相手方の経理ではすでに締めた期の処理に戻す作業になります。対象月を明記して送るのはそのためです。
では、先月分ではなく半年前・1 年前の分に気づいたときはどうなるのでしょうか。
いつまで請求できるのか——消滅時効の考え方
「今さら請求していいのか」という不安は、時効の期間を知ると小さくなります。
代金を請求する権利(売掛金)は債権にあたります。民法は債権の消滅時効について、①債権者が権利を行使することができることを知った時から 5 年間行使しないとき、②権利を行使することができる時から 10 年間行使しないとき、のいずれかで時効によって消滅すると定めています(e-Gov 法令検索「民法(明治二十九年法律第八十九号)」第 166 条第 1 項・2026-08-31 確認)。
通常の取引では、支払期日が来れば請求できると発行側も分かっているため、一般には①の 5 年が先に到来すると説明されます。ただし、時効の進行を止めたり振り出しに戻したりする制度も民法には置かれています。
当てはめは事情によって変わるので、金額が大きい場合や相手方が支払いを拒んでいる場合は、弁護士等の専門家にご確認ください。押さえておきたいのは、数か月の遅れで請求できなくなる状況は通常起きない、という一点です。
時間の面で慌てなくてよいと分かると、次に気になるのが税務の扱いです。とくに年末年始をまたいだ分は迷いやすいところです。
年をまたいだ分は、どちらの年の売上になるのか
12 月分を 1 月に思い出した場合でも、売上として計上するのは納品した年です。
国税庁は、その年において収入すべき金額は「収入すべき権利の確定した金額」であり、年末までに現実に金銭等を受領したかどうか、また代金を請求したかどうかは関係がないとしています。挙げられている例は、その年の 12 月 20 日に商品を売って代金を翌年 1 月 10 日に受け取った場合には、商品を売ったその年の収入になる、というものです(国税庁「No.2200 収入金額とその計算」令和 7 年 4 月 1 日現在・2026-08-31 確認)。
したがって、確定申告の直前に前年 12 月分の出し忘れに気づいたときは、「今年の売上にしてしまおう」ではなく前年分として整理することになります。収入すべき時期をいつとするかは取引の内容・性質・契約の取決め・慣習などによって判定されるとされているため、継続的な役務提供のように区切りが読みにくい形態では、所轄の税務署や税理士に確認するのが確実です。
青色申告者など一定の条件に当てはまる小規模事業者等が現金主義を選択している場合は、計上時期の考え方そのものが変わります。控えをデータのまま残す場合に求められる要件は、電子帳簿保存法と請求書の保管で確認できます。
ここまでが、起きてしまった後の話です。次は、そもそも起こさないための話に移ります。
出し忘れは「いつもの流れから外れた仕事」で起きる
出し忘れは、だらしなさから起きるわけではありません。実際に抜けやすいのは、次の 4 つの場面です。
| 抜けやすい場面 | なぜ抜けるのか | 効く止め方 |
|---|---|---|
| スポットの単発依頼 | 毎月の請求ルーティンに乗らず、記憶だけが頼りになる | 受注した時点で、請求予定を月末に見る一覧へ足す(フリーランスの見積書を出す段階で案件を記録しておく) |
| 繁忙期の納品 | 納品で一区切りついた気になり、請求が後回しのまま流れる | 納品連絡と請求書作成を同じ日の作業としてまとめる |
| 取引先ごとに違う締め日 | 「今月分」の範囲が相手ごとに変わり、頭の中で管理しきれない | 取引先ごとの締め日を書き出し、月末に上から順に見る |
| 進行管理と請求が別の場所 | チャットやタスク管理を見ても、請求済みかどうかは分からない | 発行履歴を 1 か所に集め、そこだけを見て判断する |
3 列目を並べて見ると、止め方はどれも同じ形をしています。思い出すきっかけを頭の中から外に出し、決まった場所を見れば分かる状態にすることです。
見積書を出した段階で案件を書き留めておけば、見積書から請求書を作る流れの中で請求漏れが起きにくくなります。
月末に回す出し忘れ防止チェックリスト(6 項目)
毎月同じタイミングで同じ 6 項目を見ると、気づくきっかけが「取引先からの催促」から「自分の確認」に変わります。
- 今月納品・完了した案件を、記憶ではなく記録(作業ログ・納品メール・チャット履歴)で洗い出した
- 取引先ごとに「今月分を発行済みか」を一覧で確認した
- 前月分の入金を確認した(未入金は出し忘れとは別に、入金遅れとして追う)
- スポット・単発案件の請求が漏れていない
- 分割請求・月締めなど変則的な案件を確認した
- 発行履歴を「いつ・誰に・いくら」で見返せる状態にした
6 項目のうち、3 つ目だけは性格が違います。入金がないのは出し忘れとは限らず、送ってあるのに支払いが止まっているケースも含むためです。
3 つ目の入金の確認をエクセルの表で回す作り方は、入金管理表をエクセルで作るにあります。
1 か月分の納品をまとめて 1 枚に載せる形については、合計請求書(月締め)の作り方を参照してください。
よくある質問(FAQ)
Q1. 出し忘れに気づきましたが、取引先から何も言われません。様子を見てもよいですか?
連絡がないことは、問題がないことを意味しません。請求される側から進んで催促してくれることは多くないため、気づいた時点でこちらから確認して送付するのが安心です。
時間が経つほど担当者の記憶や当時の経緯があいまいになり、確認と訂正の手間はむしろ増えます。
Q2. お詫びの連絡は、電話とメールのどちらがよいですか?
普段のやり取りの手段に合わせるのが基本です。メールやチャットが中心の相手ならメールで、電話でのやり取りが多い相手には一言入れてから請求書を送ると、丁寧さが伝わります。
金額が大きい案件や、取引が始まったばかりの相手には、メールに電話を添える判断もあります。いずれの場合も、事実の説明とお詫び、請求書の送付はひとまとまりで行います。
Q3. 出し忘れた分を、翌月分とまとめて 1 枚で請求してもよいですか?
取引先の締め処理と合意できるなら可能です。国税庁も、適格請求書の記載内容として認められる方法のひとつに「課税期間の範囲内で、一定の期間内の取引をまとめて記載する方法」を挙げています(前掲 No.6625)。
ただし、どの取引がいつの分なのかが請求書から分かる状態にしておきたいので、明細行は月ごとに分けて書くのが確実です。年をまたぐ場合は課税期間も申告年もまたぐことになるので、まとめずに月ごとに分けて出すほうが手戻りが起きません。
まとめ: 次にやること
- 今月納品・完了した案件を、記録(作業ログ・納品メール・チャット履歴)から洗い出す
- 取引先ごとに「今月分を発行済みか」を一覧で確認し、抜けがあればその日のうちに送る
- 月末の確認日をカレンダーに登録し、発行履歴を残す場所を 1 つに決める
3 つ目まで決めれば、月末に見る場所は 1 か所に収まります。個人フォルダとメールの送信済みに散ったままだと、確認は続きにくくなります。
置き場を 1 つのフォルダに決めた月から、確認は軽くなります(手順はエクセルで請求書を作る手順、テンプレートで作る場合の置き場所と毎月のルールは請求書テンプレートの選び方)。スイスイ請求で作った書類も端末に残るので、月末に開く場所はその一覧だけで済みます。
保存先が端末である以上、故障や買い替えに備えて控えの PDF を別の場所にも置いておくと安心です。書く・送る・保存するまでの全体像は個人事業主の請求書ガイドに、他のツールと比べるときの見どころは請求書を無料・登録不要で作成する方法に書いています。
出し忘れた請求書も、登録不要で開いて 1 分。先月と今月を並べて、未発行の取引先をその場で確かめられます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。消滅時効や個別の取引への当てはめは弁護士等に、税務の取り扱いは国税庁の案内や所轄の税務署・税理士等の専門家にご確認ください。
関連記事
- 請求書の分割払いの書き方|着手金・中間金・残金の記載例と番号請求書の分割払い(分割請求)は、着手金・中間金・残金のようにひとつの案件の対価を複数回に分けて請求する方法です。各回に何回目かと支払期日を書く記載例、請求書番号の採番、消費税の端数処理で合計がずれる理由まで整理します。
- 源泉徴収税額の計算|10.21%の早見表と請求書への書き方源泉徴収税額は報酬額の10.21%、100万円を超えた部分だけ20.42%です。所得税10%に復興特別所得税を併せた率で、1円未満は切り捨て。報酬額別の早見表と、請求書への書き方までまとめました。
- 個人事業主の請求書ガイド|書き方・送り方・保存の全体像個人事業主の請求書実務は「書く→送る→保存する」の3工程に「確認する」を加えて整理できます。インボイス登録あり・なしの記載事項チェック表と経過措置の現行スケジュールつきで、全体像と各論への入り口をまとめました。