見積書から請求書|作り方と引き継ぐ項目・書き直す5項目
見積書から請求書を作るときは、取引先・品目・金額を引き継ぎ、書類名・発行日・請求書番号・支払期日・登録番号などの5項目を書き直します。変換前後の記載例と手順、有効期限の残し忘れといったつまずきまで整理します。
公開日: 最終更新日: 約 9 分で読めます
見積書から請求書を作るときは、取引先・品目・金額をそのまま引き継ぎ、書類の性格が変わる 5 項目だけを書き直します。書き直すのは、書類のタイトル・発行日・請求書番号・支払期日・登録番号と税率ごとの消費税額です。
この記事でわかること
- 適格請求書の記載事項は 6 項目。見積書から引き継いだ明細でも、この 6 つがそろっているかを最後に見る
- 登録番号は「T」(ローマ字)に数字 13 桁が続く形。請求書等への表記は半角・全角を問わない
- 端数処理は一の適格請求書につき税率ごとに 1 回。切上げ・切捨て・四捨五入のどれにするかは任意
- 適格請求書の様式は法令等で定められておらず、記載事項がそろった書類ならその名称を問わない
- 支払期日を「翌月10日まで」と定めても、具体的な日を特定できないため定めたことにならない(公取委)
引き継ぐ項目と、書き直す 5 項目
見積書と請求書は書式がよく似ていますが、書類が果たす役割は別物です。見積書は取引の前に「この条件でいかがですか」と提示する書類で、金額はまだ見込みの段階にとどまります。
請求書は納品や提供が終わったあとに、確定した対価の支払いを求める書類です。役割の差が出るのは、日付・番号・期限まわりと、インボイスの記載事項に限られます。
見積内容から金額や条件に変更がなければ、取引先の名称・宛名、品目・数量・単価の明細、税率(標準 10%・軽減税率 8%)の区分、自分の氏名や屋号・住所といった発行者情報は、そのまま流用できます。取引の当事者も、売る中身も、価格も動いていないからです。
ここを疑って毎回入力し直すと、かえって打ち間違いが混じります。引き継ぐ元になる見積書自体の書き方はフリーランスの見積書の書き方にまとめました。
一方、次の 5 項目は書き直します。
- 書類のタイトル: 「見積書」を「請求書」に変えます
- 発行日: 見積書の作成日ではなく、請求書を実際に発行する日にします
- 請求書番号: 見積書番号を流用せず、請求書として新しく採番します
- 有効期限 → 支払期日: 「見積有効期限」の欄は請求書には不要で、代わりにいつまでに支払ってほしいかを日付で書きます
- 登録番号と税率ごとの消費税額: 適格請求書として扱うには、登録番号と税率ごとに区分した消費税額の記載が要ります
見積書と請求書で様式をそろえるときの形式の選び方は請求書テンプレートの選び方で整理しています。
では、この 5 か所を直さないまま見積書の様式を送ると、取引先の側では何が起きるのでしょうか。
見積書を流用したときに、取引先の経理で起きること
流用のつまずきは、自分の書き間違いよりも「取引先の処理が止まる」という形で表に出ます。よく見かけるのは次の 4 つです。
- 有効期限の欄が残る: 支払期限と読むか期限切れの書類と読むかで取引先が迷い、いつ振り込むかの起点が決まりません
- 見積書番号を使い回す: 請求書番号は取引先の会計システムで入金の消込に使われるため、見積書番号を使い回すと、どの入金がどの請求に対応するのかを先方が特定できなくなります
- 見積提示後の変更が反映されない: 追加作業や仕様変更があったのに見積時点の金額で出すと、納品内容と請求内容がずれて差し戻しになります
- インボイスの記載事項が欠ける: 見積書では省略していた登録番号や税率ごとの消費税額が抜けたままだと、取引先は仕入税額控除の要件を確認できません
たとえば月末に 3 件まとめて請求書を出した月に、そのうち 1 枚だけ見積書の様式を流用したとしましょう。有効期限の欄が残っていれば、取引先の担当者はその 1 枚だけ処理を止めて問い合わせてきます。
メール 1 往復で済む話に見えますが、そのあいだに先方の支払いサイクルの締め日をまたぐと、入金は次の月に送られてしまいます。書き直す手間より、確認に費やす時間のほうが大きくなりがちです。
どれも注意力の問題ではなく、変換のときに見る場所を決めておけば防げます。次の記載例で、変換前と変換後を並べて確認しましょう。
変換前と変換後の記載例
同じ案件の 2 枚を並べると、書き換わるのは書類の「顔」にあたる上半分だけだと分かります。
| 項目 | 見積書 | 請求書 |
|---|---|---|
| タイトル | 見積書 | 請求書 |
| 書類番号 | Q-2026-014 | INV-2026-032(新しく採番) |
| 発行日 | 2026年8月3日 | 2026年8月31日(実際の請求日) |
| 期限の欄 | 見積有効期限: 2026年8月31日 | お支払期限: 2026年9月30日 |
| 品目・金額 | サイト制作一式 ¥110,000(税込) | 同じ内容(変更がなければそのまま) |
| 登録番号 | 記載なし | T1234567890123 |
品目も金額も動いていないのに、番号・日付・期限の欄は 3 つとも別の値に変わりました。裏を返せば、この 3 か所と登録番号だけを追えば変換は終わるということです。
登録番号の行だけは、見積書に無かったものを足す形になります。ここだけは「書き直す」ではなく「加える」だと覚えておくと、抜けにくくなります。
見積提示から請求まで期間が空いた案件では、有効期限を過ぎていないか、単価や税率の改定がなかったかを確かめてから金額を確定させます。見積の段階で値引きを入れていたなら、値引き行も理由ごと引き継ぎ、消費税は値引き後の対価の額に対して計算します(請求書の値引きの書き方)。
着手金・中間金のように分けて請求する取引なら、見積書に書いた分割の内訳を各回の請求書に引き継げます(請求書の分割払いの書き方)。
受注が決まった直後に請求書まで用意しておきたい場合、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)は見積書として作った内容を請求書に引き継げます。宛先・品目・金額の入力し直しがないため、確認する箇所は日付と期限の欄に絞れます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません対応関係が見えたところで、実際に手を動かす順番に落とします。
見積書から請求書に書き直す手順
書き直す順番は、内容の確定 → 書類の顔(タイトル・日付・番号)→ 支払いの条件 → インボイスの記載事項の 4 段階です。金額が動く可能性のあるものから先に潰し、様式の確認を最後に回すと、直したあとにもう一度直す事態を避けられます。
1. 見積内容が確定しているか確認する
見積提示時から数量・単価・仕様に変更がないかを確かめます。見比べる先は見積書そのものではなく、納品書や取引先とのやり取りの記録です。
途中で引き受けた追加作業や、逆に取りやめになった項目は、見積書には残っていません。
差分が見つかったら、この時点で明細に反映させます。ここで拾いきれなかったずれは、請求後の訂正依頼という形で戻ってくることになります。
返事を待つ間のフォローと、見積書の有効期限が請求書のお支払期限に持ち越されない点は、見積書作成アプリで送ってから受注までで扱っています。
2. タイトル・発行日・請求書番号を書き直す
「見積書」を「請求書」に変え、発行日を実際の請求日にします。請求書番号は、見積書番号とは別の通し番号として採番しましょう。
見積書は「Q-」、請求書は「INV-」のように接頭辞を分けておけば、番号を見ただけでどちらの書類か判別でき、同じ案件どうしを枝番でつなぐこともできます。重複や欠番を防ぐには、採番ルールを最初の 1 枚を出す前に決めておくのが楽です。
3. 支払期日と振込先を日付で書く
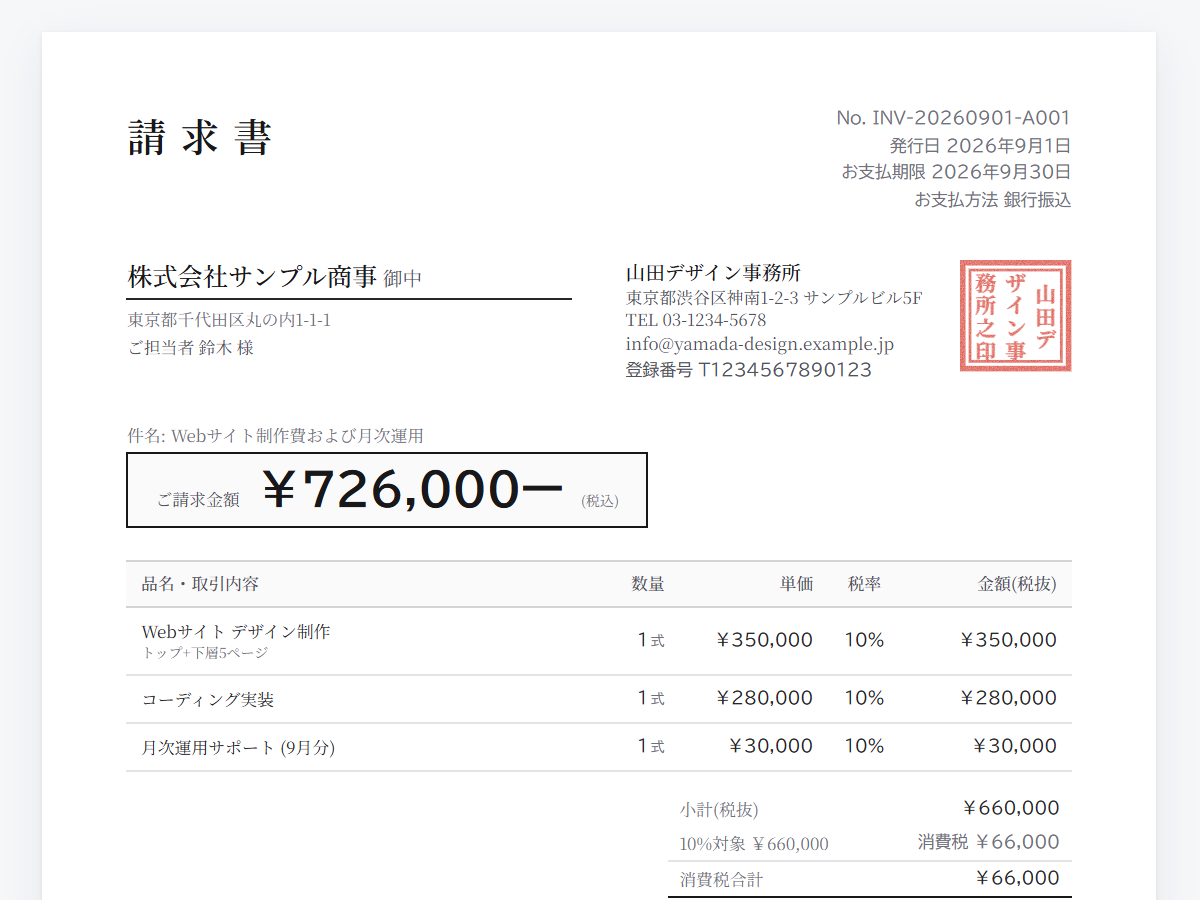
見積書にはなかった支払期日と振込先(銀行名・支店・口座番号・口座名義)を加えます。合意した支払いサイト(例: 月末締め翌月末払い)に沿って「お支払期限: 2026年9月30日」のように具体的な日付で書きます。
公正取引委員会は、発注事業者が支払期日を「翌月10日まで」のように定めても、いつが支払期日なのか具体的な日を特定できないため支払期日を定めたことにならない、としています(出典: 公正取引委員会「フリーランス法特設サイト」・2026-08-31 確認)。請求書に書く側も、同じ理由で具体的な日付にしておくと確認が要りません。
支払いサイトは見積書の備考に書いておくことも多いので、そこに書いた条件と請求書の支払期日が食い違っていないかも見ておきます。
振込手数料をどちらが負担するかを取引先と決めているなら、その扱いも振込先の近くに書き添えておくと、入金額が請求額と合わないときの確認が減ります。PDF にした請求書を LINE で送る取引先への渡し方はLINEで請求書を送る方法で整理しています。
フリーランスとして受注しているなら、取引先と決める支払期日に法律上の上限がかかる場合があります。フリーランス法は、業務委託の発注事業者に対し、報酬の支払期日を「発注した物品等を受領した日から起算して 60 日以内のできる限り短い期間内」で定めるよう求めています(前掲 特設サイト)。
この義務がかかるのは発注側のうち一定の要件を満たす事業者に限られ、日数の起算は請求書を出した日ではなく成果物を受け取った日からです。誰が対象になるかと日数の数え方は請求書の支払期日はいつ?で扱いました。
4. インボイスの記載事項を満たす
適格請求書の記載事項は 6 項目です(出典: 国税庁「No.6625 適格請求書等の記載事項」令和 7 年 4 月 1 日現在法令等・2026-08-31 確認)。前半は、書類作成者の氏名または名称および登録番号、取引年月日、取引内容(軽減税率の対象品目である旨)です。
後半は、税率ごとに区分して合計した税込または税抜の対価の額および適用税率、税率ごとに区分した消費税額等、書類の交付を受ける事業者の氏名または名称です。見積書から引き継いだ明細でも、この 6 つがそろっているかを最後に見ます。
登録番号は「T」(ローマ字)に 13 桁の数字が続く形で、半角と全角のどちらで書いても差し支えないとされています(出典: 国税庁「適格請求書等保存方式に関するQ&A」問 18・令和 5 年 10 月改訂・2026-08-31 確認)。
消費税額に 1 円未満の端数が出る場合、端数処理は一の適格請求書につき税率ごとに 1 回行い、切上げ・切捨て・四捨五入のどれにするかは任意とされています(出典: 前掲 Q&A 問 57・令和 6 年 4 月改訂・2026-08-31 確認)。明細の 1 行ずつで端数処理をして足し上げる書き方は認められていません。
見積書の明細をそのまま合算するときは、税額の出し方が税率ごとに 1 回になっているかを見ておきます。6 項目それぞれの書き方は請求書の書き方で扱っています。
この 4 手順を毎回同じ順番でたどれば、変換の抜けはほぼ起きません。
よくある質問(FAQ)
Q1. 見積書の番号を請求書番号にそのまま使ってもよいですか?
避けたほうが安心です。見積書番号と請求書番号は別の通し番号として管理するのが一般的で、使い回すと後から台帳を照合しにくくなります。
同じ案件だと示したいなら、案件番号のうしろに枝番を付けて対応させる方法があります。
Q2. 見積書にも登録番号を書く必要はありますか?
必要はありません。適格請求書の様式は法令等で定められておらず、必要な事項が記載された書類であれば請求書・納品書・領収書などその名称を問わないとされています(出典: 前掲 Q&A 問 25・令和 6 年 4 月改訂・2026-08-31 確認)。
適格請求書として交付するのは課税資産の譲渡等を行ったあとの書類なので、取引の前に条件を提示する見積書は、通常この記載事項をそろえる対象になりません。書くのは請求書に変換したあとです。
Q3. 受注した見積書の請求漏れを防ぐには?
受注が決まった見積書を「請求待ち」として 1 か所にまとめ、請求書を発行したら外していく形にすると、月末に残っているものが未請求分になります。確認する項目は請求書の出し忘れチェックリストにまとめました。
まとめ: 次にやること
- 受注が決まった見積書を抜き出し、納品内容と明細を突き合わせる。金額が変わった案件は、変わった経緯を備考欄に一言添えておく
- タイトル・発行日・請求書番号・支払期日を、請求書用に書き直す
- 登録番号・税率ごとの消費税額など、インボイスの記載事項がそろっているか最後に見る
変換で触る欄は 5 つだけです。時間は、宛先や明細を請求書側でもう一度打ち直すところに消えます。
打ち直しをなくす順番は、まず見積書と請求書を同じ様式ファイルに置き、次に引き継げる道具へ移すことです(エクセルで様式を組む手順は請求書をエクセルで作る方法、選び方の観点は請求書を無料・登録不要で作成する方法)。スイスイ請求では、社名から自動で作った角印を、見積書と請求書の両方に捺せます。
見積書から請求書も、登録不要で開いて 1 分。見積書として作った内容を引き継いで、そのまま請求書に。角印もそのまま使えます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。制度の個別の取り扱いは国税庁の案内や税理士等の専門家にご確認ください。
関連記事
- 請求書のエクセルでの作り方|関数と端数処理・インボイス対応請求書はエクセルで作れます。国税庁の記載事項6項目をシートのどこに置くか、小計・消費税・合計に入れる関数の式、税率ごとに1回という端数処理の組み方までを手順で解説し、毎月使い回すときに増える手間も整理します。
- 請求書の書き方|記載事項6項目と宛名・請求書番号の記入例請求書の書き方は、記載事項6項目をそろえて1枚に落とすだけです。通しの記入例で欄ごとの埋め方を示し、宛名の敬称と請求書番号の付け方、登録していない場合の書き方と経過措置までまとめます。
- 個人事業主の請求書ガイド|書き方・送り方・保存の全体像個人事業主の請求書実務は「書く→送る→保存する」の3工程に「確認する」を加えて整理できます。インボイス登録あり・なしの記載事項チェック表と経過措置の現行スケジュールつきで、全体像と各論への入り口をまとめました。