請求書の書き方|記載事項6項目と宛名・請求書番号の記入例
請求書の書き方は、記載事項6項目をそろえて1枚に落とすだけです。通しの記入例で欄ごとの埋め方を示し、宛名の敬称と請求書番号の付け方、登録していない場合の書き方と経過措置までまとめます。
公開日: 最終更新日: 約 10 分で読めます
請求書の書き方は、様式を選ぶ話ではありません。記載事項の 6 項目がそろった 1 枚なら、手書きでもエクセルでも Web でも通用します。
この記事でわかること
- 記載事項を満たせば書類の名称は問わない。様式にも法令等の定めはない(Q&A 問 25)
- 登録番号は「T」+数字 13 桁。個人事業主の 13 桁にマイナンバーは使われず、法人番号とも重複しない
- 端数処理は一の適格請求書につき税率ごとに 1 回。明細行ごとに処理して合計する形は認められない
- 報酬額と消費税額を明確に区分していれば、税抜の報酬額のみを源泉徴収の対象としても差し支えない
- 登録していない事業者からの仕入れで取引先が控除できる割合は、2026 年 10 月から 70%
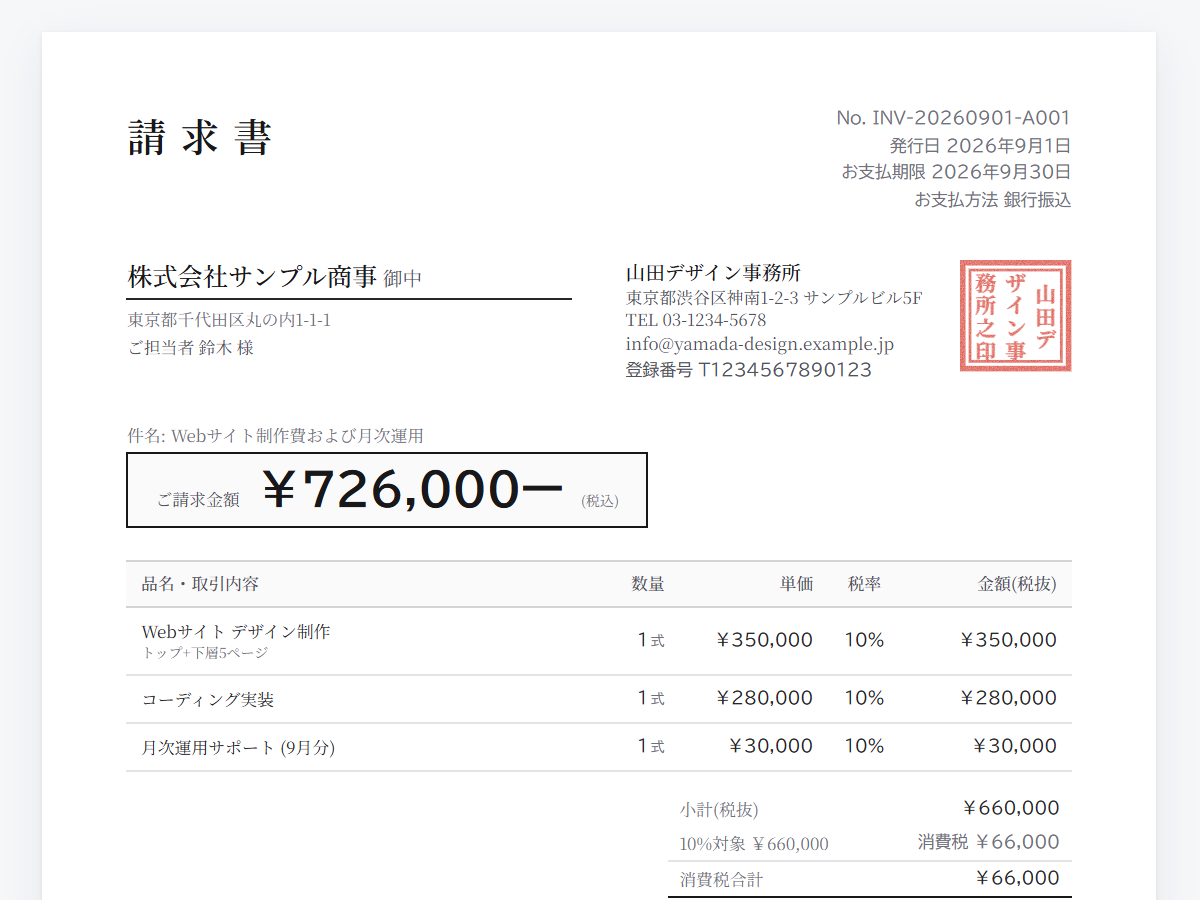
請求書の記入例(税抜120,000円・消費税12,000円の1枚)
Webサイト制作費 120,000 円(税抜)を請求する 1 枚は、次の 7 行で埋まります。金額も品目も説明のために置いた例で、相場を表すものではありません。
税抜 120,000 円の消費税が 12,000 円、合計が 132,000 円です。品目の行は、何の代金かが読める言葉にします。
名目だけでは消費税の扱いが決まらない代金もあり、会費の請求書と協賛金の請求書で書き分けを扱いました。
日付・請求書番号・宛名の 3 行は案件ごとに書き換わります。この 7 行には、制度が求める項目と実務でそろえる項目が混ざります。
請求書に書く記載事項6項目
適格請求書として扱われるには、次の 6 項目の記載が必要とされています。
1 枚の中での居場所も決まります。
| 記載事項 | 請求書のどこに書くか | 記入例 |
|---|---|---|
| ① 発行者の氏名または名称と登録番号 | 右上の発行者欄 | ヤマダデザイン 山田 太郎/登録番号 T1234567890123 |
| ② 取引年月日 | 日付欄(1 件なら取引日・月締めなら対象期間) | 2026年10月15日/2026年10月1日〜10月31日 |
| ③ 取引内容(軽減税率の対象品目はその旨) | 明細の品目欄と欄外の注記 | Webサイト制作費 一式/「※印は軽減税率8%対象」 |
| ④ 税率ごとに区分した合計額と適用税率 | 明細の下の合計欄 | 10%対象 23,455円/8%対象 12,000円(税抜) |
| ⑤ 税率ごとに区分した消費税額 | ④ の各行に併記 | 消費税 2,345円/消費税 960円 |
| ⑥ 交付を受ける相手の氏名または名称 | 左上の宛名欄 | 株式会社○○ 御中 |
(出典: 国税庁「No.6625 適格請求書等の記載事項」令和7年4月現在・2026-08-28 確認。記入例は架空の設例です)
このうち ①④⑤ の 3 点が、インボイス制度で新たに必要になった部分です。「書く→送る→保存する」の全体像は個人事業主の請求書ガイドにあります。
この 6 項目は、どの順番で書くのでしょうか。
請求書の書き方【5 ステップ】
手順は、登録番号を書く → 税率で区分する → 税率ごとの合計と税額を書く → 端数処理を 1 回にする → 源泉徴収を差し引く、の 5 ステップです。様式を作り替えるのではなく、いま使う 1 枚に前節の 3 点を足す順番です。
形式をこれから選ぶなら、請求書テンプレートの選び方が先です。
1. 発行者欄に登録番号(T+13桁)を書く
自分の氏名や屋号を書く欄に登録番号を加えます。法人番号を持つ課税事業者なら「T」+法人番号(数字 13 桁)、それ以外の事業者なら「T」+数字 13 桁です。
個人事業主の 13 桁にマイナンバーは使われず、法人番号とも重複しない番号が振られます(出典: 国税庁インボイス制度 適格請求書発行事業者公表サイト「登録番号とは」・2026-08-28 確認)。
この番号があることで、取引先は請求書を仕入税額控除の証憑として扱えます。
2. 品目を税率ごとに分けて書く
明細欄では、品目を税率ごとに区分します。役務の提供はほとんどが 10% ですが、飲食料品の立替や物販が混ざると軽減税率 8% の行が生まれます。
対象の品目に「※」を付け、欄外に「※印は軽減税率 8% 対象」と示すのが一般的です。取引が 10% だけでも、「10% 対象」という適用税率の表示は記載事項に含まれます。
品目の行が記載事項の「取引内容」を担うことと、領収書の但し書きとの対応は請求書の但し書きは必要?にまとめています。
3. 税率ごとの合計と消費税額を書く
税抜で明細を積み上げているなら、税率ごとの合計額と消費税額の欄はこうなります。
| 合計欄 | 記入例 |
|---|---|
| 10% 対象(税抜) | 23,455 円 |
| 消費税(10%) | 2,345 円 |
| 8% 対象(税抜) | 12,000 円 |
| 消費税(8%) | 960 円 |
| 合計 | 38,760 円 |
税抜で示しても税込で示しても要件は満たせるとされています(前掲 No.6625 の「税込対価(又は税抜対価)の額」)。大事なのは、どちらの方式かが読み手に分かることと、税率ごとに行が分かれていることです。
一定期間の納品を 1 枚にまとめる場合は合計請求書(月締め)の書き方にあります。
4. 端数処理は税率ごとに 1 回だけ行う
国税庁は、適格請求書の消費税額等に 1 円未満の端数が生じる場合は、一の適格請求書につき、税率ごとに 1 回の端数処理を行う必要があるとしています。丸め方は切上げ・切捨て・四捨五入などから任意に選べます。
ただし「一の適格請求書に記載されている個々の商品ごとに消費税額等を計算し、1 円未満の端数処理を行い、その合計額を消費税額等として記載することは認められません」と明記されています(出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問57 令和6年4月改訂・2026-08-28 確認)。
上の表の 10% 対象が 12,345 円・6,789 円・4,321 円(税抜)の 3 行なら、合計 23,455 円に 10% を掛けて 2,345.5 円、切り捨てて 2,345 円です。
一方、行ごとに 1,234 円・678 円・432 円と切り捨ててから足すと 2,344 円で、1 円ずれます。この 1 円が分かれ目です。
明細行に消費税列を持たせているエクセルは、税率ごとの合計に消費税を掛ける形へ組み替えます(手順はエクセルで請求書を作る手順)。
5. 源泉徴収がある場合は差引後の金額まで書く
原稿料・講演料や、弁護士・公認会計士などへの報酬は、支払う側が源泉徴収を行う取引です(出典: 国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」令和8年4月現在・2026-09-14 確認)。消費税額のあとに「源泉徴収税額」の行を加え、差引後の請求金額まで示します。
| 合計欄(源泉徴収がある場合) | 記入例 |
|---|---|
| 10% 対象(税抜) | 150,000 円 |
| 消費税(10%) | 15,000 円 |
| 税込合計 | 165,000 円 |
| 源泉徴収税額(150,000 円 × 10.21%) | ▲ 15,315 円 |
| 差引ご請求金額 | 149,685 円 |
源泉徴収の対象になる金額は、原則として消費税等を含めた支払金額の全部です。ただし、請求書等で報酬・料金等の額と消費税等の額が明確に区分されている場合には、消費税等の額を除いた報酬・料金等の金額のみを源泉徴収の対象としても差し支えないとされています(出典: 国税庁「No.6929 消費税等と源泉所得税及び復興特別所得税」令和7年4月現在・2026-08-28 確認)。
上の例が ▲15,315 円なのは、区分記載した税抜 150,000 円を対象にしているためです。計算式と対象の範囲は源泉徴収税額の計算にあります。
対象に当たるかは報酬の種類で変わるため、迷う場合は税理士・税務署に確認してください。
スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)では、登録番号の欄が最初から様式に入っています。数量と単価を入れると、税率ごとの合計と消費税額が合計欄でまとめて計算されます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません6 項目がそろっても、案件ごとに書き換わる欄は別にあります。
宛名の敬称・日付・請求書番号 — 毎回書き換わる3か所
案件ごとに手を入れるのは、宛名・日付・請求書番号の 3 か所です。宛名と日付は記載事項に当たり、請求書番号は 6 項目の外にあります。
宛名は記載事項⑥の「書類の交付を受ける事業者の氏名又は名称」で、必要なのは相手の正式な名称です(前掲 No.6625)。敬称は項目に入っていません。
実務では、法人あてなら名称に「御中」、担当者個人あてなら氏名に「様」を添えます。「御中」と「様」を重ねる形は使いません。
日付は記載事項②の取引年月日で、1 件なら取引日、月締めなら対象期間を入れます。
請求書番号は、入金の消し込みで 1 枚を特定するための欄です。「2026-014」のように年と連番を組み合わせる形なら、桁数や区切りは自由です。
書き換える手段は紙でもパソコンでもよいのでしょうか。
手書きでもエクセルでも、決めるのは記載事項
請求書をどの形で作るかは、制度が指定していません。国税庁は適格請求書について、様式を法令等で定めていないとしています(出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問25・2026-09-13 確認)。
該当するのは、請求書・納品書・領収書・レシート等のうち必要な事項が載っているものです(同)。判定の軸は、書類の名前でもレイアウトでもなく、6 項目がそろっているかどうかです。
納品書と請求書を分けて出す場合の書き方は納品書のテンプレートと書き方にあります。
様式の定めがない以上、埋める欄は道具では変わりません。手書き・エクセル・ブラウザのどれで書いても、そろえるのは同じ 6 項目です。
道具が決まっても、書き漏らしやすい欄は同じです。
請求書でよくある間違い
差し戻しの原因になりやすいのは、登録番号の書き忘れ・税率区分の漏れ・端数処理の誤りの 3 点です。
いちばん多いのが、登録番号の書き忘れと桁数のミスです。番号がないと取引先はインボイスとして扱えないため、「T」と続く 13 桁は毎回目で追います。
次に多いのが、消費税額を税率ごとに分けず合計に 1 つだけ書くケースです。
3 つ目が、ステップ 4 で見た行ごとの端数処理です。明細行に消費税の列を持つテンプレートをそのまま使うと、この形になります。
このほか、8% 対象を判別できない書き方や、登録前の番号を書く例もあります。
ここまでは登録番号を持っている前提でした。登録していない場合はどう書けばよいのでしょうか。
登録していない場合の書き方と、取引先が受けられる経過措置
インボイス発行事業者として登録していない事業者は適格請求書を発行できませんが、請求書そのものは従来どおり発行できます。登録番号と税率ごとの消費税額がない形です。
必要なのは、①書類の作成者の氏名または名称 ②取引を行った年月日 ③取引の内容(軽減税率の対象ならその旨)④税率ごとに合計した税込価額 ⑤交付を受ける事業者の氏名または名称、の 5 項目です。
この 5 項目は、取引先(買い手)が経過措置の適用を受けるために保存する請求書等の記載事項と同じです。免税事業者等からの課税仕入れは仕入税額相当額の一定割合を控除でき、その割合は次のように縮小していきます(出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問113 令和8年4月改訂、国税庁「令和8年度税制改正特集」・2026-08-28 確認)。
令和 8 年度の税制改正で経過措置は 2 年延び、控除できる割合も 7 割・5 割・3 割へ見直されました。同じ免税事業者等からの課税仕入れが税込で年 1 億円(改正前は 10 億円)を超える部分は、対象外とされています。
この 1 億円は、令和 8 年 10 月 1 日以後に開始する課税期間から適用されます(前掲 令和8年度税制改正特集)。売り手から見ると、2026 年 10 月以降は取引先の控除が 80% から 70% へ下がります。
登録していない立場での記載例や消費税相当額の書き方は免税事業者の請求書の書き方で扱いました。登録の要否は取引先や売上規模で変わるため、税理士や所轄の税務署にご相談ください。
よくある質問(FAQ)
Q1. 手書きやエクセルの請求書でもインボイスに対応できますか?
対応できます。適格請求書かどうかは作成方法ではなく記載事項で決まるため、登録番号・税率ごとの区分・消費税額がそろっていれば手書きでも構いません。ただし手作業が増えるほど、1 円のずれは起きやすくなります。
Q2. 発行した請求書の控えは、どう残しておけばよいですか?
適格請求書を交付した側は、その写しを保存することとされています。メールや PDF で渡した分の残し方は電子帳簿保存法での請求書の保存方法、ファイル名は請求書PDFのファイル名の付け方が扱っています。
Q3. 請求書番号は続き番号でないといけませんか?
続き番号でなければならない、という決まりはありません。付け方は発行する側で決められ、年ごとに 001 へ戻しても構いません。
実務で困るのは同じ番号が 2 枚ある状態で、年を頭に置いて 1 つずつ進めれば起きません。
まとめ: 次にやること
- 6 項目がそろった様式を 1 枚作る
- 宛名の敬称と請求書番号の付け方を先に決める
- 翌月は宛名・日付・番号の 3 か所だけ直す
様式に決まりがない以上、1 枚目をどう組むかが毎月の型になります。
案件ごとに宛名と番号を打ち替え、税率ごとの合計を目で追う往復が残ります。
紙のひな形、関数を残したエクセルの様式、帳票アプリ、といった手があります。
登録番号の欄と税率ごとの集計を最初から持った様式を、登録もインストールもなく開けるのがスイスイ請求です。手だての比較を請求書を無料・登録不要で作成する方法に並べました。
関連記事
はじめての請求書も、登録不要で開いて 1 分。6 項目の欄がそろった様式に、宛名と日付と番号を入れて PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。制度の個別の取り扱いは国税庁の案内や税理士等の専門家にご確認ください。