納品書のテンプレート|請求書との違いと3帳票を使い回す手順
納品書と請求書の違いは、渡す場面と役割です。見積書・納品書・請求書で引き継ぐ項目と書き直す項目を表にまとめ、同じ内容を3回打ち替えない手順と、2枚を合わせて適格請求書にする方法を整理します。
公開日: 約 10 分で読めます
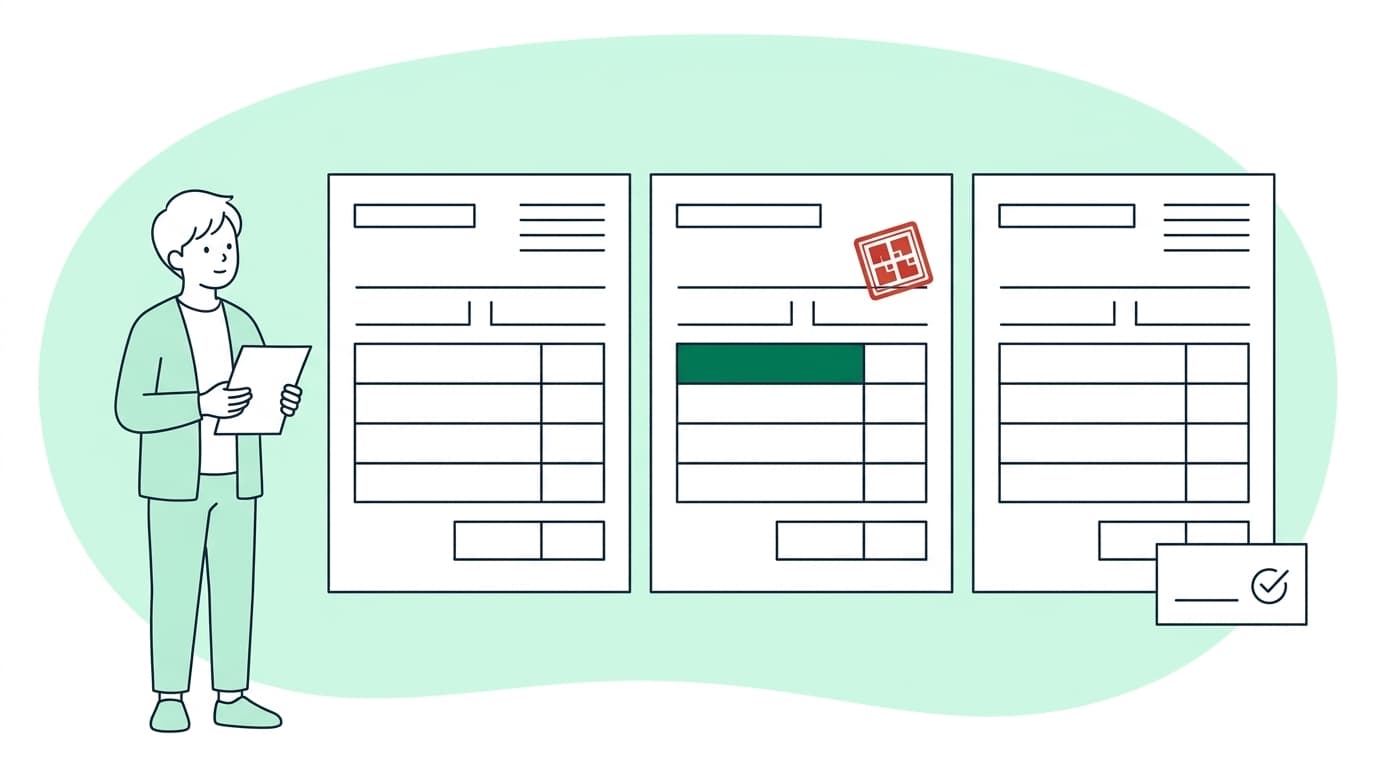
見積書・納品書・請求書は、同じ取引を 3 つの場面で書いた 3 枚です。書き直すのは書類名・日付・番号だけで、取引先も品目も単価もそのまま引き継げます。
この記事でわかること
- 適格請求書に定まった様式はなく、必要な事項が載っていれば請求書でも納品書でも領収書でも該当する(出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問 25・2026-09-13 確認)
- 一の書類で記載事項を全て満たす必要はなく、相互の関連が明確で相手が記載事項を適正に認識できるなら、複数の書類全体で満たせる(出典: 国税庁「消費税法基本通達」1-8-1・2026-09-13 確認)
- 関連を明確にする方法として国税庁が挙げているのは「請求書に納品書番号を記載する」(出典: 前掲 Q&A 問 65・2026-09-13 確認)
- 納品書に税率ごとに区分した消費税額等を書く場合、端数処理は納品書につき税率ごとに 1 回になる(出典: 前掲 Q&A 問 67・2026-09-13 確認)
まず、よく混ざる 2 枚の違いから確かめます。
納品書と請求書は何が違うのか
納品書を「請求書の簡易版」と読むと、書く中身を取り違えます。2 枚を分けているのは、渡す場面と、相手にしてもらうことの 2 つです。
- 渡す場面: 納品書は品物やサービスを届けるときに添え、請求書は締めの後に出します
- 相手にしてもらうこと: 納品書は届いた中身の確認、請求書は支払いの手配です
納品の都度 1 枚ずつ出す納品書に対して、請求書は 1 か月分をまとめて 1 枚にすることがあります。枚数が 1 対 1 で対応しないのは、出す場面が違うからです。
物を届ける取引では、荷物に納品書が 1 枚添う形が定着しています。制作物をデータで渡す仕事なら、納品の連絡そのものが納品書の役目を兼ねることもあります。
その場で受け渡しが終わる取引だと、2 枚を同じ日に出すことになります。この場合でも、中身の確認と支払いの依頼という役目の違いは残ります。
納品書だけは、受領印を押して 1 枚返してもらう運用もあります。届いた事実を相手の印で残しておく形です。
違いが効くのは渡し方までで、書く中身までは変わりません。届けたものを並べる欄は、2 枚とも同じ内容で埋まります。
では、3 枚のどこが同じで、どこが変わるのでしょうか。
見積書・納品書・請求書で、引き継ぐものと書き直すもの
3 枚に載る取引の中身は同じで、書き直すのは書類名・日付・番号の 3 つだけです。表にすると、引き継ぐ側の列が 3 行とも同じ語で埋まります。
| 書類 | 引き継ぐもの | 書き直すもの |
|---|---|---|
| 見積書 | 取引先・品目と数量・単価 | 書類名・発行日・見積書番号 |
| 納品書 | 取引先・品目と数量・単価 | 書類名・納品日・納品書番号 |
| 請求書 | 取引先・品目と数量・単価 | 書類名・請求日・請求書番号 |
同じ語が 3 行並ぶこの列こそ、3 枚が同じ取引の 3 面であることの見える形です。ここを毎回入力し直すと、転記の途中で数字が入れ替わることがあります。
日付が 3 枚で違うのは、それぞれ別の出来事を指しているからです。見積を出した日、届けた日、請求を立てた日は、同じ案件でもばらけます。
番号を 3 つ別に振るのは、後から 1 枚を呼び出すためです。取引先から「あの納品分の請求はどれか」と聞かれたとき、番号が共通だと 2 枚を区別できません。
宛名が同じでも、届け先だけ違う取引はあります。本社宛ての請求書に対して納品先が支店なら、納品書の側に届け先を書き添えておきます。
見積書から請求書を直接作る場合に何を書き直すかは、見積書から請求書を作る流れが 5 項目の内訳まで扱っています。
前の 1 枚に無い欄もあります。見積書の有効期限、請求書の支払期日と登録番号は、その書類で初めて足す欄です。
引き継ぐものが決まれば、納品書に何を書くかも決まります。
納品書に書く項目(テンプレートを探す前に)
納品書は、日付・宛名・品目と数量・発行者の 4 つがそろえば、受け取る側が中身を確かめられます。決まった様式を探すより、この 4 つが並ぶ形を 1 つ決めるほうが早く済みます。
- 日付: 納品した日を書きます。請求書に書く日付とは別の日です
- 宛名: 取引先の名称です。見積書に書いた宛名をそのまま使います
- 品目と数量: 届けたものの中身で、3 枚に共通して引き継がれる部分です
- 発行者: 自分の氏名か屋号と、問い合わせ先です
様式を気にしなくてよいことは、適格請求書の側から確かめられます。その適格請求書ですら、様式に法令等の定めはありません。
必要な事項が載った書類なら、名称が請求書でも納品書でも領収書でも適格請求書に当たるとされています(前掲 Q&A 問 25)。名称より、何が書いてあるかで決まるという立て方です。
4 つに加えて、納品書番号の欄は最初から置いておくと後が楽になります。番号がないと、請求書の側から特定の納品を指し示す手立てがなくなります。
分けて納品する案件では、備考欄も効きます。「全 3 回のうち 2 回目」と書いておけば、受け取る側は残りがあることを 1 枚で読み取れます。
金額の欄をどこまで作り込むかは、この後の使い方で変わります。単価までにするか、税率ごとの消費税額まで書くかは、2 枚を合わせて使うかどうかで決まります。
どの形式で作るかの手がかりは、請求書テンプレートの選び方と見積書のテンプレートで扱っています。
4 つの欄が決まったら、次は 3 枚をどの順で起こすかです。
同じ内容を 3 回打ち替えないための順番
前の 1 枚から起こすと、手で入れる箇所は毎回 3 か所に収まります。見積 → 納品 → 請求の順に、直前の 1 枚を下敷きにします。
- 見積書を出した取引は、納品のときにその見積書から納品書を起こす
- 書類名を「納品書」に、日付を納品日に、番号を納品書番号に入れ替える
- 締めの後は納品書から請求書を起こし、同じ 3 か所を請求書用に入れ替える
数量や仕様が途中で変わった取引だけは、下敷きにする前に明細を直します。変更がなければ、触るのは 3 か所で終わります。
見積書を出していない取引なら、納品書が 1 枚目になります。その場合も順番は変わらず、納品書を下敷きに請求書を起こします。
分納した案件では、納品書が複数枚で請求書が 1 枚になります。このときは最後の納品書ではなく、各回の納品書の明細を足し上げて請求書を作ります。
毎月同じ品目を届ける取引なら、下敷きは前月の納品書になります。見るのは日付と数量の 2 つで、品目と単価はそのまま残せます。
下敷きが見当たらない月だけは、空の様式から作り直します。品目を打ち直す手間は増えますが、番号の振り直しも同時に確かめられます。
番号の付け方を先に決めておくと、下敷きにする 1 枚を選ぶ手間も減ります。案件番号を頭に置き、書類ごとに接頭辞を分ける形が扱いやすい並びです。
どの道具で作っても、納品書に何を書くかは変わりません。様式が整うことと、記載事項がそろうことは別の話です。
3 枚とも同じ内容なら、1 枚目を作った場所で 2 枚目を起こすのが近道です。スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)では、見積書・納品書・請求書を 1 件の内容から続けて起こせます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません同じ内容を 3 枚に回していくと、2 枚の関係そのものが意味を持ってきます。
納品書と請求書を合わせて、適格請求書にできる
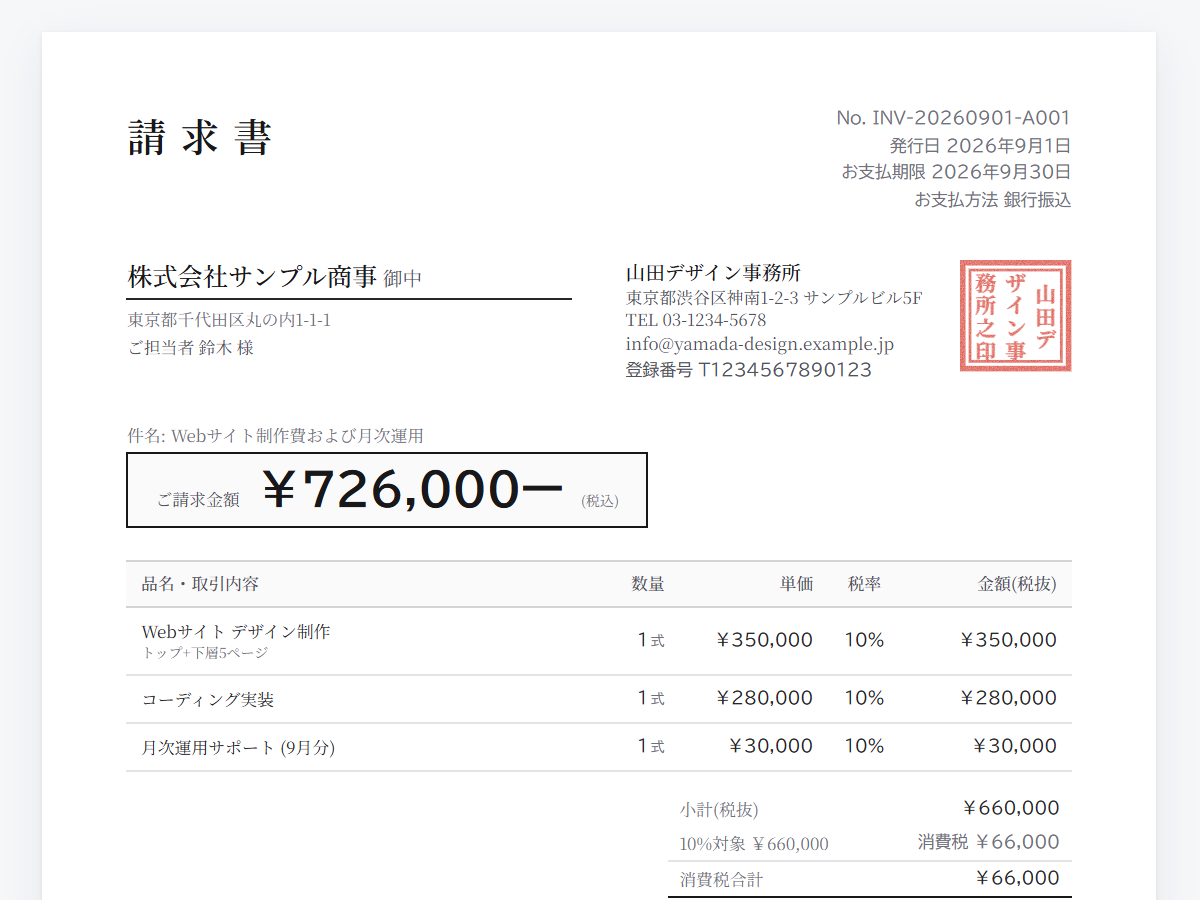
請求書 1 枚では記載事項が足りないとき、納品書で不足分を補う形が認められています。条件は、2 枚の関係がはっきりしていることです。
消費税法基本通達は、納品書と請求書等の二以上の書類であっても、複数の書類全体で適格請求書の記載事項を満たすとしています(出典: 国税庁「消費税法基本通達」1-8-1・2026-09-13 確認)。ただし条件が 2 つ付いています。
1 つは、これらの書類について相互の関連が明確であること。もう 1 つは、その交付を受ける事業者が記載事項を適正に認識できる場合であることです(同)。
この 2 つが外れると、2 枚に分けた形は成り立ちません。分ければよいという話ではなく、分けたうえでつなぐところまでが条件です。
国税庁は、この場面での対応を 2 つ示しています(前掲 Q&A 問 65)。
- 請求書に全て書く: 必要な事項を請求書に全て記載すれば、請求書の交付だけで交付義務を果たせます。納品書の様式は変えなくて済みます
- 納品書で補う: 請求書に登録番号・税率ごとに区分した消費税額等・適用税率を書き、日々の取引の内容は納品書に書きます
どちらを選ぶかは、納品書の様式に手を入れられるかで決まります。取引先ごとに納品書の形が決まっている仕事なら、1 つ目のほうが波及が小さく済みます。
関連を明確にする方法として挙げられている例が、請求書に納品書番号を記載する方法です(同)。納品書に振った番号を請求書の側へ写せば、2 枚が 1 組だと読み取れます。
だからこそ、納品書番号の欄を先に決めておく意味があります。番号を書く場所が決まっていれば、月末に慌てて対応表を作らずに済みます。
ここで 1 つ、丸め方が変わる点があります。納品書に税率ごとに区分した消費税額等を記載する場合、端数処理は納品書につき税率ごとに 1 回となります(前掲 Q&A 問 67)。
適格請求書 1 枚につき税率ごとに 1 回という原則と、食い違うわけではありません。税額をどの書類に書くかで、丸める単位が決まるという場合分けです。
納品書の側に税額を書くなら、丸める回数は納品した回数だけ発生します。月内の納品が多い取引ほど、請求書 1 枚で丸める形とは合計の出方が変わります。
税額まで書かない納品書にしておけば、この論点は起きません。単価と数量だけの納品書にして、税額は請求書に集める形です。
一定期間の納品をまとめて 1 枚の請求書にする書き方は合計請求書の書き方に、請求書側の記載事項と記入例は請求書の書き方にあります。
委託販売で、店が自分の名称と登録番号を書いた納品書を委託者の適格請求書として交付する形は委託販売の請求書は誰が出す?にまとめています。
納品書の控えは、どこまで残すか
納品書の控えは、帳簿とは別の「書類」として 5 年が目安です。帳簿と同じ綴りに混ぜると、年数の違うものが 1 か所に溜まります。
青色申告の帳簿や書類は原則 7 年で、そのうち請求書や見積書、納品書、送り状などは 5 年でよいとされています(出典: 国税庁「No.2070 青色申告制度」令和 8 年 4 月 1 日現在法令等・2026-09-13 確認)。
白色申告の側にも同じ 5 年の行があり、そこに請求書や納品書、領収書などが並んでいます(出典: 国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」令和 8 年 4 月 1 日現在法令等・2026-09-13 確認)。
紙で渡した納品書は、渡した時点で手元から消えます。複写式にするか、写しを撮ってから渡すかを決めておかないと、控えだけが抜けます。
適格請求書として交付した分の写しは、年数の数え方が別です。何年をどう数えるか、電子データでやり取りした分の保存要件は電子帳簿保存法と請求書の保管で確かめられます。
置き場所は、納品書だけを別の綴りに分ける必要はありません。案件ごとに見積書・納品書・請求書を 1 組で並べておくほうが、後から 3 枚を突き合わせやすくなります。
よくある質問(FAQ)
Q1. 納品書は、出さないといけませんか?
実務では取引先との取り決めで決まります。検収や在庫の照合に納品書を使う会社もあれば、請求書だけで足りる取引先もあります。
出す・出さないを決めたら、次の取引でも同じ扱いにそろえておくと、先方の処理が止まりません。
Q2. 「納品書兼請求書」と書いた 1 枚でもよいですか?
適格請求書は、必要な事項が記載された書類であればその名称を問わないとされています(前掲 Q&A 問 25)。1 枚にまとめるなら、記載事項もその 1 枚にそろえることになります。
Q3. 納品書に単価を書きたくないときは?
数量だけを書いて金額を伏せた納品書を使う取引もあります。金額を書かないなら、記載事項は請求書の側にそろえる形になります(前掲 Q&A 問 65 の 1 つ目の対応)。
Q4. 納品書の控えは、どれくらい残せばよいですか?
所得税の帳簿書類としては 5 年です(前掲 No.2070・No.2080)。青色でも白色でも同じ年数で、紙で渡した分は控えを別に残す操作が要ります。
ただし納品書を適格請求書の一部として交付した場合、その写しの数え方は別です(電子帳簿保存法と請求書の保管)。
まとめ: 次にやること
- 見積書を出した取引は、納品のときにその内容から納品書を起こす
- 請求書のどこに納品書番号を書くか、欄を決めておく
- 納品書に税額まで書くかを、最初の 1 枚を出す前に決める
3 枚をつなぐ鍵は、番号をどこに残すかに集まります。
同じ品目と単価を 3 回打ち替えていると、2 枚目と 3 枚目で数量が食い違っていきます。表計算のシートを書類ごとに分けて持つ方法でも、帳票アプリで 1 件から 3 枚を起こす方法でも、直す箇所は同じ 3 つです。
道具の見分け方は請求書を無料・登録不要で作成にあります。見積書として作った 1 件から納品書と請求書を起こし、書類名・日付・番号を入れ直せるのがスイスイ請求です。
関連記事
納品書も請求書も、登録不要で開いて 1 分。同じ品目のまま納品書から請求書へ。番号と日付だけ入れ替えて PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。制度の個別の取り扱い・個別の課否・要否は、国税庁の案内や所轄の税務署・税理士へご確認ください。