委託販売の請求書は誰が出す?精算書との違いと書き方
委託販売で売っているのは店ではなく委託者です。だから請求書も本来は委託者が出し、店が代わりに出せるのは双方が登録していて事前の通知があるときだけ。精算書との違い、いつの分を請求するかまでまとめます。
公開日: 約 9 分で読めます
委託販売で購入者に売っているのは、店ではなく委託者です。だから請求書も原則は委託者が出し、店が代わりに出せるのは双方が登録していて取引前に通知があるときだけです。
この記事でわかること
- 適格請求書の交付義務は、課税事業者からの求めに応じて生じる(出典: 国税庁 インボイス制度 Q&A 問 48・令和 5 年 10 月改訂・2026-09-18 確認)
- 媒介者交付特例を使うと、1 枚に載る名称と登録番号が委託者のものから受託者のものに入れ替わる(出典: 消費税法施行令 第 70 条の 12 第 1 項・2026-09-18 確認)
- 特例を使った受託者は、交付した適格請求書の写しを保存し、速やかに委託者へ交付する(出典: 同 第 70 条の 12 第 1 項・第 3 項・2026-09-18 確認)
- 委託者の売上をいつ計上するかは、原則は受託者が譲渡した日。継続して適用しているなら売上計算書の到着日でもよい(出典: 国税庁「消費税法基本通達」9-1-3・2026-09-18 確認)
まず、売っている当事者が誰かから確かめます。
委託販売で売っているのは店ではなく委託者
委託販売で店の棚に並んでいても、購入者に売った当事者は委託者のままです。店は委託を受けて売る側で、売買そのものの当事者ではありません。
この整理を示しているのが、国税庁のインボイス Q&A です。購入者に対して課税資産の譲渡等を行っているのは委託者で、本来、委託者が適格請求書を交付しなければならないとされています(前掲 問 48)。
交付義務そのものは、課税資産の譲渡等を受ける他の事業者から求められたときに生じます(出典: 消費税法 第 57 条の 4 第 1 項・2026-09-18 確認)。義務を負うのは譲渡等を行った適格請求書発行事業者で、委託販売でそこに当たるのが委託者です。
委託者・受託者は契約上の呼び方で、作家と店の関係に限りません。
委託販売で行き交う書類は 3 枚あります。
- 店→購入者: 適格請求書(本来は委託者が出すもの)
- 店→委託者: 交付した適格請求書の写し(困難なら精算書等)
- 委託者→店: 委託分の売上を請求する 1 枚
3 枚のうちどれを自分が作るのかで、書く中身は変わります。では、委託者が店に出す 1 枚は何なのでしょうか。
委託者が店に出す請求書と、店が購入者に出す請求書は別の 1 枚
「委託販売の請求書」という言葉は、向きの違う 2 枚を同じ名前で呼んでいます。
1 枚目は、店から購入者へ渡る適格請求書です。売った当事者が委託者なので、誰の名義で渡すかがこの後の論点になります。
2 枚目は、委託者から店へ出す請求書です。売れた分の代金を店に請求する書類で、宛先も金額の意味も 1 枚目とは違います。
「委託販売の請求書の書き方」を探している人が求めているのは、多くの場合 2 枚目のほうです。ただ、1 枚目を誰が出すかが決まらないと、2 枚目に書く金額の立て方も決まりません。
2 枚目で迷いやすいのが、販売手数料をどう扱うかです。手数料の書き方と、8% と 10% が混ざる記入例はハンドメイドの請求書の書き方が扱っています。
先に決まるのは 1 枚目です。では、店が委託者に代わって出せるのは、どんなときでしょうか。
店が代わりに出す 2 つの方法 — 代理交付と媒介者交付特例
店が代わりに出す道は 2 つあり、購入者の手元に残る名称と登録番号が入れ替わります。
| 交付の方法 | 1 枚に載る名称と登録番号 | 条文・Q&A が置く条件 |
|---|---|---|
| 委託者が交付する | 委託者 | 原則の形 |
| 代理交付 | 委託者 | Q&A が認める方法として示されている |
| 媒介者交付特例 | 受託者(店) | 双方が登録済み/取引前までの通知 |
代理交付 — 委託者の名義で店が渡す
受託者が委託者を代理して、委託者の氏名または名称と登録番号を記載した委託者の適格請求書を、相手方に交付する方法です(前掲 問 48)。
購入者が受け取る 1 枚に並ぶのは、店ではなく委託者の登録番号です。名義は動かず、渡す人だけが変わります。
媒介者交付特例 — 店の名義で店が渡す
媒介または取次ぎを行う受託者が、自己の氏名または名称と登録番号を記載した適格請求書を、委託者に代わって購入者へ交付できる方法です(同)。
要件は 2 つで、どちらか一方でも欠けると使えません。1 つは、委託者と受託者がどちらも適格請求書発行事業者であることです(同)。
もう 1 つは、課税資産の譲渡等の時までに、受託者が委託者から登録を受けている旨の通知を受けていることです(出典: 消費税法施行令 第 70 条の 12 第 1 項・2026-09-18 確認)。
通知のしかたは、取引の都度に事前に登録番号を書面等で伝える方法のほか、基本契約等に委託者の登録番号を書いておく方法が挙げられています(前掲 問 48)。
入れ替わるのは、記載すべき事項のうち第 1 号に係る部分に限られます(前掲 消令 70 条の 12 第 1 項)。取引年月日や税率ごとに区分した消費税額等は、委託者が出す場合と変わりません。
適格請求書の記載事項 6 項目と、登録番号を書く欄の位置は請求書の書き方にあります。
店が自分の分の適格請求書も併せて交付する場合の扱いも示されています。受託者が自らの課税資産の譲渡等と委託を受けたものを、一の適格請求書に記載しても差し支えないとされています(前掲 問 48)。
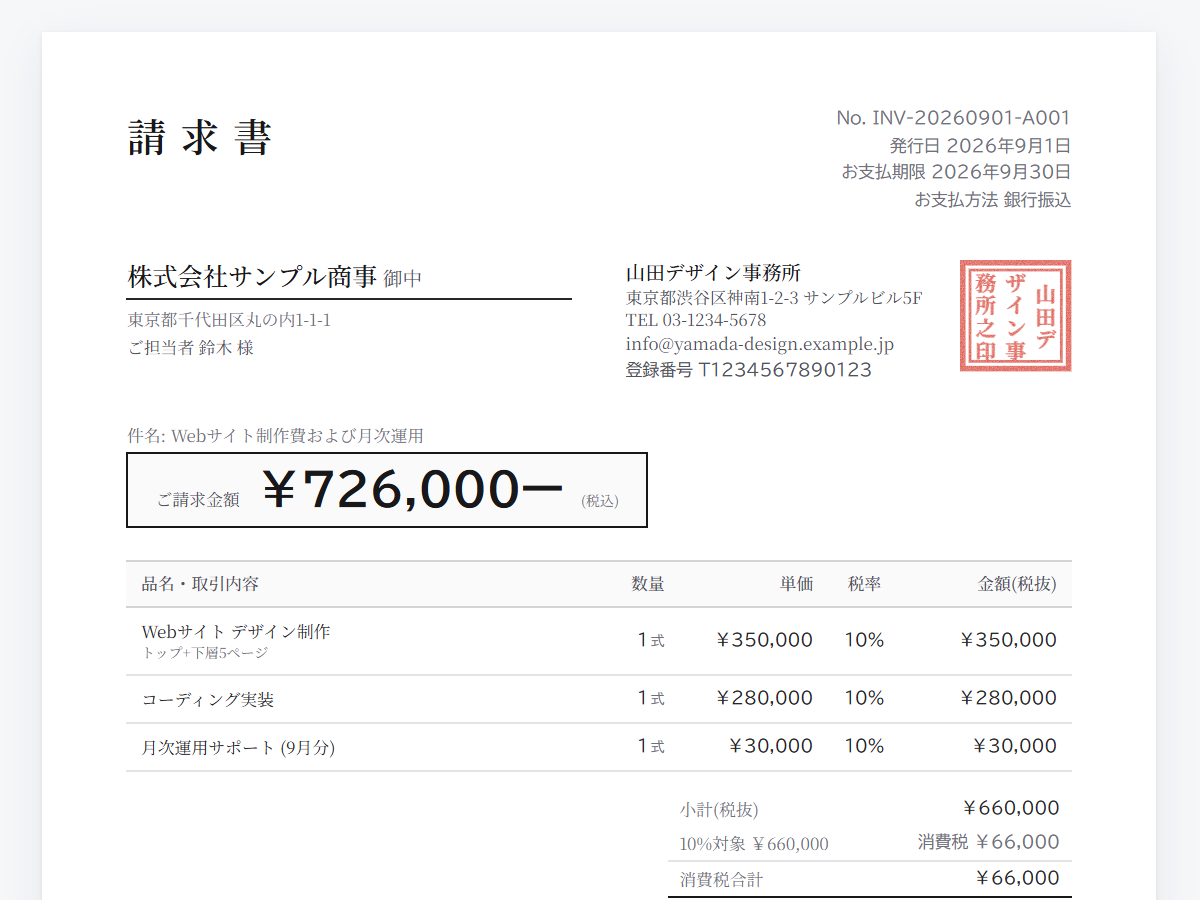
店が代わりに出せないなら、購入者へ渡す 1 枚は委託者が自分で作ることになります。スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)には登録番号の欄と税率ごとの集計があり、委託分だけを 1 枚に収められます。
特例を使っても、委託者の側が手ぶらになるわけではありません。受託者から交付された適格請求書の写しの保存も、適格請求書発行事業者でなくなったときに速やかに受託者へ通知する義務も、委託者に残ります(前掲 問 48 / 消費税法施行令 第 70 条の 12 第 4 項・2026-09-18 確認)。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません店が代わりに出したなら、委託者の手元には何が届くのでしょうか。
店から届く「精算書」は何の書類か
写しそのものを渡すのが難しいとき、店から代わりに届くのが精算書です。
特例を使った受託者には、交付した適格請求書の写しを保存し、速やかに委託者へ交付または提供する対応が求められます(前掲 問 48)。
ただ、複数の委託者の商品を売った場合や、多数の購入者へ日々交付する場合は、コピーが大量になります。
写しそのものを交付することが困難な場合には、写しと相互の関連が明確な精算書等の書類を交付することで差し支えないとされています(同)。このとき店は、交付した精算書等の写しを保存します。
精算書に何を載せるかも示されています。委託者の売上税額の計算に必要な一定事項として、税率ごとに区分した合計額と適用税率、同じく税率ごとの消費税額等が挙げられています(同)。
国税庁の記載例では、「委託販売精算書」と題した 1 枚に対象期間と品目が並び、合計 54,400 円が入ります。内訳は 10% 対象 22,000 円(消費税 2,000 円)と 8% 対象 32,400 円(消費税 2,400 円)です。
購入者に渡る 1 枚は、請求書とは限りません。取引先が自らの名称と登録番号を記載した納品書を作り、委託者の適格請求書として購入者に交付することもできるとされています(同)。
この場合も、委託者は取引先から交付を受けた適格請求書の写しを保存します(同)。税額まで納品書に書くかどうかで端数処理の単位が変わる点は、納品書のテンプレートにまとめてあります。
では、その精算書はいつの分なのでしょうか。
いつの分を請求するのか(売上計算書の到着日でよい場合)
委託者が売上を立てる日は、原則として受託者が売った日です。
消費税法基本通達は、棚卸資産の委託販売に係る委託者における資産の譲渡をした日を、その委託品について受託者が譲渡した日とするとしています(出典: 国税庁「消費税法基本通達」9-1-3・2026-09-18 確認)。
ただし書きがあります。まず前提として、委託品についての売上計算書が売上げの都度作成されていることが要ります(同)。
そのうえで事業者が継続して、売上計算書の到着した日を譲渡した日としているときは、これを認めるとされています(同)。
外せないのが「継続して」です。月によって原則と到着日を使い分けると、ただし書きの前提から外れます。
月ごとの一括作成でも「都度作成」に当たります。注書きは、受託者が週、旬、月を単位として一括して売上計算書を作成しているときが該当するとしています(同)。
ただし書きを使っている委託者が登録を取りやめる場合には、制限があります。売上計算書の到着した日が、登録の取消しを求める届出で定められた日以後となるときは、その到着した日の資産の譲渡とすることはできないとされています(同)。
締め日で区切った 1 枚に何を書くかは、合計請求書の書き方に項目と実務の流れまで書いてあります。
委託者が登録していないときはどうなるか
委託者が登録していなければ、媒介者交付特例も代理交付も使えません。
条文は、特例の対象になる事業者と媒介者等の双方に「適格請求書発行事業者に限る」の括弧書きを付けています(前掲 消令 70 条の 12 第 1 項)。
Q&A が挙げる要件①も、登録を受けているのが片方だけでは足りない立て方です(前掲 問 48)。
代理交付も、委託者の氏名または名称と登録番号を記載した委託者の適格請求書を渡す形です。登録番号がなければ、その 1 枚は組み立てられません。
登録していない委託者は、登録番号のない従来どおりの請求書を店に出すことになります。その 1 枚に何を書くかは、免税事業者の請求書の書き方が 5 項目と記載例を示しています。
よくある質問
Q1. 店から精算書が届いたら、自分の請求書は出さなくていいですか?
精算書に何が載っているかで変わります。状態別の判断はハンドメイドの請求書の書き方の表で確かめてください。
先に決めておきたいのは、店との契約でどちらの書類を売上の正とするかです。ここが決まっていないと、届いた精算書と自分の控えのどちらを残すかで毎月迷います。
Q2. 同じ店に複数の作家の作品が並んでいます。まとめて 1 枚にできますか?
原則は、税抜価額または税込価額を委託者ごとに記載し、消費税額等の端数処理も委託者ごとに行う形です(前掲 Q&A 問 49)。
ただし、受託者が交付する適格請求書単位で複数の委託者の取引を一括して記載し、端数処理を行うことも差し支えないとされています(同)。
Q3. 商品の販売ではなく、請求書の発行だけを頼んでいる場合も同じですか?
対象になるのは、物の販売などを委託して受託者が買手に商品を販売する取引だけではありません。請求書の発行事務や集金事務といった、商品の販売等に付随する行為のみを委託している場合も対象になります(前掲 問 48)。
まとめ: 次にやること
- 店との契約で、購入者への適格請求書をどちらが出すかを確かめる
- 特例を使うなら、登録番号を取引前に通知する方法を都度か基本契約かで決める
- 店から届く精算書に、税率ごとの合計額と消費税額等が載っているかを見る
委託販売の書類は、購入者へ渡る 1 枚を誰の名前で出すかで形が決まります。
委託者が店へ出す 1 枚のほうは、対象期間と点数を毎月書き替える作業が残ります。
表計算のひな形でも帳票アプリでも、直す欄は期間と点数の 2 か所です。スイスイ請求では、前に作った 1 枚を複製して、その 2 か所だけ差し替えられます。
関連記事
委託販売の請求書も、登録不要で開いて 1 分。店に出す 1 枚を作って PDF 保存。翌月は対象期間と点数だけ直せます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。消費税・インボイスの登録・売上の計上時期の個別の判断は、国税庁の案内や所轄の税務署・税理士等の専門家にご確認ください。