海外の取引先への請求書の書き方|消費税を載せない条件と例外
海外の取引先への請求書に消費税を載せないのは、輸出免税か国外取引に当たるときです。運送や飲食・宿泊のように日本国内で直接便益を受ける役務は例外で課税されます。英語や外貨で書くときの注意と、残す書類までまとめました。
公開日: 約 8 分で読めます
海外の取引先だからといって、請求書から消費税が一律に外れるわけではありません。載せないのは輸出免税か国外取引に当たるときで、運送や飲食・宿泊のように日本国内で直接便益を受ける役務には、英語や外貨の請求書でも消費税がかかります。
この記事でわかること
- 輸出免税は、国内で行う課税資産の譲渡等のうち輸出などに当たるものの消費税を免除する制度で、免税事業者は対象から除かれている(消費税法 第 7 条第 1 項)(2026-09-25 確認)
- 非居住者に対する役務の提供でも、国内での運送や飲食・宿泊など同号が挙げる役務と、これらに準ずるもので国内において直接便益を享受するものは、例外として免除の対象から外れる(消費税法施行令 第 17 条第 2 項第七号)(2026-09-25 確認)
- 国外取引には消費税が課税されない(不課税)。電子書籍・音楽・広告の配信などは、提供を受ける者の住所等で国内か国外かを判定する(国税庁 タックスアンサー No.6210)(令和8年4月1日現在法令等・2026-09-25 確認)
- 輸出免税は証明が条件で、非居住者への役務の提供などは、決められた事項が載った契約書その他の書類を 7 年間保存する(消費税法 第 7 条第 2 項・同法施行規則 第 5 条第 1 項)(2026-09-25 確認)
消費税を載せないのは「輸出免税」と「国外取引」の 2 つの場合
請求書から消費税を外せるのは、取引が輸出免税に当たるときか、国外で行われた取引のときです。相手が海外にいるというだけでは、どちらにも決まりません。
輸出免税の対象は、あくまで「国内において行う」課税資産の譲渡等です(前掲 第 7 条第 1 項)。国内の課税取引のうち、輸出などに当たるものの消費税が免除される形です。
国外取引はこれと筋が違い、消費税がはじめからかからない取引です(前掲 No.6210)。役務の提供なら、原則として役務が行われた場所で国内か国外かを分けます(同)。
海外の相手だからではなく、この 2 つの筋のどちらかに当たるときだけ、請求書に消費税を載せない形になります。場面ごとに並べると次のとおりです。
| 取引の場面 | 消費税 | 根拠 |
|---|---|---|
| 商品を日本から海外へ輸出して売る | 免除(輸出免税) | 消費税法 7 条 1 項 1 号 |
| 海外に住む相手への役務の提供 | 原則として免除 | 施行令 17 条 2 項 7 号 |
| 国内の運送・飲食・宿泊などで直接便益を受ける役務 | 課税(免除されない) | 施行令 17 条 2 項 7 号 / No.6567 |
| 配信など電気通信利用役務の提供 | 相手の住所等で内外を判定 | 消費税法 4 条 3 項 3 号 / No.6210 |
名前の似た「非課税」と「不課税」の違いは、会費の請求書の書き方が会費を例に扱っています。
では、海外に住む相手への役務なら、いつも免除になるのでしょうか。
海外の相手でも、国内の運送や飲食・宿泊のような役務には消費税がかかる
非居住者への役務の提供でも、運送や飲食・宿泊のように日本国内で直接便益を受けるものは輸出免税から外れ、消費税がかかります。
国税庁は、非居住者に対する役務の提供には「一般的には輸出免税の規定が適用され、消費税が免除されます」と説明したうえで、免除されない役務を並べています(国税庁 タックスアンサー No.6567・令和8年4月1日現在法令等・2026-09-25 確認)。
免除されない例には、理容または美容、医療または療養、劇場や映画館などでの観劇があります(同)。非課税とされていない日本語学校などでの語学教育も、同じ側です(同)。
一方で、非居住者の腕時計の修理や、弁護士等が非居住者に行う法律相談は、免除される例です。サービスの効果が国内のみで終結せず帰国後も継続するため、と説明されています(同)。
ここでいう非居住者は、本邦内に住所または居所を有しない自然人と、本邦内に主たる事務所を有しない法人です(国税庁 タックスアンサー No.6551・令和8年4月1日現在法令等・2026-09-25 確認)。
国税庁の例は、個々の仕事がどちらに入るかまでは示していません。
では、この免除を使えるのは誰で、登録番号はどう扱われるのでしょうか。
免税事業者と、登録番号の扱い
輸出免税を受けられるのは課税事業者で、事業者免税点による免税事業者は条文の主語から外されています。
第 7 条第 1 項の主語には、「第九条第一項本文の規定により消費税を納める義務が免除される事業者を除く」という括弧書きが付いています(前掲 第 7 条第 1 項)。名前は似ていても、事業者免税点の「免税」と輸出免税は別の制度です。
登録番号を持たずに出す 1 枚の記載例は、免税事業者の請求書の書き方にあります。
登録している側から見ると、輸出免税の取引は適格請求書の交付義務の外に置かれています。第 57 条の 4 第 1 項は、交付義務の対象から「第七条第一項、第八条第一項その他の法律又は条約の規定により消費税が免除されるもの」を除いています(前掲 消費税法)。
この括弧書きは交付する義務の範囲を定めたもので、登録番号を載せることを禁じた文言ではありません。
海外向けの明細でも、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)なら明細の行ごとに「免税」「不課税」を選べます。選んだ行は、消費税の計算から外れます。
区分は作る人が選ぶもので、アプリが取引の扱いを判定するわけではありません。迷う取引は、選ぶ前に税務署や税理士に確かめてください。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません金額の表示は円のみで、外貨建ての請求書は作れません。英語の帳票様式や、輸出免税の証明に使う契約書の作成も、スイスイ請求の対応範囲の外です。
英語や外貨で書いてよい範囲
外貨建ての取引で適格請求書を出すときは、税率ごとに区分した消費税額等は、円に換算して書きます。
国税庁のインボイス Q&A 問 68 は、米ドル建ての取引を例に、この扱いを示しています(令和5年10月改訂・2026-09-25 確認)。記載が必要な事項は外貨建てでも変わらず、「税率の異なるごとに区分した消費税額等」を除けば、外国語や外貨で記載しても問題ないとしています(同)。
その消費税額等については、「円換算した金額を記載する必要があります」と続きます(同)。記載が必要な事項そのものは、請求書の書き方に表の形で載っています。
この問は、適格請求書を交付する課税の取引を扱っています。輸出免税や国外取引の請求書に、円に換算した消費税額を書き足すという話ではありません。
英語で書く場合の注意は、英語にしただけでは消費税が外れない点です。
では、輸出免税を受けるために、何を残しておけばよいのでしょうか。
輸出免税を受けるために残す書類
輸出免税は、輸出などに当たることの証明がないと適用されません。
第 7 条第 2 項は、財務省令で定めるところにより「証明がされたものでない場合には、適用しない」としています(前掲 消費税法)。非居住者への役務の提供なら、その証明は相手方との契約書その他の書類で、次の 5 項目が載ったものです(前掲 施行規則 第 5 条第 1 項)。
- 取引をした事業者の氏名または名称と、その取引に係る住所等
- 取引をした年月日
- 資産または役務の内容
- 対価の額
- 相手方の氏名または名称と、その取引に係る住所等
国税庁は、こうした書類を整理し、納税地等に 7 年間保存する必要があるとしています(前掲 No.6551)。
5 項目の多くは、請求書に書く欄と重なります。ただし条文は「契約書その他の書類」を挙げており、請求書だけで足りるかは取引ごとに確かめます。
海外向けの請求書の書き方で、扱いが変わる欄は次の 5 つです。
- 明細の区分: 輸出免税の行と国外取引の行を分ける
- 消費税額: 免除・不課税の行には税額を付けない
- 相手の氏名・住所: 証明の書類に要る 5 項目の 1 つ
- 控え: 証明に使う書類は 7 年間保存
- 外貨で書く場合: 課税の取引は消費税額等を円で
メールで送った請求書の控えをデータのまま残す方法は、電子帳簿保存法と請求書の保管が保存期間とあわせて説明しています。
よくある質問
Q1. 請求書のタイトルは「Invoice」でいいですか?
国税庁のインボイス Q&A 問 25 は、適格請求書の様式を定めた法令等はないと答えています(令和6年4月改訂・2026-09-25 確認)。必要な事項が載った書類なら、その名称を問わないという説明です(同)。
Q2. 海外の会社の日本支店に請求するときは?
国税庁は、国内に支店または出張所等を有する非居住者への役務の提供は、原則としてこれら支店等を通じて行ったものとして消費税は免除されないとしています(前掲 No.6567)。
非居住者の本邦内の支店や出張所は、主たる事務所が外国にある場合も居住者とみなすこととされています(前掲 No.6551)。
Q3. インターネットで納品するデザインや翻訳は、どちらに当たりますか?
電気通信利用役務の提供に当たるなら、提供を受ける者の住所等で国内か国外かを判定します(消費税法 第 4 条第 3 項第三号)。ただしその定義からは、他の資産の譲渡等に付随して行われる役務の提供が除かれています(同法 第 2 条第 1 項第八号の三)。
仕事の中身と契約の形で扱いが分かれるため、取引ごとに税務署か税理士へ確かめてください。
まとめ: 次にやること
- 取引ごとに、輸出免税・国外取引・免除されない役務のどれに当たるかを確かめる
- 消費税を載せない明細は、区分を分けて書く
- 証明に使う契約書などの書類を、相手の氏名・住所がわかる形で 7 年残す
海外向けの明細の扱いは、相手の所在ではなく、取引の中身が輸出免税か国外取引かで決まります。
取引先が増えるたびに、明細の区分を選び直し、相手ごとに契約書と請求書の控えをそろえて残す手間が重なります。
区分の欄を相手ごとに一度決めておけば、次からは新しい取引先の分を選ぶだけです。
課税の行と免税の行が混ざる相手でも、スイスイ請求の明細なら行ごとに区分を選び分けられます。
関連記事
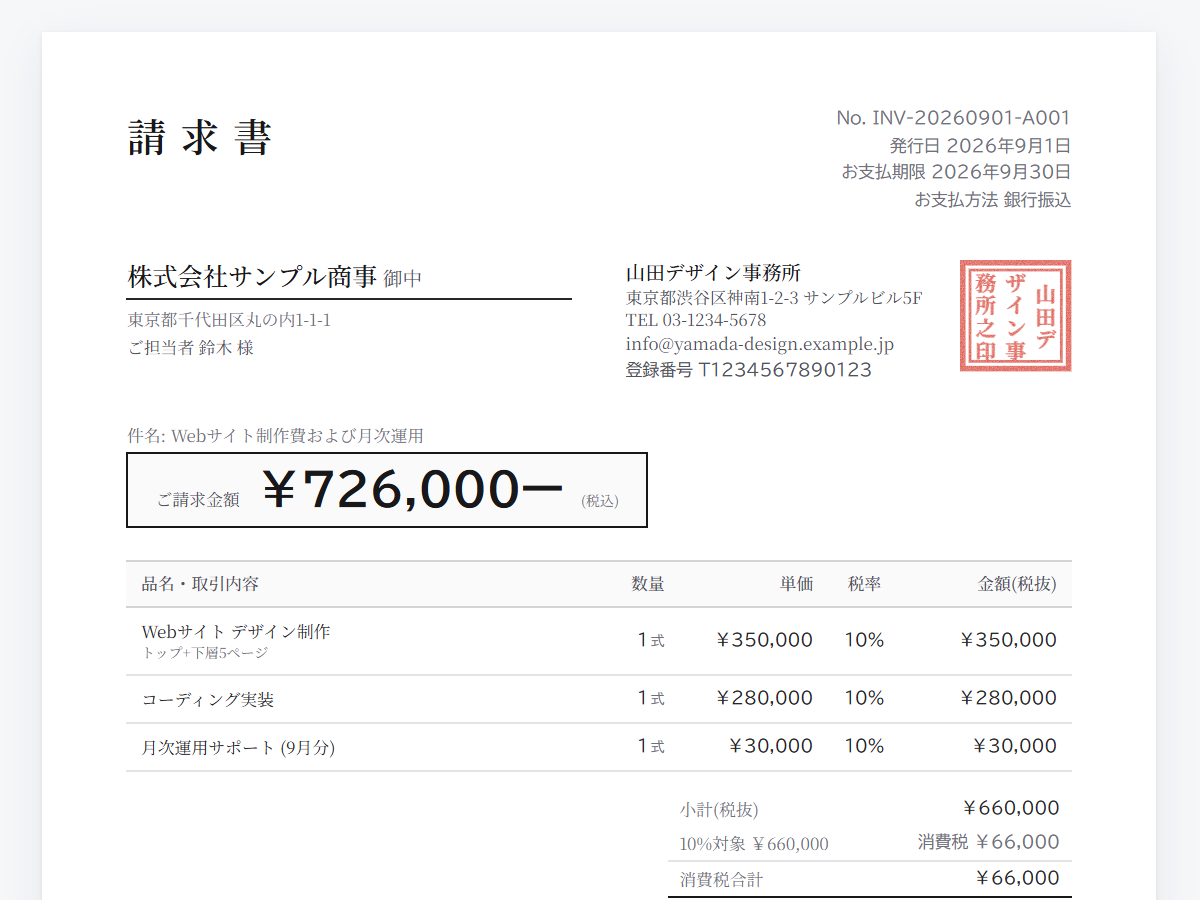
海外の取引先への請求書も、登録不要で開いて 1 分。明細ごとに「免税」「不課税」を選べます。金額は円で表示されます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。取引が輸出免税・国外取引・課税のどれに当たるか、適格請求書をどう扱うかの判断は、所轄の税務署や税理士等にご相談ください。