相殺請求書の書き方|過入金・値引き・相手の代金で変わる記載例
相殺で差し引かれる金額が過入金か、値引きか、相手の代金かで、請求書に書く行は変わります。民法の相殺の条件とインボイスでの書き方を、相殺を持ちかけられた側の目線で、記載例つきでまとめました。
公開日: 約 8 分で読めます
相殺請求書の書き方は、差し引く金額が何の代金かで決まります。相殺を持ちかけられた側から見ると、値引き・相手の代金・過入金のどれに当たるかで、載せる行と受け取る書類が変わります。
この記事でわかること
- 相殺の条件は、互いに同じ種類の債務を負い、双方の債務が弁済期にあること。債務の性質が許さないときは除かれる(民法 第 505 条第 1 項)(e-Gov 法令検索・2026-09-25 確認)
- 相殺は、当事者の一方から相手方に対する意思表示でする。その意思表示に条件や期限は付けられない(同法 第 506 条第 1 項)
- 前月分の値引き(販売奨励金)を当月の請求書で差し引くなら、適格請求書と適格返還請求書の記載事項を 1 枚にまとめて交付できる(国税庁 インボイス Q&A 問 62)(令和 5 年 10 月改訂・2026-09-25 確認)
- 相手が支払額から差し引いたのが相手自身の売上(配送料など)なら、その分の適格請求書は、相手が適格請求書発行事業者なら、課税事業者からの求めに応じて相手が交付する(同 問 91)(令和 5 年 10 月改訂・2026-09-25 確認)
受け手の目線で、民法の相殺の条件、インボイスでの書き方、記載例の順に見ていきます。
相殺請求書は「差し引く金額が何の代金か」で書き方が決まる
同じ「差し引き」でも、差し引く金額の中身によって、請求書に載せる行と、誰がどの書類を出すかが変わります。先に中身を分けておけば、書き方はそこから決まります。
国税庁のインボイス Q&A 問 29 は、買手が振込手数料相当額を請求金額から差し引いて支払う場面を扱っています。その答えは「取引当事者間の契約関係等により、次のように対応が分けられます」で始まります(問 29 は令和 8 年 4 月改訂版・2026-09-25 確認)。
分け方は、売手の値引きとする場合、買手の役務の対価とする場合、買手の立替とする場合の 3 つです。これに前回分の払い過ぎを加え、差し引かれる金額を 4 種類に分けると次のとおりです(過入金の行は本記事の整理)。
| 差し引く金額 | 何の代金か | 請求書の書き方 |
|---|---|---|
| 前回分の過入金 | 前回の払い過ぎ(取引の値段は同じ) | 今回の明細は変えず、差引額と振込額を分けて書く |
| 値引き・奨励金 | 自分の売上の減額 | 返還の記載事項を同じ 1 枚に載せられる |
| 相手の配送料・手数料 | 相手の売上 | その分の適格請求書は、求めに応じ相手が出す |
| 相手が立て替えた費用 | 相手の立替 | 立替金精算書等を受け取る |
どの行に当たるかは、請求書の書式ではなく、相手との取引の中身で決まります。
では、相殺を持ちかけられたら、何から確かめればよいのでしょうか。
相殺を持ちかけられたら、先に確かめる 3 つ
書き始める前に、差し引く金額の中身、相殺の条件、相手の申し出の中身の 3 つを確かめます。
1 つ目は、差し引く金額が上の表のどれに当たるかです。「相殺します」とだけ言われたときは、何の代金をいくら差し引くのかを文面で返してもらいます。
2 つ目は、民法の相殺の条件です。民法 第 505 条第 1 項は、二人が互いに「同種の目的を有する債務」を負い、双方の債務が弁済期にあるときに、対当額で相殺できるとしています(e-Gov 法令検索・2026-09-25 確認)。
同じ項には「ただし、債務の性質がこれを許さないときは、この限りでない」という除外もあります(同)。
契約書に、相殺を禁止したり制限したりする取り決めがないかも見ておきます。民法は、当事者がそうした意思表示をする場合があることを前提に、第三者との関係を定めています(同 第 505 条第 2 項)。
3 つ目は、相手の申し出の中身です。相殺は、当事者の一方から相手方に対する意思表示によってするもので、双方の合意は条文上の要件として書かれていません(同 第 506 条第 1 項)。
その意思表示に、条件や期限は付けられないとされています(同)。受けた側は、相殺する双方の代金と金額が相手の文面にあるかを見ます。
自分の取引に条件が当てはまるかの判断は、契約書の文言によって変わります。迷うときは、契約書を手元に置いて専門家に相談してください。
【記載例】前回の過入金を今回の請求から差し引く
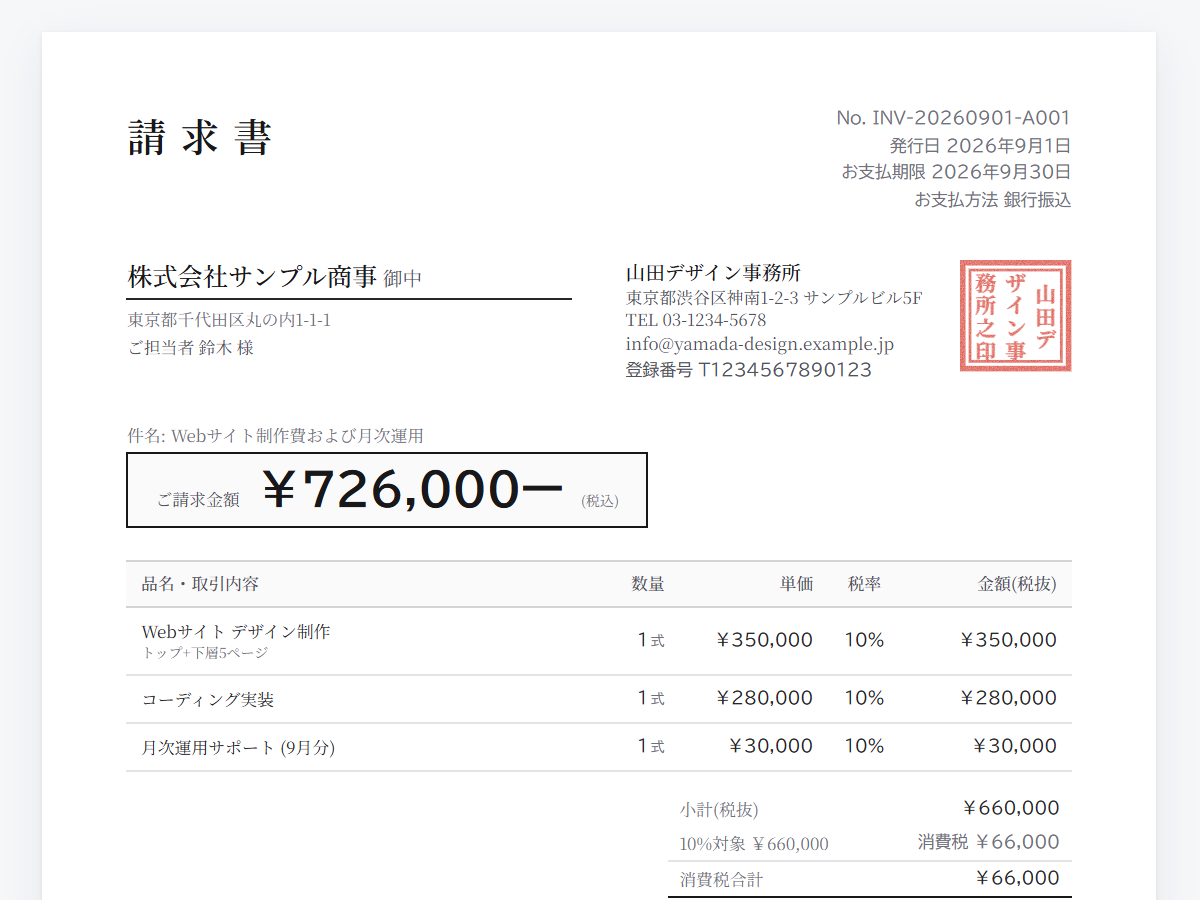
今回の明細と消費税はそのまま書き、合計の下に前回分の過入金と、差し引いた後の振込額を分けて示します。前回の払い過ぎは、今回の取引の値段が変わったわけではないからです。
設例は、前回分で 9,900 円多く振り込まれていた月です。今回の請求額 140,800 円は、今回の明細(税抜)128,000 円と消費税(10%)12,800 円の合計です。
そこから前回分の過入金 9,900 円を差し引き、今回のお振込額は 130,900 円です。差し引く前の額と振込額を 1 枚に残すので、入金額をあとから突き合わせられます。
差し引く行の名前には、どの請求書の払い過ぎかが分かるよう、前回の請求書番号か対象月を添えます。今回の明細の単価や数量は、過入金に合わせて書き換えません。
払い過ぎの精算を帳簿や税務でどう扱うかは、取引先の経理や税理士と合わせてください。
相殺の内訳を残すなら、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)では、前回分の過入金を、税区分を 10% から「不課税」に替えたマイナスの明細行で入れます。消費税の額は動かず、小計と合計が差し引いた後の額になるので、記載例の「今回の請求額」の行は紙面に出ません。
前回の請求書番号は、備考の欄に書き添えて PDF で保存できます。
相殺が成り立つか、差し引く額が合っているかは、書く前に相手と確かめておくことです。請求書アプリは、確かめた中身を 1 枚に写すための道具で、その判断まではしません。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません相殺できるかの判定、相手への相殺の通知、入金の消込は、スイスイ請求の機能にはありません。
値引きや奨励金を差し引くなら、1 枚にまとめられる
差し引くのが自分の売上の値引きや奨励金なら、今回の請求書と返還の書類を 1 枚にまとめて交付できます。国税庁のインボイス Q&A 問 62 が、その形を示しています(前掲 問 62)。
問 62 の設例は、当月分の請求金額から前月分の販売奨励金を控除する形式の請求書です。答えは、この販売奨励金を売上げに係る対価の返還等に当たるとしたうえで、2 つの書類の記載事項を 1 枚に書いて交付することも可能としています(同)。
当月分は適格請求書として、前月分の奨励金は適格返還請求書として必要な事項を記載すれば、1 枚の請求書の交付で差し支えないとされています(同)。
もう 1 つの書き方も挙げられています。継続して、控除した後の金額と、その金額に基づき計算した消費税額等を税率ごとに記載する方法です(同)。
この方法を選ぶと、消費税額等の端数処理は税率ごとに 1 回になるとされています(同)。
値引き行の表記の選び方や、返還の書類が要らない少額の場合については、請求書の値引きの書き方にまとめています。
差し引かれたのが相手の代金だったら、書き方の向きが変わります。
相手の代金を差し引かれたら、その分は相手の請求
差し引かれたのが相手自身の売上なら、それは今回の取引とは別の取引で、その分の適格請求書は相手の側が出す立場にあります。自分の請求書は今回の明細のまま出し、差し引かれた額は別の書類で扱います。
国税庁のインボイス Q&A 問 91 は、買手が仕入明細書の中で、自社の配送料を仕入金額から控除している設例です(令和 5 年 10 月改訂・2026-09-25 確認)。答えは、配送料について、別途、相手方の求めに応じて適格請求書を交付する義務があるとしています(前掲 問 91)。
この義務は適格請求書発行事業者に課されたもので、課税事業者に限られる相手方からの求めに応じて生じます(同)。受け取る側が課税事業者であれば、求めに応じて差し引いた側が交付する、という向きです。
振込手数料でも、同じ向きの整理があります。問 29 は、振込手数料相当額を売手が買手から受けた代金決済上の役務提供の対価とする場合、それぞれ異なる課税資産の譲渡等になるとしています(前掲 問 29)。
その場合、売手が仕入税額控除の適用を受けるには、買手から交付を受けた適格請求書の保存が必要とされています(同)。差し引かれた額については、売手が書類を受け取る側に回ります。
売手が仕入明細書等を作り、買手の確認を受けて控除する方法もあるとされています(同)。
相手が立て替えた費用なら、問 29 の振込手数料の例では、売手は金融機関の適格請求書と、買手が作成した立替金精算書等の交付を受けるとされています(同)。差し引く額が金融機関の振込手数料と同額であることが、その前提です。
精算書を作る側の形は立替経費の請求書の書き方にあります。委託販売の販売手数料はハンドメイドの請求書の書き方が、材料費や席料は業務委託美容師の請求書の書き方が扱っています。
よくある質問
Q1. 相殺で振込額が 0 円になっても、請求書は出しますか?
出しておくのが実務では扱いやすい形です。今回の取引の請求書を作り、差し引いた後の振込額が 0 円であることを示しておけば、取引の記録があとから追えます。
Q2. インボイスに登録していない(免税事業者)場合はどう書きますか?
適格返還請求書の交付義務を負うのは、適格請求書発行事業者です(消費税法 第 57 条の 4 第 3 項)(e-Gov 法令検索・2026-09-25 確認)。今回の明細と差し引く額を分けて書く形は変わりません。
登録番号の欄を設けない形の記載例は、免税事業者の請求書の書き方で扱っています。
Q3. 振込手数料を差し引いて入金されました。これも相殺ですか?
問 29 の 3 つの扱いのどれに当たるかは、取引当事者間の契約関係等によって決まります(前掲 問 29)。まずは、どの扱いのつもりで差し引いたのかを相手に確かめます。
なお国税庁の Q&A 問 29 は、取適法の適用対象となる取引について注記を置いています。そうした取引では、当事者間の合意の有無にかかわらず、振込手数料を売手に負担させて代金から差し引くことは禁止されている、という内容です(同)。
入金額が請求額より少なかったときの確かめ方は、請求書の支払期日の記事の FAQ でも扱っています。
まとめ: 次にやること
- 差し引かれる金額が、払い過ぎ・自分の値引き・相手の代金・立替のどれかを相手に確かめる
- 今回の明細はそのまま残し、差し引く額と差引後の振込額を分けて書く
- 相手の代金を差し引かれ、仕入税額控除に使うなら、その分の適格請求書を相手に求める
相殺請求書の 1 枚は、差し引く額の出どころで書き方が分かれます。
相殺のある月は、差し引く理由と相手から受け取る書類を、そのたびに一から書き起こします。
差引の行まで入った前回分を土台にすれば、表計算でもアプリでも、金額と理由の欄を直すだけで済みます。
スイスイ請求の明細に不課税のマイナス行を足せば、税額を動かさずに過入金を差し引いた 1 枚を PDF で残せます。
関連記事
相殺の行がある請求書も、登録不要で開いて 1 分。過入金は不課税のマイナス行で入れて PDF 保存。前回の請求書番号は備考に残せます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。相殺ができるかどうか、消費税の扱い、取引に適用される法令の個別の判断は、国税庁の案内や税務署・弁護士・税理士等の専門家にご確認ください。