LINEで請求書を送る方法|PDF送信の手順・マナー・控えの保存
請求書はPDFにしてLINEのトークに添付すれば送れます。押印は法令上不要で、インボイスも電磁的記録での提供が認められています。送信手順とマナー、控えの保存義務(5年・7年)と電子取引データとして残す方法まで整理します。
公開日: 最終更新日: 約 9 分で読めます
請求書は PDF にして LINE のトークに添付すれば送れ、押印も法令上の要件ではありません。気をつけるのは送り方より、控えをトークの外に自分で残すことです。
この記事でわかること
- 適格請求書(インボイス)は、書面の交付に代えて電磁的記録での提供が認められている(消費税法 57 条の 4 第 5 項)
- 同条第 1 項が掲げる記載事項は 6 つで、押印はその中に入っていない
- 控えの保存期間は、青色申告の個人事業主が作成した請求書の写しで 5 年、適格請求書の写しは 7 年
- 電子的に送付した請求書等は、データのまま保存しなければならないとされている(一問一答 問 30)
- LINE のサーバー上の画像・動画は一定期間のみ保存で、その期間の詳細は案内されていない
LINE で請求書を送ること自体に問題はない(押印も不要)
請求書をどの手段で相手に届けるかは法律で決まっておらず、LINE で送ること自体を禁じる規定はありません。相手が LINE での受け取りを了承していれば足ります。
根拠は 2 つあります。ひとつは消費税法で、適格請求書発行事業者は交付に代えて「これらの書類に記載すべき事項に係る電磁的記録」を提供できると定めています(出典: e-Gov 法令検索「消費税法(昭和六十三年法律第百八号)」第 57 条の 4 第 5 項・2026-09-01 確認)。
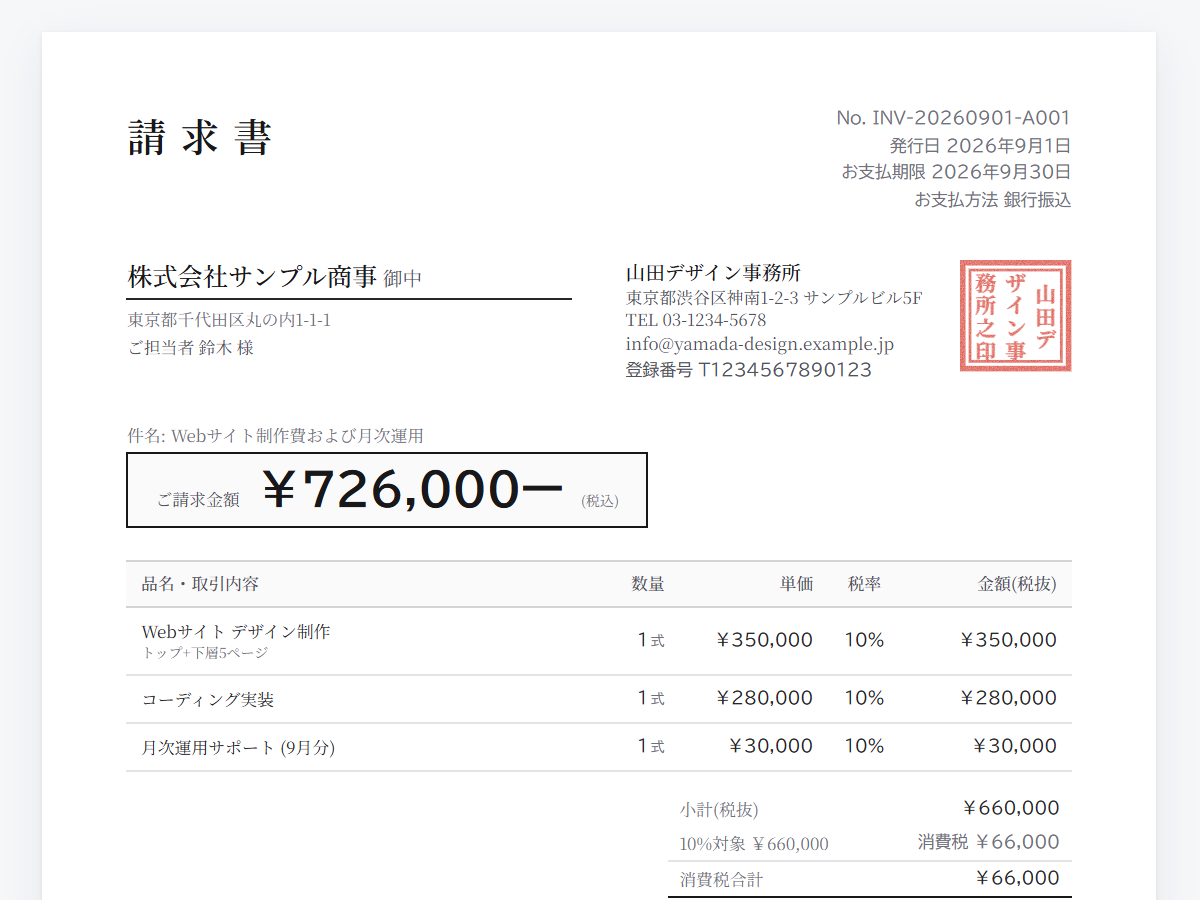
記載事項がそろった PDF は、この電磁的記録にあたります。同条第 1 項が掲げる記載事項は氏名または名称と登録番号、取引年月日など 6 つで、押印は入っていません(項目ごとの記入例は請求書の書き方)。
もうひとつは押印の扱いです。内閣府・法務省・経済産業省の「押印についてのQ&A」は、契約について書面の作成も押印も「必要な要件とはされていない」としています(出典: 内閣府・法務省・経済産業省「押印についてのQ&A」問 1・令和 2 年 6 月・2026-09-01 確認)。
これは「特段の定めがある場合を除き」という条件つきの整理です。請求書の記載事項にも押印が含まれない以上、角印のない PDF を送っても、それだけで要件を欠くことにはなりません。
角印を入れておきたい人は、角印を無料でオンライン作成する方法を参照してください。
送ってよいと分かったところで、次は送り方です。
LINE で請求書を送る 2 つの方法(基本は PDF 添付)
基本は PDF ファイルをトークに添付する方法で、クラウドの共有リンクを送る方法は公開範囲の設定に注意が要ります。
方法 1: PDF ファイル添付(基本)
請求書を PDF で保存し、トークルームにファイルとして送る方法です。相手の環境を選ばず開ける・レイアウトが崩れない・迷ったらこちらが安全、の 3 点が特徴で、体裁が意味を持つ書類に向いています。
LINE 公式ヘルプが案内しているスマートフォンでの送信手順は、次の 3 ステップです(出典: LINE ヘルプセンター「メッセージを送信・転送・コピー・編集するには?」・2026-09-01 確認)。
- トークルーム内下部の[+](プラスメニュー)>[ファイル]をタップする
- 送信したいファイル(請求書の PDF)をタップする
- [送信]または[はい]をタップする
パソコン版では、ファイルをトークルームへドラッグ&ドロップするか、トークルーム下部の[ファイル送信]から選んで送れます(同ヘルプ)。送ったファイルは、トーク画面上部のメニュー>[写真・動画]>[ファイル]にまとまり、後から転送や Keep メモへの転送ができます(出典: LINE ヘルプセンター「トークルームの写真・動画などを編集/確認するには?」・2026-09-01 確認)。
方法 2: 共有リンクで送付
クラウドストレージに PDF を置き、そのリンクをトークに貼る方法です。サイズを気にせず送れる一方で、設定を誤ると第三者に見える状態になります。
金額や取引先名を含む請求書では、リンクの有効期限や閲覧者の限定を設定できる場合に限って使うのが無難です。
どちらの方法でも、形式は PDF にします。Excel や Word のまま送ると受け取った側でも数字を書き換えられ、どれが正しい版か分からなくなります。
PDF も編集できないわけではありませんが、日常的に開いて直す形式ではない分、送った内容が動きにくくなります。そのうえで、次の節で扱う控えを自分で持っておけば、あとから内容を突き合わせられます。
請求書の PDF をどこで作るかが決まっていないと、送る前の段階で手が止まります。スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)では、宛先・品目・金額を入力してそのまま PDF として保存できます。
スイスイ請求に LINE へ直接送る機能はありません。作った PDF を自分でトークに添付する流れになります。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません保存先は端末なので、端末が壊れたり買い替えたりしたときに備えて、控えの PDF は別の場所にも残しておくのが安全です。
送り方が決まったら、送るときの添え方です。
送るときのマナーは 3 点で足りる
LINE は気軽な連絡手段なので、書類を送るときはファイルだけを投げずに、次の 3 点を添えると受け取る側が処理しやすくなります。
- 本文に何の請求かを書く: 「9月分の請求書をお送りします。ご確認をお願いします」のように、対象の月や案件名を本文に入れる
- ファイル名で中身が分かるようにする: 「20260901_請求書_〇〇商店.pdf」のように日付と宛先を入れる(付け方は請求書 PDF のファイル名の付け方)
- 金額と支払期日も本文に書く: 相手がファイルを開かなくても要点が伝わり、期日を伝え漏らさずに済む(期日の決め方は請求書の支払期日はいつ?)
返事がない場合は、数日おいて「先日お送りした請求書は届いていますか」と確かめる程度が目安です。取引先ごとの社内ルールがあれば、それに合わせてください。
ここまでで送ることはできます。ただ、LINE で送る場合に見落とされやすいのが、送ったあとの「控え」です。
送った請求書の控えには保存義務がある(トークに送って終わりにしない)
請求書の控えは、送った手段にかかわらず一定期間の保存が求められ、電子データで送ったなら控えもデータのまま残すのが原則です。どの法律から義務がかかるかで対象と年数が変わるので、表で整理します。
| 根拠 | 誰に・何を | 期間と起算点 |
|---|---|---|
| 所得税法施行規則 63 条 | 青色申告の個人事業主が自分で作成した請求書などの写し | 5 年(作成した年の翌年 3 月 15 日の翌日から) |
| 消費税法 57 条の 4 第 6 項 | 適格請求書発行事業者が交付した適格請求書の写し、または提供した電磁的記録 | 7 年(課税期間の末日の翌日から 2 か月を経過した日から) |
| 電子帳簿保存法 7 条 | 電子取引でやり取りした取引情報(送った側も対象) | 各税法の保存期間のあいだ、データのまま保存 |
所得税法施行規則は、青色申告者が取引に関して自分で作成した書類について「その写しのあるものはその写し」を保存すると定めています(出典: e-Gov 法令検索「所得税法施行規則(昭和四十年大蔵省令第十一号)」第 63 条第 1 項・第 4 項・2026-09-01 確認)。期間は起算日から原則 7 年間で、注文書・請求書などのうち現金預金取引等関係書類にあたらないものは 5 年間です。
請求書の控えはこの「写し」にあたり、起算日は作成した年の翌年 3 月 15 日の翌日です。
適格請求書発行事業者には、これに加えて消費税法上の保存義務があります。同法は、適格請求書の交付や電磁的記録の提供をした事業者に「これらの書類の写し又は当該電磁的記録を保存しなければならない」と定めています(出典: 前掲 消費税法 第 57 条の 4 第 6 項・2026-09-01 確認)。
期間は 7 年間で、起点は交付日または提供日を含む課税期間の末日の翌日から数えて 2 か月を経過した日です(出典: 国税庁「適格請求書等保存方式に関するQ&A」問 79・令和 5 年 10 月改訂・2026-09-01 確認)。法人や白色申告の場合の年数、電子データで残すときの要件(真実性・可視性)は電子帳簿保存法と請求書の保管で扱っています。
LINE で送った PDF は「電子取引」として扱うのが無難
電子帳簿保存法の一問一答は、電子取引を「取引情報の授受を電磁的方式により行う取引」と説明しています。取引情報とは、注文書や契約書、送り状、領収書、見積書「その他これらに準ずる書類に通常記載される事項」です。
具体例には、電子メールで取引情報を授受する取引(添付ファイルによる場合を含む)や、インターネット等による取引が挙がっています(出典: 国税庁「電子帳簿保存法一問一答【電子取引関係】」問 2・令和 8 年 7 月・2026-09-01 確認)。そのうえで、電子的に送付した請求書等はデータのまま保存しなければならない、とも示しています(同・問 30)。
一問一答は LINE のようなメッセージアプリを名指ししていません。ただ、定義は「電磁的方式により」授受する取引と広く、電子メールの添付ファイルも例に入っています。
トークに PDF を添付して送るやり取りだけを別扱いにする根拠は見当たりません。LINE で送った請求書も、電子取引のデータとして残しておくのが無難です。
個別の判断に迷う場合は、所轄の税務署か税理士に確認してください。
LINE のトーク履歴は控えの置き場にならない
LINE の公式ヘルプは、サーバー上の画像や動画は一定期間のみ保存され、期間を終了すると閲覧や再生ができなくなると明記しています(出典: LINE ヘルプセンター「画像・動画・ボイスメッセージを送信・受信・再生できない」・2026-09-01 確認)。保存期間の詳細は案内していないことも、あわせて書かれています。
機種変更でアカウントを引き継いだあと、過去のメッセージが閲覧できなくなることがある点も、ヘルプに案内があります(出典: LINE ヘルプセンター「アカウント引き継ぎ後、メッセージが閲覧できない」・2026-09-01 確認)。PDF などのファイルについて期限の数値は公開されていないので、「いつまで残るか」を前提にした運用はできません。
控えの残し方は、送る前の PDF そのものを自分の保存先に置く、これだけです。端末のフォルダやクラウドストレージなど、送信とは別の場所に「20260901_請求書_〇〇商店.pdf」の形で置きます。
トークは、送った記録として見るだけにします。
よくある質問(FAQ)
Q1. LINE で請求書を送るのは失礼にあたりませんか?
普段のやり取りが LINE で、相手がそれで構わないなら、問題になることは通常ありません。初めての取引先や、経理担当が別にいる会社には、「請求書は LINE でお送りしてよいですか」と事前に確かめておくと、相手側の処理が滞りません。
Q2. スマホだけで請求書の PDF を作って LINE に添付できますか?
できます。ブラウザで動く請求書アプリなら、スマホで入力して PDF を保存し、そのまま LINE のファイル送信で添付できます。
スマホで作って送るまでの流れは、請求書アプリはスマホだけでOKにまとめました。
Q3. 相手から「LINE で送った PDF は経理で受け付けられない」と言われました
相手の社内ルールの問題なので、指定された方法(メール添付・郵送など)に合わせます。中身の PDF は同じもので構いません。
送り先が変わっても、控えの保存場所は変えないでおくと管理が散らばりません。
Q4. LINE で送ったあとに金額の間違いに気づいたときは?
訂正した請求書を作り直して再送し、「〇日にお送りした分は破棄してください」と一言添えます。消費税法は、交付した適格請求書の記載事項に誤りがあった場合、修正した適格請求書を交付しなければならないと定めています(前掲 消費税法 第 57 条の 4 第 4 項。PDF など電磁的記録で提供した場合も第 5 項後段で同じ扱い)。
誤った版と修正版の両方を控えとして残しておくと、後から経緯を追えます。
まとめ: 次にやること
- 取引先に LINE での送付でよいかを確かめ、Excel や Word のまま送っていれば PDF に変える
- 送るときの一言とファイル名の型を決めておく
- 控えの保存先(端末のフォルダ・クラウドなど)を 1 か所に決め、送る前の PDF をそこに置く
トークへの添付そのものは 3 ステップで終わります。毎月かかるのは、PDF を書き出し、名前を付け、送る前に控えを別の場所へ置くまでの往復のほうです。
手元の様式で PDF を作って添付する道もあり、道具の見比べ方は請求書を無料・登録不要で作成する方法にまとめました。入力した内容がそのまま PDF になるスイスイ請求なら、作った 1 枚が端末に残り、そのままトークに添付できます。
LINE で送る請求書も、登録不要で開いて 1 分。ブラウザで入力して PDF を保存し、そのままトークに添付できます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。制度の個別の取り扱いは国税庁の案内や税理士等の専門家にご確認ください。
関連記事
- 納品書のテンプレート|請求書との違いと3帳票を使い回す手順納品書と請求書の違いは、渡す場面と役割です。見積書・納品書・請求書で引き継ぐ項目と書き直す項目を表にまとめ、同じ内容を3回打ち替えない手順と、2枚を合わせて適格請求書にする方法を整理します。
- 請求書テンプレート|エクセルなど5形式の選び方と毎月の実務請求書テンプレートはExcel・Word・スプレッドシート・PDF・Webの5形式。計算・体裁・枚数の3つの基準で選び、登録番号と税率区分の欄を確かめます。毎月使う4つのルールと控えの残し方もまとめました。
- 見積書から請求書|作り方と引き継ぐ項目・書き直す5項目見積書から請求書を作るときは、取引先・品目・金額を引き継ぎ、書類名・発行日・請求書番号・支払期日・登録番号などの5項目を書き直します。変換前後の記載例と手順、有効期限の残し忘れといったつまずきまで整理します。