請求書の支払期日はいつ?|フリーランス法の60日ルールと数え方
請求書の支払期日は取引先と合意した支払サイトで決め、フリーランスへの発注では受領日から起算して60日以内が上限です。月末締め翌月末払いが収まる理由と支払サイト別の数え方、入金がないときの確認手順を整理します。
公開日: 最終更新日: 約 8 分で読めます
支払期日は取引先との合意で決め、請求書にはその合意に沿った具体的な日付で記載します。ただしフリーランスへの発注だけは、受領日から起算して 60 日が法律上の上限です。
この記事でわかること
- 支払期日の基本的な決め方(取引先との合意・支払いサイト)
- フリーランス法の「60日ルール」の内容(原則・期日未設定時・60日超過時・再委託の例外)と対象になる発注者の範囲
- 支払サイト別の数え方(月末締め翌月末払いが問題ない扱いとされる理由)
- 支払期日を過ぎても入金がないときの確認の仕方
支払期日の基本: 誰がどう決めるのか
支払期日は「請求書の日付から◯日後」のように法律で一律に決まっているのではなく、取引の当事者間の合意(契約)で決めるのが基本です。実務では、次のような支払いサイトがよく使われます。
- 月末締め翌月末払い: その月の納品分をまとめて、翌月末に支払う。もっとも一般的な形のひとつです
- 月末締め翌々月末払い: 締めから支払いまでが約 2 か月。後述の 60 日ルールとの関係で見直しが必要になる場合があります
- 納品後◯日以内: 単発案件などで、納品日を起点に期日を決める形です
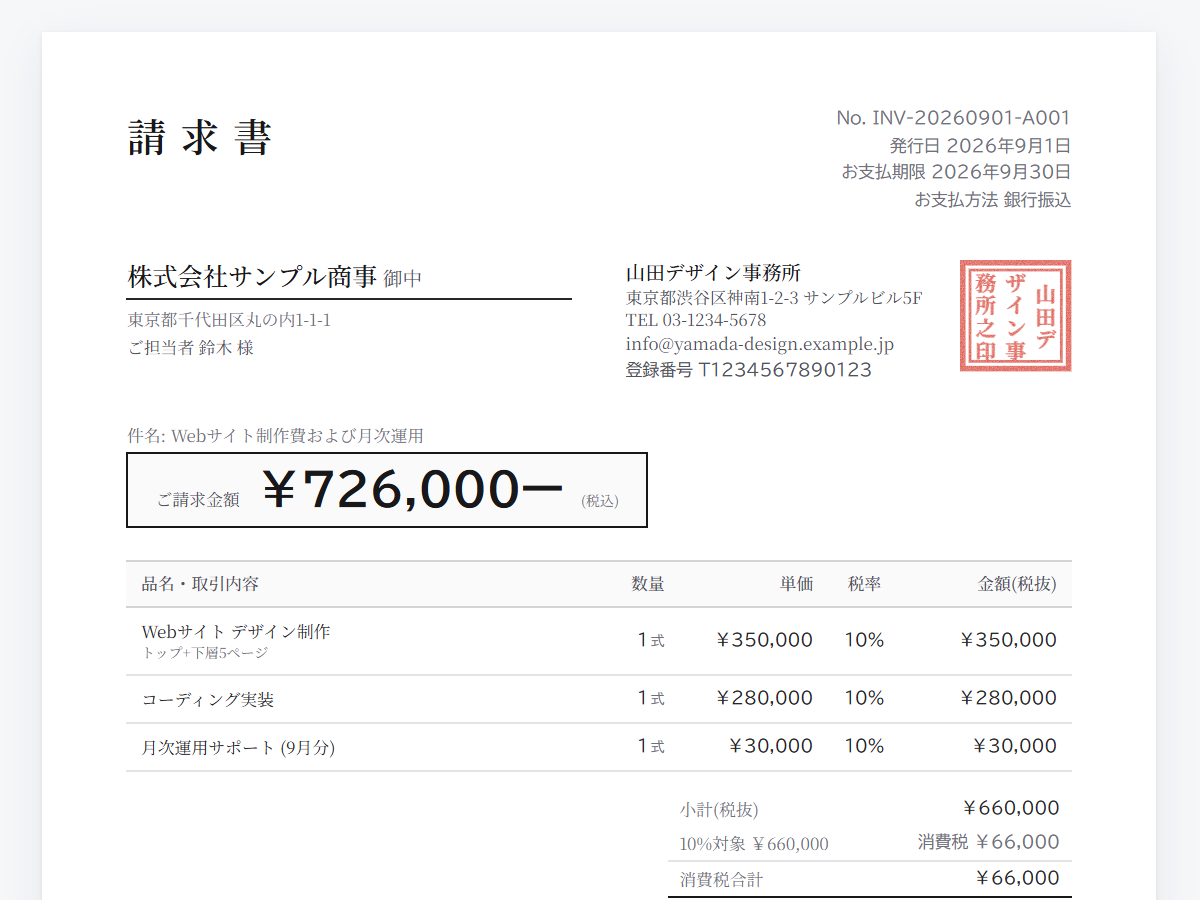
請求書には、この合意に沿った支払期日を「お支払期限: 2026年9月30日」のように具体的な日付で記載します。「発行から30日以内」のような書き方よりも、日付で書くほうが取引先の経理処理でも迷いが生じません。
月内の複数納品を 1 枚にまとめて月末締めで請求する形は合計請求書(月締め)の作り方で、顧問料のように毎月同じ金額・同じ期日で請求する形は毎月定額の請求書の作り方で解説しています。
見積書の有効期限をそのまま残さず支払期日へ書き直す手順は、見積書から請求書を作る流れにまとめました。
では、この支払いサイトの合意は、どこまでも自由に決められるのでしょうか。フリーランスへの発注には、法律で上限が定められています。
フリーランス法の「60日ルール」とは
2024 年 11 月 1 日に施行されたフリーランス法(特定受託事業者に係る取引の適正化等に関する法律)は、報酬の支払期日に上限を設けています(公正取引委員会 フリーランス法特設サイト・2026-08-26 確認)。
フリーランスへ業務委託をする発注事業者は、発注した物品等を受領した日から起算して 60 日以内の、できる限り短い期間内で支払期日を定めます。定めた支払期日までに報酬を支払うことが義務付けられています。
ポイントは次の 4 つです。
- 原則: 発注事業者は、成果物を受け取った日(役務の提供を受ける委託では、提供を受けた日)から起算して 60 日以内の、できる限り短い期間内で支払期日を定め、その期日までに支払います。60 日はあくまで上限で、「60 日ぎりぎりが標準」という意味ではありません
- 期日を定めなかった場合: 成果物を受け取った日が支払期日とみなされます
- 60 日を超える期日を定めた場合: 受領日から 60 日を経過する日が支払期日とみなされます
- 検査や請求書の提出に関わらず適用される: 起算日は検査をするかどうかを問わず受領日で、「請求書がまだ届いていないから支払わなくてよい」ともなりません。請求書の提出の有無にかかわらず、支払期日までに支払うこととされています(公正取引委員会 フリーランス法Q&A・2026-08-26 確認)
例外はひとつです。発注者自身が他の事業者から受けた業務をフリーランスに再委託する場合で、再委託である旨・元委託者の名称・元委託業務の支払期日をあらかじめ明示したときです。
このときは、元委託の支払期日から起算して 30 日以内の、できる限り短い期間内で支払期日を定めることができます(前掲 特設サイト)。
このルールが義務として課されるのは、発注側のうち「特定業務委託事業者」に当たる事業者です。つまり従業員を使用する個人や、従業員を使用するか役員が 2 人以上いる法人です。
従業員を使用しない発注者には支払期日のルールは適用されず、取引条件の明示義務のみが課されます。委託する業務の内容や期間によって、課される義務の範囲も変わります。ご自身の取引が対象になるかどうかの細かい当てはめは、公正取引委員会のフリーランス法 Q&A でご確認ください(前掲 Q&A)。
では、「月末締め翌月末払い」のようなふだんの支払いサイトは、この 60 日に収まっているのでしょうか。次の表で数えてみます。
支払サイト別に見る 60 日ルールとの関係【対照表】
日数は、成果物を受け取った日を 1 日目として数えます(受領日を算入します。前掲 フリーランス法Q&A)。月初の 1 日に納品した分が締めまでいちばん長く残るので、その場合の日数で比べると、主な支払いサイトと 60 日ルールの関係は次のとおりです。
| 支払いサイト | 支払までの最長日数(月初の 1 日に受領した場合) | 60 日ルールとの関係 |
|---|---|---|
| 納品後 30 日以内 | 30 日 | 収まる |
| 月末締め翌月 10 日払い | 約 41 日 | 収まる |
| 月末締め翌月末払い | 約 62 日(31 日の月) | 月単位の締めは「受領日から 2 か月以内」と運用され、問題ない扱い |
| 月末締め翌々月 10 日払い | 約 72 日 | 収まらない(受領日から 60 日を経過する日が支払期日とみなされる) |
| 月末締め翌々月末払い | 約 92 日 | 収まらない(同上。対象取引ではサイトの見直しが必要) |
機械的に数えると、月末締め翌月末払いでも 60 日を超えることがあります。7 月 1 日に受領した分の支払いが 8 月 31 日になるように、31 日の月では最長 62 日です。
この点について公正取引委員会は、月単位の締切制度をとる場合は「受領日から 2 か月以内」として運用する考え方を示しています。大の月で 60 日を数日超えることは、フリーランス法上問題としないとされています(前掲 フリーランス法Q&A)。
一方、月末締め翌々月 10 日払いや翌々月末払いは、この運用でも 2 か月を超えます。フリーランス法の対象になる取引では、60 日ルールに収まりません。
この場合、当事者がどんな期日を合意していても、受領日から 60 日を経過する日が法律上の支払期日とみなされます。発注側でこの形のサイトを使っているなら、フリーランスへの発注分について見直しが必要になります。
請求書の支払期日は、前月と同じ形で書き続けるのが基本です。スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)では作った 1 枚が端末に残り、前月の期日を見ながら今月分を書けます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません登録不要で使える請求書アプリを選ぶときの確認点は請求書を無料・登録不要で作成する方法にまとめています。
受注する側にとっての意味
このルールは発注側の義務ですが、受注する側(フリーランス)にとっては「支払いを求めるのは当然の権利」という制度的な裏付けになります。「期日を確認するのは催促がましくて気が引ける」と感じる方もいます。
けれども支払期日は、法律で保護された取引条件のひとつです。取引開始時に支払いサイトを確認し、請求書に期日を明記することは、遠慮すべきことではなく通常の実務です。
支払期日を過ぎても入金がないとき
期日を過ぎても入金が確認できない場合は、いきなり強い調子で催促するのではなく、事務的な確認の連絡から始めるのが実務的です。「請求書は届いていますか」「お手続きの状況を確認させてください」といった一言で、迷惑メールに入っていた・担当者が変わっていたなどの行き違いはたいてい解消します。
このとき、そもそも自分が請求書を送り忘れていた可能性の確認も忘れずに(確認の進め方は請求書の出し忘れチェックリスト)。
確認の連絡から最終の 3 通目までの文例と、期日から何日目に送るかは入金催促メールの文例にまとめています。
確認の連絡をするときは、送った請求書の控えがすぐに出せると話が早く進みます。控えの保存の仕方は電子帳簿保存法での請求書の保存方法で解説しています。
入金を確認できたあとで、先方から領収書を求められることもあります。但し書きの書き方は領収書の但し書きの書き方を、請求書まわりの実務全体は個人事業主の請求書ガイドをご覧ください。
よくある質問(FAQ)
Q1. 支払期日は請求書の発行日から数えるのですか?
いいえ。起算点は請求書の発行日ではなく、発注事業者が成果物を受け取った日(役務の場合は提供を受けた日)です。
受け取った日を 1 日目として算入し、請求書の提出が遅れてもこの起算点は変わらないとされています(前掲 フリーランス法Q&A)。
Q2. 法人間の取引にも 60 日のようなルールはありますか?
あります。2026 年 1 月に下請法(下請代金支払遅延等防止法)から改称・施行された取適法(中小受託取引適正化法)です。
企業間の製造委託・役務委託などを対象とし、こちらにも受領日から 60 日以内に代金の支払期日を定めるルールがあります(公正取引委員会 取適法 Q&A・2026-08-26 確認)。対象になる取引の範囲(資本金や従業員数などの基準)はフリーランス法と異なるため、公正取引委員会の取適法の案内でご確認ください。
Q3. 期日どおりに入金されましたが、請求額より少ない金額でした
報酬の種類によっては、支払側が源泉徴収をしたうえで支払うため、請求額より入金額が少なくなることがあります。対象になる報酬かどうか・いくら差し引かれるのかは源泉徴収税額の計算で確認できます。
振込手数料をどちらが負担する合意だったかも、あわせて見直してみてください。
前回の過入金や取引先側の代金と相殺されて少なかったときの請求書は、相殺請求書の書き方で扱っています。
Q4. 支払期日を過ぎたら、すぐに法的手段をとるべきですか?
まずは事務的な確認の連絡から始めるのが実務的です。行き違いで支払いが遅れているだけのケースも多いためです。
確認しても支払われない場合の相談先としては、フリーランス・トラブル110番などの公的な相談窓口があります。状況に応じて専門家にご相談ください。
まとめ: 次にやること
- 取引先との支払いサイト(月末締め翌月末払い等)を確認し、請求書に具体的な日付で明記する
- フリーランスとして受注しているなら、受領日を 1 日目にして 60 日(月末締めなら 2 か月)に収まるか数えてみる
- 期日を過ぎても入金がない場合の確認連絡の文面を、あらかじめ用意しておく
支払期日は、合意した日付を 1 行書き入れれば足ります。引っかかるのは、前回どの期日で出したかを毎月思い出す手間のほうです。
発行した請求書が手元に残る作り方なら、期日の書き方が月ごとにぶれません。スイスイ請求で作った 1 枚は端末に保存され、翌月分を同じ条件で書くときの控えになります。
支払期日入りの請求書も、登録不要で開いて 1 分。合意した期日を日付で入れて PDF 保存。作った 1 枚は端末に残ります。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。フリーランス法・取適法の個別の取引への当てはめは公正取引委員会の案内・Q&A や弁護士等の専門家に、税務の取り扱いは所轄の税務署・税理士等にご確認ください。
関連記事
- 請求書の出し忘れ|対処法と時効の考え方・防止チェックリスト請求書の出し忘れに気づいたら、まず未送付かを確認してすぐ送ります。取引年月日は動かさないこと、消滅時効は民法で請求できると知った時から5年が基準なこと、年をまたいだ売上の立て方、月末のチェックリスト6項目を整理します。
- 請求書の分割払いの書き方|着手金・中間金・残金の記載例と番号請求書の分割払い(分割請求)は、着手金・中間金・残金のようにひとつの案件の対価を複数回に分けて請求する方法です。各回に何回目かと支払期日を書く記載例、請求書番号の採番、消費税の端数処理で合計がずれる理由まで整理します。
- 源泉徴収税額の計算|10.21%の早見表と請求書への書き方源泉徴収税額は報酬額の10.21%、100万円を超えた部分だけ20.42%です。所得税10%に復興特別所得税を併せた率で、1円未満は切り捨て。報酬額別の早見表と、請求書への書き方までまとめました。