毎月同額の請求書の書き方|毎月発行は必要?使い回しと記入例
毎月同額の請求書は毎月1枚作り、変えるのは発行日・対象月・請求書番号の3か所だけです。毎月発行の要否、数か月分をまとめる書き方、契約書方式で発行側がやることを、92,000円+消費税9,200円=101,200円の記入例つきで解説します。
公開日: 最終更新日: 約 8 分で読めます
「毎月同じ内容なら、毎回作らなくてよい」は半分だけ正しく、交付義務は課税事業者である取引先が求めるかで決まります。作るなら毎月 1 枚で、前月分から変えるのは発行日・対象月・請求書番号の 3 か所だけです。
結論: 毎月同額の請求書は「毎月 1 枚・日付と番号だけ変える」が基本形【記入例】
顧問料・保守料・レッスン料・業務委託の月額報酬など毎月同じ金額の取引では、前月分から変えるのは ①発行日 ②対象月(件名・明細の「〇月分」)③請求書番号 の 3 か所です。金額・書式・登録番号・振込先は変えません。
臨時の作業があった月だけ、明細行を 1 行足します。
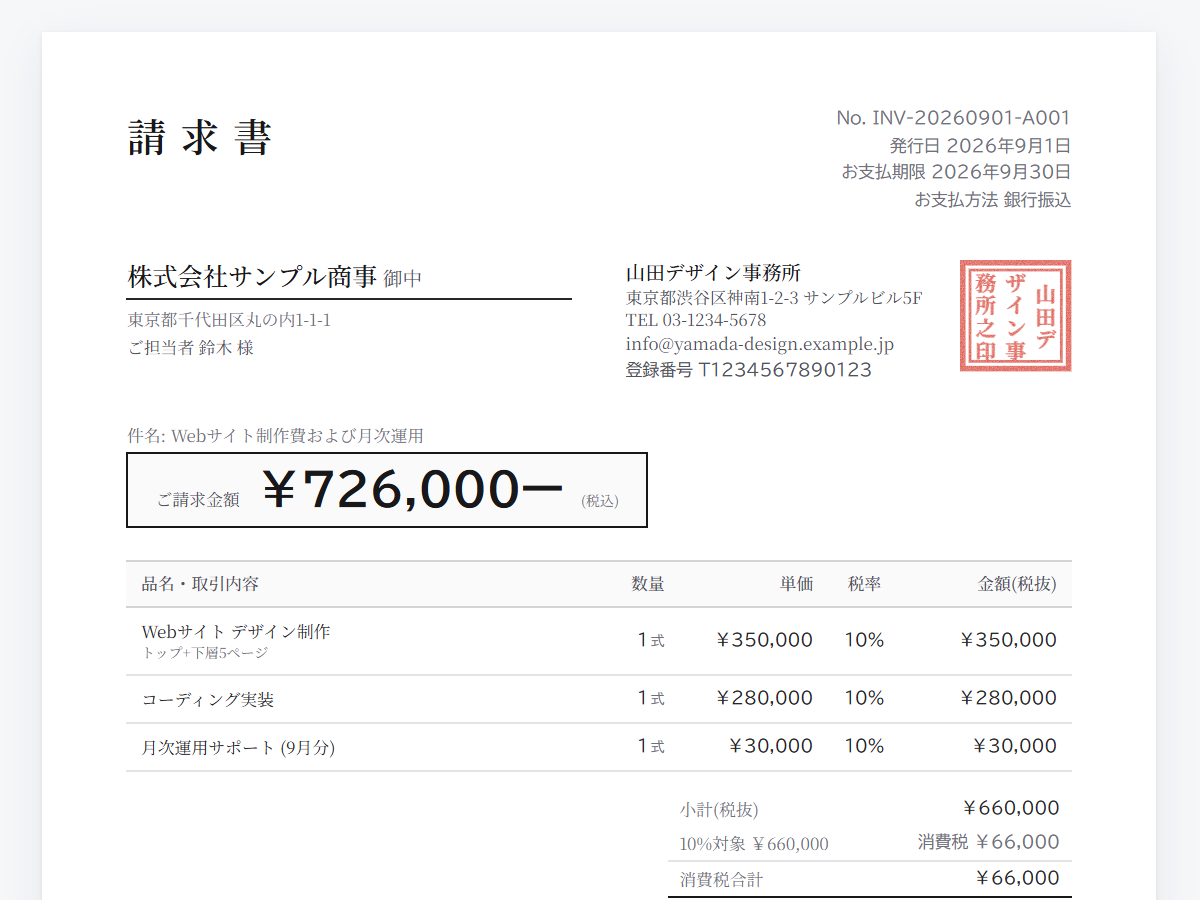
| 項目 | 記載例 |
|---|---|
| 発行日・請求書番号 | 2026 年 8 月 31 日/No. 2026-08-001 |
| 件名 | 2026 年 8 月分 業務委託料 ご請求書 |
| 明細①(毎月同額) | Web サイト保守・運用(8 月分・8/1〜8/31) 80,000 円 |
| 明細②(臨時) | 追加作業(トップページ改修・8/12 完了) 12,000 円 |
| 小計 | 92,000 円 |
| 消費税(10%) | 9,200 円 |
| ご請求金額 | 101,200 円 |

月額 80,000 円・追加作業 12,000 円は説明用の例で、相場ではありません。迷いやすいのは、毎月発行の要否、契約書方式の意味、まとめ発行の可否、使い回しの 3 か所、金額が変わる月、の 5 点です。
毎月同額でも請求書は毎月発行しないといけない?
インボイス(適格請求書)の交付義務は、課税事業者である取引先からの求めに応じて生じます。
国税庁は、適格請求書発行事業者には「相手方(課税事業者に限ります。)からの求めに応じて」適格請求書の交付義務が課されている(消費税法 57 条の 4 第 1 項)と示しています(国税庁 インボイス制度 Q&A 問 41・令和 5 年 10 月改訂・2026-08-20 確認)。
毎月同額かどうかは関係なく、取引先が求めるなら発行します。相手が消費者(たとえば個人のレッスン生)なら、消費税法上の交付義務はありません。
発行の形は ①毎月 1 枚 ②数か月分をまとめて 1 枚 ③請求書を発行せず契約書 + 通帳で済ませる(複数書類方式)、の 3 つです。どれにするかを決めるのは、インボイスを保存して仕入税額控除を受ける取引先の経理都合です。
「毎月ほしいのか、まとめてよいのか、契約書方式にするのか」を取引の始めに確認しておくと、毎月の請求が迷いなく回ります。
「契約書があれば請求書は不要」の正しい意味(発行する側がやること)
正確には、「契約書 + 通帳(または振込金受取書)」のセットでインボイスの記載事項を満たす複数書類方式が認められている、という意味です。国税庁は、必要な記載事項は一の書類だけで全てが記載されている必要はなく、複数の書類全体で満たせばよいとしています(国税庁 インボイス制度 Q&A 問 95・令和 5 年 10 月改訂・2026-08-20 確認)。
取引年月日は通帳や振込金受取書の記録が示すため、契約書の側に登録番号・適用税率・税率ごとに区分した消費税額等を書いておきます。発行する側がやることは 2 つです。
- 新しく結ぶ契約書に、その 3 点を記載する
- 令和 5 年 9 月 30 日以前からの既存契約は、結び直さなくても、不足している登録番号等を書面で通知すれば差し支えない(同問 95 参考)
「登録番号等のお知らせ」を 1 回送り、控えを契約書とセットで残しておきます。
数か月分をまとめて 1 枚の請求書にしてよい?
数か月分をまとめて 1 枚の請求書にすることは、課税期間の範囲内であれば認められます。国税庁は、適格請求書の記載方法として「課税期間の範囲内で、一定の期間内の取引をまとめて記載する方法」を認めています(国税庁 タックスアンサー No.6625・2026-08-20 確認)。
家賃のような毎月定額の取引でも、一定期間の取引をまとめた適格請求書を交付できると示しています(前掲問 95)。
書き方は、明細を「6 月分」「7 月分」「8 月分」のように月ごとの行に分け、対象期間を件名にも明記します。3 か月分なら明細 3 行で、月額 × 3 の検算が通る形です。
注意点は 2 つです。課税期間(個人事業主は暦年)をまたがないことと、入金の時期が変わるので支払期日を契約で確認してから切り替えることです。
同じ月の中の複数の取引を 1 枚にまとめる合計請求書は別のテーマで、合計請求書(月締め)の作り方で解説しています。
使い回しで間違えやすい 3 か所(日付・対象月・請求書番号)
前月分をコピーする「使い回し」自体は問題ありませんが、発行日・対象月・請求書番号の更新漏れが、差し戻される間違いのほとんどを占めます。発行日が前月のまま、件名だけ直して明細の「〇月分」が古いまま、番号が前月と重複 — どれも経理の照合で見つかり、再発行の手間が発生します。
チェックは「日付 → 月 → 番号」の 3 点確認で足ります。
- 発行日を今月の締め日(月末など)に直す
- 件名と明細行の「〇月分」・対象期間を今月に直す
- 請求書番号を重複しない連番に進める(例: 2026-08-001 の翌月は 2026-09-001)
逆に、書式・税率の区分・登録番号・振込先は変えないのが正解です。毎月レイアウトが変わる請求書は、かえって取引先の確認作業を増やします。
スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)なら前月分をもとに翌月分を作れるので、直すのはこの 3 か所だけです。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません金額が変わる月・臨時の作業があった月の書き方
毎月同額の行はそのまま残し、臨時分は行を分けて足すのが基本です。記入例の 2 行目「追加作業(トップページ改修・8/12 完了)」がその形で、月額と混ぜて 1 行にすると、取引先は定額分と臨時分を切り分けられません。
行を分けておけば、翌月は追加の行を消すだけで元の形に戻ります。行が増えても消費税の計算は小計に対して 1 回で、行ごとに消費税を立てません。
単価改定で月額そのものが変わるときは、備考に「2026 年 10 月分より月額 90,000 円(税別)に改定」のように適用開始月を書いておくと、差額の問い合わせを防げます。値引きをする月のマイナス行の立て方は請求書の値引きの書き方で解説しています。
インボイス対応で気をつけること(登録番号・端数処理・登録をやめるとき)
毎月同額でも、インボイスの記載事項 6 項目は毎月の請求書 1 枚ごとに必要です(前掲 No.6625)。
- ①発行者の氏名または名称と登録番号
- ②取引年月日
- ③取引内容
- ④税率ごとに区分して合計した対価の額と適用税率
- ⑤税率ごとに区分した消費税額等
- ⑥交付を受ける事業者の氏名または名称
消費税の端数処理は 1 枚につき税率ごとに 1 回で、明細行ごとの端数処理は認められていません(国税庁 インボイス制度 Q&A 問 57)。計算の手順は時給の請求書の書き方で解説しています。
取引の途中で、自分が適格請求書発行事業者でなくなる場合にも注意します。国税庁は、契約書方式のように都度請求書を交付しない取引では、相手方が発行事業者でなくなったことの把握が困難になると注意を促しています(前掲問 95)。
毎月の請求書が急に「登録番号なし」に変わると、取引先の仕入税額控除に影響するため、登録をやめるときは自分から連絡するのが実務です。免税事業者のまま発行する請求書の形は免税事業者の請求書の書き方を参照してください。
発行した請求書の控えはどうする?
交付した適格請求書の写しは、交付した日の属する課税期間の末日の翌日から 2 月を経過した日から 7 年間の保存が必要です(国税庁 インボイス制度 Q&A 問 79・令和 5 年 10 月改訂・2026-08-20 確認)。紙で交付した写しだけでなく、電子データ(電磁的記録)で提供した場合の記録も同じ期間の保存が求められます。
毎月 1 枚の取引でも、取引先が 3 社あれば年 36 枚、7 年分では 250 枚を超えます。PDF の控えを「取引先別 → 年月順」のフォルダとファイル名(例: 2026-08_◯◯株式会社.pdf)で揃えておくと、確定申告のときにすぐ取り出せます。
月末の発行と同時に控えを保存する流れにしておけば、後からまとめて探す手間もかかりません。電子で保存する場合の細かな要件は、国税庁の案内や税理士に確認してください。
よくある質問
Q1. 業務委託の月額報酬に源泉徴収は必要ですか?
報酬の種類によって源泉徴収の対象になることがあります。国税庁は対象になる報酬・料金等を、原稿料・講演料や士業の報酬など 8 区分で列挙しており(国税庁 タックスアンサー No.2792)、自分の報酬がどれに当たるかで扱いが変わります。
要否の判断は取引先・税理士に確認してください。源泉徴収がある請求書の書き方は講師料の請求書の書き方で解説しています。
Q2. 家賃を毎月受け取る大家も請求書を出す必要がありますか?
課税事業者である借主から求められなければ、消費税法上の交付義務はありません。口座振替・口座振込で受け取る家賃は、契約書に登録番号などを記載し、通帳や振込金受取書と合わせて記載事項を満たす複数書類方式が使えます(国税庁 インボイス制度 Q&A 問 95)。
Q3. 請求書番号は毎月どう付ければよいですか?
請求書番号はインボイスの記載事項 6 項目に含まれておらず(前掲 No.6625)、重複しない連番にしておけば形式は自由です。「2026-08-001」のように年月を含めると、月 1 枚の請求でも番号の進め忘れにすぐ気づけます。
取引先が複数あるなら、末尾の連番の前に取引先ごとの記号を挟む方法もあります。
Q4. 会社員の副業の月額報酬でも同じ書き方でよいですか?
毎月変える 3 か所の考え方は同じです。個人名での発行や住所の扱いなど、会社員に特有の論点は副業の請求書の書き方で解説しています。
Q5. 毎月の請求書は PDF をメールで送るだけでよいですか?
適格請求書は電子データ(電磁的記録)での提供も想定されており、提供した場合の記録も写しと同じく 7 年保存です(国税庁 インボイス制度 Q&A 問 79)。送る方法自体は、取引先と合意した形で問題ありません。
まとめ: 次にやること
- 取引の始めに、毎月 1 枚か・数か月分まとめてか・契約書方式かを取引先に確認する
- 前月分を複製し、発行日・対象月・請求書番号の 3 か所だけ直して発行する
- 交付した控えを取引先別・年月順の PDF で 7 年保存する
毎月同額の請求書は、3 か所だけ変えて毎月 1 枚で回せます。月末ごとに前月の PDF を探して開き、3 か所の直し忘れを毎回チェックするのが手間です。
前月分を複製できる請求書アプリやテンプレートなら、毎月ゼロから作らずに済みます(形式の選び方は請求書テンプレートの選び方)。スイスイ請求なら、前月分をもとに翌月分を作れ、臨時の作業があった月は明細行を 1 行足すだけです。
関連記事
毎月同額の請求書も、登録不要で開いて 1 分。前月分をもとに翌月分を作成。直すのは発行日・対象月・請求書番号の 3 か所だけ。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。消費税・インボイス登録の個別の判断は、国税庁タックスアンサー・税務署・税理士等の専門家にご確認ください。