副業の請求書の書き方|会社員でも個人名でOK・記入例つき
開業届や屋号がない会社員でも、個人名で請求書を発行できます。必須項目の記入例、免税事業者の消費税の書き方、源泉徴収10.21%の記載例、住所はどこまで書くかまでを国税庁の一次情報で整理します。スマホだけで作る手順も紹介します。
公開日: 最終更新日: 約 8 分で読めます
開業届や屋号がなくても、会社員は個人名で請求書を発行できます。書くのは宛名・発行者名など 8 項目で、住所は国税庁が挙げる記載事項に含まれません。
会社員でも請求書は出せる?【結論: 個人名で OK】
請求書の発行に資格や届出は不要で、法律上の様式の定めもありません。取引先が求めているのは「誰が・いつ・何を・いくらで」提供したかが分かる書類であって、発行者が個人事業主かどうかではありません。
押印も同じで、国税庁が適格請求書の記載事項として挙げている項目に押印は入っていません(国税庁 タックスアンサー No.6625・2026-08-21 確認)。取引先の慣習で求められたときだけ対応すれば足り、押す場合の印影は角印をオンラインで用意する方法の記事にまとめました。
副業の請求書に書く項目一覧【記入例つき】
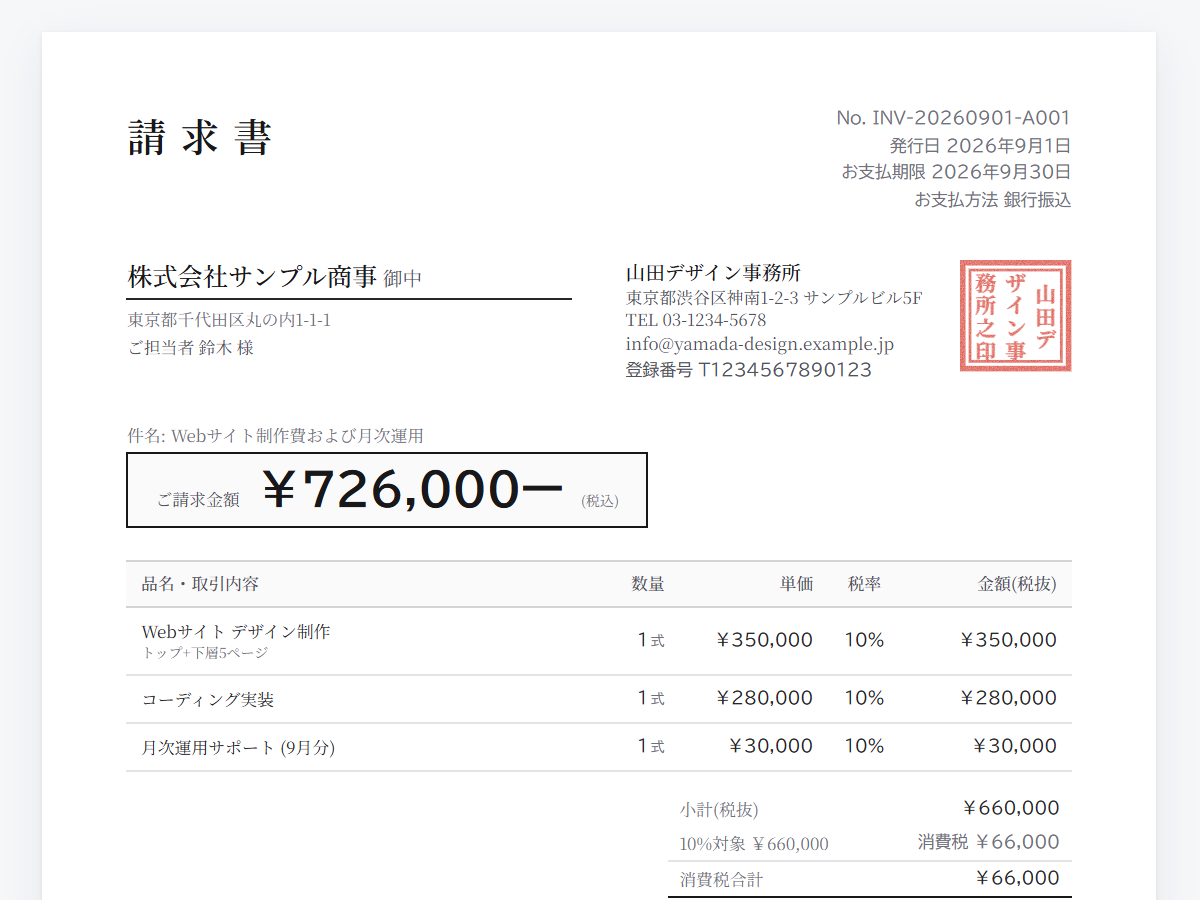
書く項目は 8 つ押さえれば十分です。国税庁が適格請求書(インボイス)の記載事項として挙げているのは、発行者の氏名または名称・取引年月日・取引内容・税率ごとに区分した対価の額・消費税額等・交付先の氏名または名称などです(国税庁 タックスアンサー No.6625・2026-08-21 確認)。
副業でインボイス登録をしていない場合は登録番号と消費税額の区分は不要なので、実務上は次の 8 項目になります。
| 項目 | 記入例 |
|---|---|
| 宛名 | 株式会社◯◯ 御中 |
| 発行者名 | 山田 太郎(個人名で OK) |
| 請求書番号 | 2026-001(自分で採番) |
| 発行日 | 2026年8月31日(締め日に合わせる) |
| 取引内容 | Web サイト用記事執筆(8月分・3本) |
| 金額 | 30,000 円(税込) |
| 支払期日 | 2026年9月30日(契約・発注書に従う) |
| 振込先 | ◯◯銀行 ◯◯支店 普通 1234567 ヤマダタロウ |

屋号の欄は空欄でかまいません。振込手数料をどちらが負担するかは事前に取り決めておき、先方負担なら「振込手数料は貴社にてご負担願います」と備考に書き添えます。
取引内容は「業務委託料一式」で済ませず、何をいくつ納めたかまで書きます。上の記入例なら「Web サイト用記事執筆(8月分・3本)」です。
単価 10,000 円 × 3 本 = 30,000 円と明細行を分けておくと、先方の経理が検収と突き合わせやすくなります。稼働時間で契約している副業なら「◯◯業務 32 時間 × 1,500 円」のように時間と単価を並べます。
時間単位の請求の組み立て方は時給制の請求書の書き方の記事で扱いました。
請求書番号は「2026-001」「2026-002」と発行順に振ります。発行日は締め日に合わせ、8 月末締めなら 2026年8月31日、支払期日は契約どおり 2026年9月30日と書きます。
「請求書到着後 30 日以内」のような相対的な書き方は行き違いのもとになります。
消費税はどう書く?【免税事業者(副業のほとんど)の場合】
インボイス登録をしていない免税事業者は、税込の合計金額だけで問題ありません。免税事業者かどうかは基準期間の課税売上高で決まり、個人の場合の基準期間はその年の前々年です。
前々年の課税売上高が 1,000 万円以下なら、原則として消費税の納税義務は免除されます(国税庁 タックスアンサー No.6501・2026-08-21 確認)。この条件に当てはまる限り、会社員の副業の多くは免税事業者に当たります。
免税事業者のままでも消費税相当額を含んだ金額で請求すること自体は制度上問題ありませんが、登録番号と誤認されるような番号を書くことはできません。
インボイス発行事業者として登録を受けると、課税事業者として消費税の申告が必要になります(国税庁 インボイス制度特設ページ・2026-08-21 確認)。また、取引先には 2031 年 9 月末まで、インボイスの保存がなくても仕入税額相当額の一定割合を控除できる経過措置が用意されています(同ページ)。
「登録していないと取引できない」わけではないので、取引先から求められていない段階で慌てて登録する必要はありません。登録番号なしの請求書の書き方は免税事業者の請求書の書き方の記事で詳しく解説しています。
源泉徴収がある仕事の書き方【10.21% の記載例】
原稿料や講演料、デザイン報酬などは、支払側(取引先)が源泉徴収をしてから振り込みます。源泉徴収の対象になるのは、原稿料や講演料、弁護士・税理士など特定の資格を持つ人への報酬などです。
謝礼・取材費などの名目でも、実態が報酬・料金と同じであれば源泉徴収の対象になります(国税庁 タックスアンサー No.2792・2026-08-21 確認)。
税率は、支払金額が 100 万円以下なら 10.21%、100 万円を超える場合は「(支払金額 − 100 万円)× 20.42% + 102,100 円」で計算します。求めた税額に 1 円未満の端数があるときは切り捨てます(国税庁 タックスアンサー No.2795・2026-08-21 確認)。
| 1 回の支払金額 | 源泉徴収税額 | 差引請求額 |
|---|---|---|
| 50,000 円 | ▲5,105 円 | 44,895 円 |
| 100,000 円 | ▲10,210 円 | 89,790 円 |
| 1,500,000 円 | ▲204,200 円 | 1,295,800 円 |
請求書には、報酬額・源泉徴収税額・差引請求額の 3 行を並べます。8 月分の原稿料 100,000 円なら「原稿料(8月分) 100,000 円」「源泉徴収税額(10.21%) ▲10,210 円」「差引請求額 89,790 円」です。
150 万円の行は国税庁が示している計算例と同じで、(1,500,000 − 1,000,000) × 20.42% + 102,100 円 = 204,200 円 になります(同 No.2795)。この 3 行は、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)なら源泉徴収欄を設定するだけで、会員登録なしにそのまま作れます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりませんなお、請求書で報酬の額と消費税等の額を明確に区分して書いた場合には、源泉徴収の対象を消費税抜きの報酬額のみにできる取り扱いがあります(前掲 No.2792)。源泉徴収の要否は業務の内容によって異なるため、初めての取引では「源泉徴収はありますか」と支払側の取引先に確認してから請求書を作るのが確実です。
セミナーや研修の講師を引き受けた場合の書き方は講師料の請求書の書き方の記事にまとめています。
住所や個人情報はどこまで書く?
請求書に住所を書くことは、国税庁が挙げる記載事項には含まれていません。前掲の No.6625 が挙げる記載事項は、氏名または名称・登録番号・取引年月日・取引内容・対価の額・税率・消費税額等・交付先の氏名または名称です。
発行者の住所はこの中になく、免税事業者が出す請求書にはそもそも法定の様式がありません。自宅住所を取引先に知らせたくない場合は、氏名と連絡先(メールアドレスや電話番号)を書いておけば、書類として十分に機能します。
実務では、発行者名の下に「メール: yamada@example.com / 電話: 090-0000-0000」のように連絡先を 1 行入れます。
ただし、取引先の経理ルールや支払調書の作成で住所の記載を求められることは実務上よくあります。求められた場合に備えて、住所を書く欄は空けておき、必要な取引先にだけ記載する運用にしておくと柔軟に対応できます。
出した後にやること: 控えの保存と確定申告
請求書の控えは、収入の根拠資料としてそのまま残しておきます。インボイス発行事業者として登録している場合は、交付した適格請求書等の写しを保存する義務が課されます(国税庁 タックスアンサー No.6498・2026-08-21 確認)。
保存期間は、交付した日の属する課税期間の末日の翌日から 2 月を経過した日から 7 年間です(国税庁 インボイス制度 Q&A 問 79・2026-08-21 確認)。登録していない場合も、確定申告や取引先からの問い合わせに備えて、発行した請求書は年分ごとにまとめ、入金の記録と対にして残しておくと安心です。
確定申告は、給与を 1 か所から受けていて給与の全部が源泉徴収の対象となる場合、給与所得・退職所得以外の所得金額の合計が 20 万円を超える人に必要です(国税庁 タックスアンサー No.1900・2026-08-21 確認)。副業の所得がこの基準を超えそうな場合は、請求書の控えと経費の領収書を揃えておくと申告の準備が一気に楽になります。
取材の交通費など、いったん自分で払って取引先に請求した分がある場合の書き方は立替経費を請求書に載せる方法の記事で整理しました。個別の税務判断は税務署または税理士に確認してください。
よくある質問
Q1. 複数の取引先に請求する場合、請求書番号はどう付けますか?
自分が管理しやすい連番で問題ありません。「2026-001」のように年 + 通し番号にしておくと、確定申告の時期に請求書の控えと入金を突き合わせる作業が楽になります。
取引先ごとに枝番を付ける方法もあります。
Q2. 副業の売上が 1,000 万円を超えたら消費税はどうなりますか?
個人の場合、基準期間であるその年の前々年の課税売上高が 1,000 万円を超えると、その年は納税義務の免除がなくなります。前々年が 1,000 万円以下でも、特定期間(前年の 1 月 1 日から 6 月 30 日まで)の課税売上高が 1,000 万円を超える場合は免除されません。
特定期間の判定は、課税売上高に代えて給与等支払額の合計額で行うこともできます(国税庁 タックスアンサー No.6501・2026-08-21 確認)。
Q3. 取引先から支払調書が届きません。確定申告はできますか?
請求書の控えと入金の記録があれば集計できます。支払調書は支払者が税務署へ提出する法定調書です。
原稿料や講演料などは、同一人に対するその年中の支払金額の合計額が 50,000 円を超えるものが提出範囲です。提出期限は支払の確定した年の翌年 1 月 31 日です(国税庁 タックスアンサー No.7431・2026-08-21 確認)。
同ページが定めているのは税務署への提出であって、支払を受けた本人への交付には触れていません。届かないこともある前提で、自分の控えから年間の収入を出せる状態にしておきます。
まとめ: 次にやること
- 個人名の発行者名で、8 項目を埋めた請求書を 1 枚作る
- 初めての取引先には「源泉徴収はありますか」と確認し、あれば報酬額・源泉徴収税額・差引請求額の 3 行で書く
- 発行した控えは年分ごとにまとめ、入金の記録と対にして残す
副業の請求書は、個人名と 8 項目で成立します。続きにくいのは 2 回目以降で、テンプレートを探し直したり源泉徴収税額を毎回計算し直したりする手間が残ります。
スマホのブラウザで開ける請求書アプリなら、テンプレート探しがなくなります。スイスイ請求なら明細行と備考欄を自由に編集でき、源泉徴収税額の行を足した請求書も免税事業者の税込表示も、会員登録なしで作れます。手順は 3 つです。
- スマホのブラウザで開く(インストールも会員登録の画面もありません)
- 宛名・取引内容・金額・支払期日・振込先を入力する
- PDF として保存し、メールに添付して送る
関連記事
副業の請求書も、登録不要で開いて 1 分。個人名で 8 項目を入力して PDF 保存。源泉徴収の行も免税事業者の税込表示もそのまま作れます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務に関する助言ではありません。源泉徴収の要否や確定申告の個別の判断は、国税庁タックスアンサー・税務署・税理士等の専門家にご確認ください。