講師料の請求書の書き方|源泉徴収10.21%と手取り逆算の記入例
講師料の請求書は、講師料・資料作成費・交通費を行分けし、源泉徴収10.21%を差し引いた差引請求額まで書けば成立します。数字の通る記入例と、手取り契約の逆算(÷0.8979)・謝金名目の扱いを国税庁の一次情報で解説。
公開日: 最終更新日: 約 7 分で読めます
講師料の請求書は、報酬と消費税を区分して書き、源泉徴収税額(10.21%)を差し引いた差引請求額まで書けば成立します。税込 1 行で書くと、源泉の対象が広がって手取りが変わります。
結論: 講師料の請求書は「行分け + 源泉徴収の差し引き」で書く
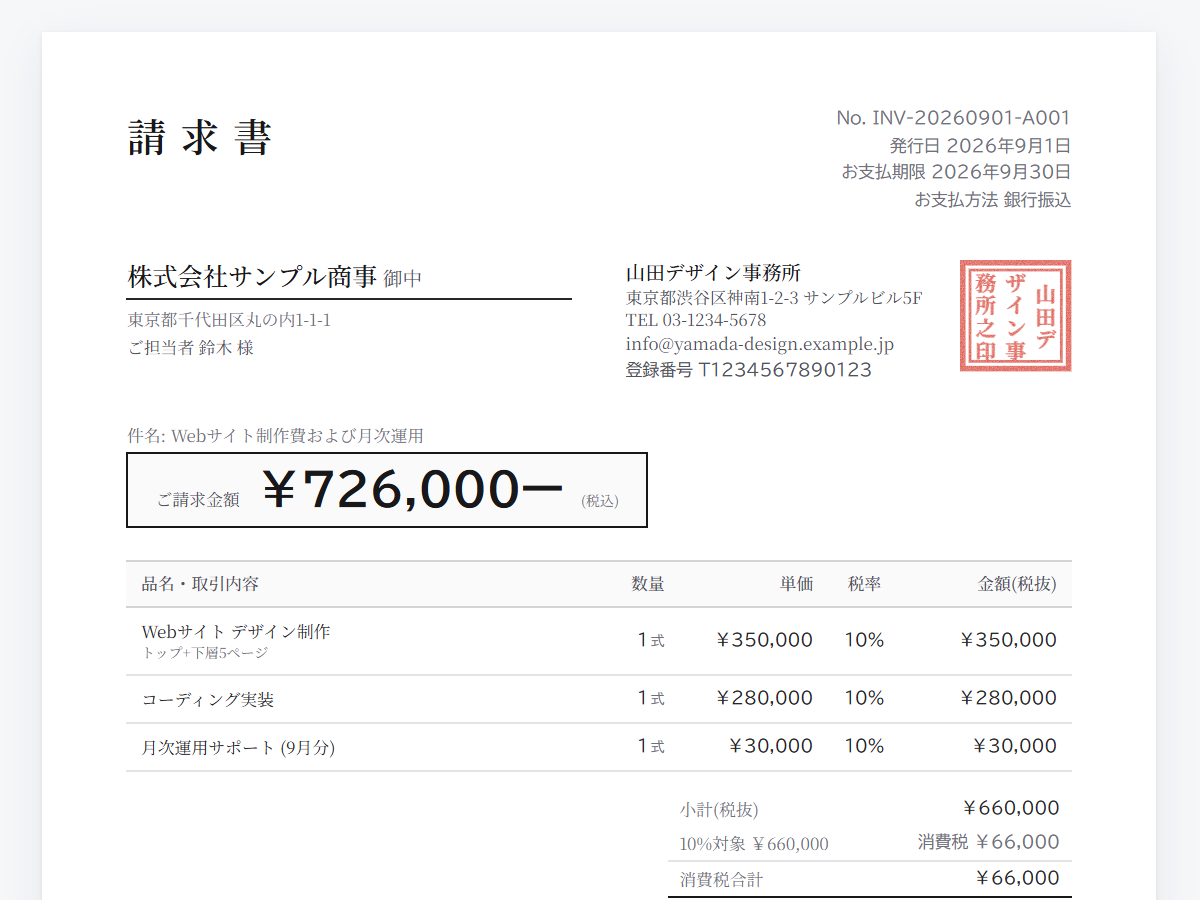
明細は講師料・資料作成費・交通費の行に分け、源泉徴収税額(報酬の 10.21%)を差し引いた「差引請求額」まで書きます。フリーランスや副業の講師は、雇用と違って自分で請求書を発行するのが基本です。
| 品目 | 金額 |
|---|---|
| 講師料(新人研修・2026年8月20日実施) | 80,000 円 |
| 資料作成費 | 20,000 円 |
| 小計(税抜) | 100,000 円 |
| 消費税(10%) | 10,000 円 |
| 源泉徴収税額(100,000 円 × 10.21%) | ▲10,210 円 |
| 差引請求額 | 99,790 円 |

迷いやすいのは、源泉徴収の書き方・交通費の行・「手取りで○円」と言われた場合の 3 点です。この順に見ていきます。
講師料の請求書に必要な記載項目
基本の記載項目は、ほかの請求書と同じ「発行者名・宛名・発行日・請求書番号・明細・合計額・振込先・支払期日」です。講師業ならではのポイントは次の 3 つです。
- 品目には実施日と内容を書く: 「講師料(◯◯研修・2026年8月20日実施)」のように書くと、主催者側の検収と経理処理がスムーズです
- 講師料と付帯費用は行を分ける: 資料作成費・事前打ち合わせ費・交通費は別の行に分けると、源泉徴収の対象範囲の確認がしやすくなります
- 源泉徴収税額の行を設ける: 源泉徴収がある場合は「源泉徴収税額 ▲◯円」の行を入れ、差引請求額まで書くのが実務の定番です
個人名での発行や宛名の書き方など、副業で初めて出す場合の基本項目は副業の請求書の書き方にまとめています。
源泉徴収はどう書く?講師料の 10.21% 計算例と区分記載
講演料は源泉徴収の対象で、税率は 100 万円以下の部分が 10.21%、100 万円を超える部分が 20.42% です。支払金額が 100 万円以下なら「支払金額 × 10.21%」で計算し、1 円未満の端数は切り捨てます(国税庁 タックスアンサー No.2795・2026-08-14 確認)。
実際に税額を計算して納めるのは支払者である主催者側です。ただ、請求書に源泉徴収税額を明記しておくと金額の行き違いを防げるため、記載するのが実務の慣行です。
報酬の額と消費税等の額を請求書で区分して書いていれば、源泉徴収の対象を消費税抜きの報酬額のみとして差し支えないとされています(同 注書き)。冒頭の記入例は税抜 100,000 円と消費税 10,000 円を区分しているため、源泉対象は 100,000 円だけです。
区分せず税込 110,000 円と書くと、110,000 円全体が源泉対象になり得ます。区分記載は講師側にメリットのある書き方です。
「手取り○円でお願いします」と言われたら【手取り契約の逆算】
手取り額だけが決まっている契約では、「手取額 ÷ 0.8979 = 支払金額」で逆算してから請求書を書きます。
国税庁は、税引手取額を報酬とする契約(いわゆる手取り契約)について、税率 10.21% なら手取額を 0.8979 で割り戻して支払金額を出す方法を示しています。手取り 10 万円の例では、支払金額 111,370 円・源泉徴収税額 11,370 円です(国税庁 タックスアンサー No.2792 QA「手取契約の場合の源泉徴収税額の計算方法」・2026-08-14 確認)。
請求書には、逆算した支払金額 111,370 円を報酬額として書き、源泉徴収税額 ▲11,370 円を差し引いて差引請求額 100,000 円とします。「手取り 10 万円だから請求書も 10 万円」と書くと、源泉徴収後の受取額が約 89,790 円になり、約束した手取りに届きません。
明細に源泉徴収税額の行を 1 行足すだけなので、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)ならその場で行を足し、差引請求額まで入力してそのまま PDF にできます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません交通費・宿泊費はどの行に書く?源泉の対象になる場合・ならない場合
交通費・宿泊費を請求書に載せて講師が受け取る場合、原則としてその分も源泉徴収の対象に含まれます。一方、主催者が交通機関やホテルに直接支払い、講師を経由しない場合は、源泉徴収の対象に含めなくてよいとされています(国税庁 タックスアンサー No.2792 注意事項・2026-08-14 確認)。
つまり書き方は 2 通りです。
- 講師が立て替えて請求書に載せる: 「交通費(実費)」の行を分けて書く。例えば講師料 80,000 円 + 交通費 4,000 円なら、源泉対象は 84,000 円(税抜・区分記載の場合)。源泉徴収税額は 84,000 円 × 10.21% = 8,576 円(1 円未満切捨て)
- 主催者が直接手配・支払い: 交通費・宿泊費は請求書に載らず、講師料だけを請求する
どちらにするかは主催者側の経理処理にも関わるため、登壇前に「交通費は実費請求か、そちらで手配か」を確認しておくとスムーズです。立て替え経費の明細の書き方や領収書の扱いは立て替え経費の請求書の書き方で解説しています。
インボイス(適格請求書)で講師料を請求する場合に足す項目
主催者からインボイスを求められたら、これまでの項目に登録番号・適用税率・税率ごとに区分した消費税額等を加えます。国税庁が挙げる適格請求書の記載事項は次の 6 項目です(国税庁 タックスアンサー No.6625・2026-08-14 確認)。
- ①発行者の氏名または名称と登録番号
- ②取引年月日
- ③取引内容
- ④税率ごとに区分して合計した対価の額と適用税率
- ⑤税率ごとに区分した消費税額等
- ⑥交付を受ける事業者の氏名または名称
講師料・資料作成費と行を分ける明細の構造はそのままで、この 6 項目を満たせば適格請求書になります。
インボイス発行事業者に登録していない免税事業者は、登録番号なしの請求書をこれまでどおり発行できます。その場合の書き方は免税事業者の請求書の書き方で解説しています。
なお、区分記載で源泉対象を報酬額のみにできる取り扱いは、インボイス制度開始後も変わりません(前掲 No.2795 注書き)。
「謝金」「車代」という名目でも源泉徴収の対象になる?
名目が謝金・車代・調査費などであっても、その実態が講演料と同じであれば源泉徴収の対象になります(前掲 No.2795・No.2792 注意事項)。講師の仕事は「謝金」「謝礼」の名目で依頼されることが多いため、「謝金だから源泉はない」とは判断できません。
請求書の品目も、名目に関わらず「講師料(◯◯セミナー)」のように実態がわかる書き方にしておくと、主催者側の処理と食い違いにくくなります。
対象になるかどうかの最終的な判定は支払の実態によります。迷ったら、請求書を出す前に主催者へ「源泉徴収はありますか」と確認し、必要に応じて税理士や税務署に相談してください。
よくある質問
Q1. 主催者から領収書も求められました。請求書とは別に作るのですか?
振込払いなら振込記録が残るため、領収書を求められない場合もあります。当日現金払いの講演では領収書が必要になることがあり、請求書と同じ明細で作ります。
Q2. 毎週の継続レッスンは、1 回ずつ請求書を出すのですか?
主催者との取り決めによりますが、月末に 1 か月分をまとめて 1 枚で請求する「月締め」が実務では一般的です。品目を「◯月分 レッスン料(全 4 回)」とまとめるか実施日ごとに行を分けるかは、主催者の検収のしやすさで選びます。まとめ方は月締めの合計請求書の作り方で解説しています。
Q3. 会社員の副業で講師をしています。個人名で請求書を出せますか?
出せます。開業届や屋号がなくても、個人名で請求書を発行できます。宛名・振込先など副業ならではの記入ポイントは副業の請求書の書き方にまとめました。
Q4. 個人が主催する勉強会でも源泉徴収されるのですか?
源泉徴収を行うかどうかは、支払者である主催者側の義務・体制によって変わります。主催者が源泉徴収を行わない場合は、請求書に源泉徴収税額の行を入れず、報酬と消費税だけで請求します。
支払う側が個人のときの条文上の線引き(所得税法 204 条 2 項 2 号)は、イラストレーターの請求書の書き方で扱っています。
Q5. 時間単価で講師料が決まっている場合はどう書きますか?
「単価 = 時給、数量 = 稼働時間」の形で明細に書けます。稼働時間の端数(15 分 = 0.25)や消費税の端数処理を含めた書き方は時給の請求書の書き方で、端数処理まで関数で組み込む場合の式はエクセルでの請求書の作り方で解説しています。
まとめ: 次にやること
- 講師料・資料作成費・交通費を行で分け、税抜の報酬と消費税を区分して書く
- 源泉徴収税額 ▲◯円の行を入れて差引請求額まで書く。手取り指定なら先に手取額 ÷ 0.8979 で支払金額を出す
- 請求書を出す前に、主催者へ源泉徴収の有無と交通費の扱いを確認する
講師料の請求書は、この区分と源泉の 2 行が入っていれば形になります。登壇のたびに一から書き起こすと、その 2 行が抜けたり計算し直しになったりしがちです。
明細行を足せる請求書ツールなら、冒頭の記入例の形をそのまま入力できます。スイスイ請求は会員登録なしでブラウザから作成でき、講師料・交通費・源泉徴収税額の行を追加して、登壇が終わったその場でスマホから PDF にできます。
関連記事
講師料の請求書も、登録不要で開いて 1 分。講師料・資料作成費・源泉徴収税額の行を入れて PDF 保存。スマホからそのまま発行できます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。源泉徴収の要否や対象範囲の個別の判断は、国税庁タックスアンサー・税務署・税理士等の専門家にご確認ください。