遅延損害金の請求書|年3%・14.6%の計算例と消費税の区分
期日を過ぎた代金には、契約で決めた率か民法の年3%、取適法の対象なら年14.6%の遅延利息を求められます。143,000円が30日遅れた例で3つの率の計算と数え始める日、請求書に載せる行の消費税の区分を整理しました。
公開日: 約 9 分で読めます
期日を過ぎた代金の遅延損害金は、契約の率か民法の年 3% かを決めて数え始める日と 1 組にすれば、金額 × 率 × 日数 ÷ 365 の 1 行で計算できます。取適法の遅延利息(年 14.6%)だけは、期日ではなく受領から数えて 61 日目から始まります。
143,000 円・30 日の計算例と、請求書の行の消費税の区分に関わる 4 つの公的な記載
- 中小受託取引適正化法(取適法)6 条 1 項は、委託事業者が支払期日までに代金を払わなかったとき、給付を受領した日から起算して 60 日を経過した日から支払をする日までの日数に応じ、未払金額に規則の率を掛けた遅延利息を払うよう定めています(e-Gov 法令検索 製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律・2026-01-01 施行の現行版・2026-10-13 確認)
- その率を年 14.6% とするのは、令和 8 年 1 月 1 日施行の公正取引委員会規則です(e-Gov 法令検索 令和七年公正取引委員会規則第九号・2026-10-13 確認)
- 和解条項の書き方を説明する司法研修所の教材は、遅延損害金の期間を「遅滞した日(=期限の翌日)から支払済みまで」と定める例が一般的としています(司法研修所 教材〔裁判所サイト〕・2026-10-13 確認)
- 国税庁は、心身または資産に加えられた損害の発生に伴い受ける損害賠償金を、課税の対象にならないものに挙げています。ただし事務所の明渡しが期限より遅れて受け取る損害賠償金が賃貸料に相当する場合などは、課税の対象です(国税庁 タックスアンサー No.6157・令和 8 年 4 月 1 日現在法令等・2026-10-13 確認)
どの率で、いつから数えるか(取適法の14.6%は受領から61日目)
使う率は「取適法に当たるか」「契約に率があるか」の順に決まり、数え始める日も率によって違います。遅延損害金を求められる根拠と年 3% の概算は入金催促メールの文例の最後の節にあり、契約や発注書に年 3% を超える率(約定利率)があればその率を使います(民法 419 条 1 項ただし書)(e-Gov 法令検索 民法・2026-06-24 施行の現行版・2026-10-13 確認)。
取適法・契約の率・期日の決め方・受領から 60 日を過ぎた未払いか、の 4 つを当てると、次の 6 つのどれかに着きます。
- (a) 取適法に当たり、受領から 61 日目以降に払われたか、まだ払われていない: 年 14.6% を 61 日目から支払いの日まで(期日が 60 日目より前なら、60 日目までは (b) と同じ)
- (b) 取適法に当たるが、61 日目より前に払われたか、まだ 61 日目が来ていない: その間の取適法の遅延利息は 0。期日の翌日からの遅れは、民法の側で年 3% を目安に見る
- (c) 取適法に当たらず、契約や発注書に年 3% を超える率がある: その率を期日の翌日から(3% 以下の率なら専門家に確かめる)
- (d) 取適法に当たらず、率の定めもない: 年 3% を期日の翌日から
- (e) 取適法に当たらず、支払期日を決めていなかった: 請求を受けた時から遅れが始まる(民法 412 条 3 項。読み方は前掲の記事の Q3)
- (f) 取適法に当たるか分からない: (c) か (d) で見積もり、相手の区分は公正取引委員会の案内で確かめる
(c)(d) の「期日の翌日から」は、冒頭の司法研修所の教材が一般的とする定め方に合わせたものです。61 日目は公正取引委員会の資料の図にある数え方で、受領日を 1 日目にしています(公正取引委員会「取適法の概要」講習会資料・2026-10-13 確認)。
同じ資料は、取適法の遅延利息は民法や商法、当事者間で合意して決めた利息に優先して適用され、10% などの約定利率を定めていても適用されないとしています。(b) の期日の翌日からの分に契約の率を使えるかは書かれていないので、迷うときは専門家に確かめます。
取適法に当たるのは、資本金か従業員数が基準を上回る法人(委託事業者)が、業として請け負う作成などのために、個人や規模の小さい事業者へデザインなどを頼んだときです(前掲 2 条 3 項・8 項・9 項)。
| 率 | 当てはまるとき | 数え始める日 |
|---|---|---|
| 契約で決めた率(例 年 10%) | 取適法の外で、契約や発注書に年 3% を超える率がある | 期日の翌日(10 月 31 日) |
| 民法の法定利率 年 3% | 率の定めがない | 期日の翌日(10 月 31 日) |
| 取適法の遅延利息 年 14.6% | 相手が委託事業者・自分が中小受託事業者 | 受領日(役務は提供を受けた日)から数えて 61 日目 |
作例は、資本金 5,000 万円超の Web 制作会社が請け負ったサイトのデザインを、従業員のいない個人が受けた取引で、日付と金額は説明のための数字です。納品データの受領は 9 月 1 日(火)で、受領から 60 日目の 10 月 30 日(金)が支払期日です。
受領が 10 月 15 日(木)なら、取適法の数え始めは 12 月 14 日(月)です。それより前に払われれば取適法の遅延利息は 0 で、10 月 31 日からの分を (b) のとおり年 3% で見ます。
率と数え始める日が決まったら、日数を掛ける計算に移ります。
143,000円・30日を年3%・10%・14.6%で計算し、遅延損害金だけの請求書にする
同じ税込 143,000 円・30 日の遅れでも、年 3% なら 352 円、契約の年 10% なら 1,175 円、取適法の年 14.6% なら 1,716 円です。請求額は税抜 130,000 円と消費税 13,000 円、年 10% は仮に置いた約定の率で、使う率は前の節の判定で決まります。
作例では期日の翌日と受領から 61 日目がどちらも 10 月 31 日(土)で、3 つの率が同じ日から始まります。11 月 30 日(月)に遅延損害金の請求書を作るとして、前日の 11 月 29 日(日)までを初日も最後の日も 1 日に数え、30 日としました(本記事の数え方)。
式は「143,000 円 × 年率 × 30 日 ÷ 365」の 1 本で、1 円未満は切り捨てています。365 で割る日割りと、税込の請求額をそのまま元にした点は、本記事の見積もりの置き方です。
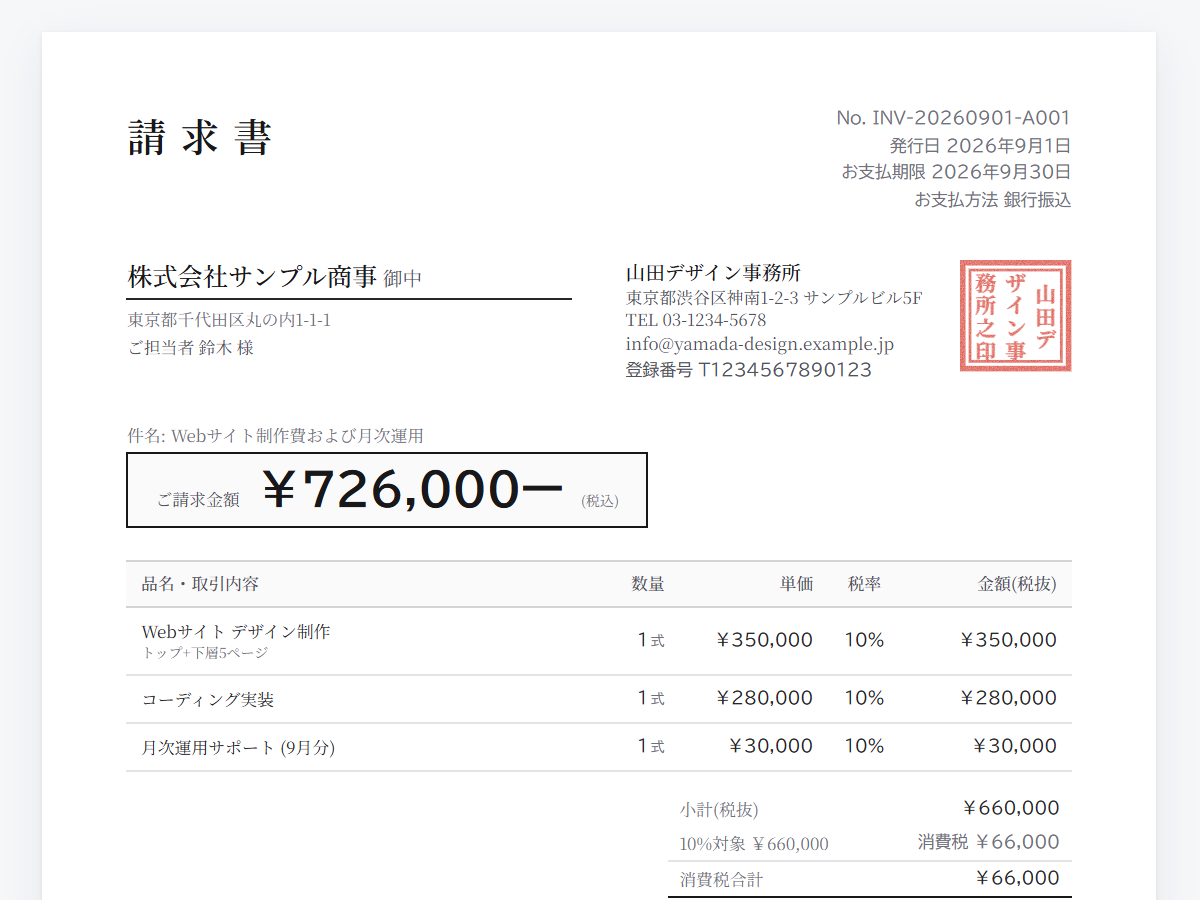
請求書は、元の売上を 2 枚に載せないよう、元の 1 枚に行を足さず、遅延損害金だけの 1 枚を新しく作ります。
品目: 遅延利息(INV-◯◯ 分・10/31〜11/29・30 日・年 14.6%) 1,716 円
税率・区分: 非課税 または 不課税(次の節)
備考: 請求書 INV-◯◯(税込 143,000 円・支払期日 10 月 30 日)の支払遅延分です。143,000 円 × 14.6% × 30 日 ÷ 365 で計算しています。
契約の率や年 3% で求めるなら品目を「遅延損害金」にして率を差し替えます。入金がさらに遅れたら、入金の日までの日数で数え直します。
分割の 1 回だけ遅れたときはその回の額で、一部だけ入ったときは入金の日までを元の額、翌日からを残りの額で数えます。
遅れた日数の確認から遅延損害金だけの 1 枚まで、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)で続けて扱えます。送付済にした元の請求書は期日を過ぎると一覧に「期限超過 N日」と出て、11 月 29 日に開けば「期限超過 30日」です。
新しい請求書に 1,716 円の行を入れて「税率・区分」を「非課税」か「不課税」にすると、消費税はその行に掛かりません。紙面の合計欄では、どちらを選んでも「非課税・不課税等」の同じ 1 行にまとまります。
備考には元の請求書番号と計算式を書けて、新しく作った 1 枚は無料の月 10 件のうち 1 件に数えます。
日数を数えて率を掛けるのは自分で、スイスイ請求に遅延損害金を計算する機能はありません。どちらの区分にするかも自分で決め、画面の区分の説明は遅延損害金に触れていません。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません遅延損害金の額は督促の下書きに入らず、期限を過ぎたことをメールやプッシュで知らせる機能もありません。相手のメールアドレスへアプリから送り届ける機能は有料の契約にあり、スマホではブラウザで開いて使います。
次は、この 1,716 円の行に消費税を掛けるかどうかです。
遅延損害金の行に消費税10%は上乗せしない(非課税か不課税かは確かめる)
代金の支払いが遅れたことへの遅延損害金は、消費税 10% を掛けない行として請求書に載せます。損害賠償金と見れば冒頭の一覧の 4 行目のとおり原則として対価に当たらず(国税庁 消費税法基本通達 5-2-5・2026-10-13 確認)、利子と見れば非課税の側で(e-Gov 法令検索 消費税法 6 条 1 項・別表第二 第三号・2026-10-01 施行の現行版・2026-10-13 確認)、どちらにも 10% は掛からないためです。
ただし利子の非課税を説明する No.6241 の例は、売上代金を手形で回収するときに別に請求する利息相当額で、適正金利に相当する場合に限られます(国税庁 タックスアンサー No.6241・令和 8 年 4 月 1 日現在法令等・2026-10-13 確認)。
支払いの遅れの遅延損害金を名指しして、非課税か不課税かを示した国税庁の記載は、確かめた範囲では見当たりません。請求書の消費税はどちらでも 0 円で、会計での扱いは税理士か税務署に確かめます。
反対に 10% を掛ける側の例が、冒頭の一覧の 4 行目にある、事務所の明渡しの遅れで賃貸料に相当する損害賠償金です(前掲 No.6157)。家賃の遅れと、退去の遅れで取る割増賃料の違いは、家賃の請求書の書き方のよくある質問にあります。
同じ損害賠償でも中身で課税か不課税かが分かれる別の例は、キャンセル料の請求書の書き方の判定の節にあります。
載せ方が決まったら、最後に求めるかどうかを決めます。
求めるかは自分で決める(3日の遅れなら年3%で35円)
遅延損害金を請求するかに決まった答えはなく、額の小ささや取引の続き方で決めてかまいません。翌営業日の 11 月 2 日(月)に入金されたなら、10 月 31 日からの 3 日分で、年 3% なら 35 円です。
取適法では、遅延利息は委託事業者が支払わなければならないものとして書かれています(前掲 6 条 1 項)。受ける側の請求書は、何日分を何 % で数えたかと額を知らせる役目です。
それでも払われないときの内容証明郵便や支払督促は、入金催促メールの文例の最後の節にあります。請求できる期間の目安は、請求書の出し忘れチェックリストが消滅時効として扱っています。
よくある質問
Q1. フリーランス法にも遅延利息の定めはありますか?
フリーランス法の条文に、遅延利息の率の定めは見当たりません(e-Gov 法令検索 特定受託事業者に係る取引の適正化等に関する法律・2024-11-01 施行の現行版・2026-10-13 確認)。支払期日を受領から 60 日以内に定める決まりと、その対象になる発注者は、請求書の支払期日はいつ?で確かめられます。
Q2. 元の請求書に遅延損害金の行を足して出し直してもよいですか?
送付済にした元の請求書は、スイスイ請求では編集がロックされ、「再発行」で枝番付きの差し替えを作るか、ロックを解除して直します。行を足すか別の 1 枚にするかは、相手や会計の都合に合わせて決めます。
Q3. 相手が取適法の対象か分からないときは?
委託事業者は法人に限られ、個人から受けた仕事は取適法の外です(前掲 2 条 8 項)。会社が相手で規模が分からないうちは契約の率か年 3% で見積もり、規模の基準に当たるかは公正取引委員会の案内で確かめます。
発注する側から見た区分の決め方は、発注書の書き方の 4 問にあります。
まとめ: 次にやること
- 契約書や発注書に、遅延損害金の率が書かれているかを確かめる
- 取適法に当たりそうなら受領日(役務は提供を受けた日)を確かめ、61 日目を数える
- 求めると決めたら、遅延損害金だけの 1 枚に期間と率を書く
式は 1 本のままで、額の違いはどの率をどの日から当てるかで生まれます。
暦と電卓で日数と率を手で合わせる方法は、月をまたぐ遅れや入金日の変更があるほど数え違いが出がちです。
期日と入金日から日数を出す式と率を並べた表計算の 1 行は、入金日を書き換えれば額を出し直せます。
明細行の「税率・区分」は行ごとに選べるので、スイスイ請求なら遅延損害金の行だけ 10% を掛けずに載せられます。
関連記事
遅延損害金だけの請求書も、登録不要で開いて 1 分。遅延損害金の 1 行は「非課税」か「不課税」を選ぶと、消費税の計算に入りません。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。遅延損害金を求めるか、取適法が当たるか、その行を非課税と不課税のどちらで扱うかは取引ごとに答えが変わるので、弁護士や税理士に確かめてください。