発注書・注文書の書き方|フリーランスに外注するときの記入例
フリーランスに外注するときの発注書(注文書)は、従業員のいない個人が頼む場合も、給付の内容・報酬の額・支払期日などを書面かメールで示します。イラスト5点を税込104,500円で頼む記入例で、項目の書き場所を整理しました。
公開日: 約 9 分で読めます
発注書・注文書の書き方に決まった様式はなく、フリーランスに外注するなら、自分が従業員のいない個人でも取引の条件を書面かメールで示します。イラスト 5 点・税込 104,500 円の記入例で項目ごとの書き場所を示し、60 日の上限と源泉徴収は自分と相手の区分で決まることも確かめます。
外注の前に読む、法令とパンフレットの 4 か所
- 特定受託事業者に係る取引の適正化等に関する法律(フリーランス法)3 条 1 項は、業務委託事業者に明示を求めています。特定受託事業者に業務委託をしたら直ちに、給付の内容・報酬の額・支払期日などを書面か電磁的方法で示します(e-Gov 法令検索 特定受託事業者に係る取引の適正化等に関する法律・2024-11-01 施行の現行版・2026-10-09 確認)
- 公正取引委員会のパンフレットは、この明示の義務がフリーランス同士の取引も対象で、発注する側がフリーランスでも課されると説明しています(公正取引委員会 フリーランス・事業者間取引適正化等法パンフレット・2026-10-09 確認)
- 示す事項は、名称・業務委託をした日・給付の内容・受領の期日と場所・検査完了日(検査をする場合)・報酬の額と支払期日などです(e-Gov 法令検索 公正取引委員会関係特定受託事業者に係る取引の適正化等に関する法律施行規則 1 条 1 項 1〜7 号・2026-05-21 施行の現行版・2026-10-09 確認)
- 受領日から 60 日以内のできる限り短い期間内に支払期日を定める義務(4 条 1 項)を負うのは、従業員を使用する個人などの特定業務委託事業者です(前掲 フリーランス法 2 条 6 項)
発注書に様式はなく、フリーランス同士の外注でも明示は要る(区分を決める4問)
発注書の形は自由で、先に決めるのは、頼む相手と自分がどの区分に入るかです。パンフレットも「書面の様式は定められていない」としています(前掲)。
区分は、次の 4 問を上から当てると決まります。
- Q1 相手の区分: 従業員のいない個人なら、自分が個人でも明示が要る(3 条)
- Q2 自分の雇用: 従業員を使うなら、支払期日は受領から 60 日以内(4 条)
- Q3 法人の基準: 基準に当たる法人なら、取適法の明示も確かめる
- Q4 源泉の対象: 個人へのデザイン等の報酬は、法人と給与を払う個人が差し引く
Q1 の相手には、役員が代表者 1 人だけで従業員のいない法人も入ります(前掲 2 条 1 項)。
相手が従業員を抱える会社なら、Q1 は「いいえ」で、この法律の明示はかかりません。それでも条件を書いて残せば、食い違いを確かめられます。
Q2 の「従業員を使用」は、週の所定労働時間が 20 時間以上で、31 日以上の雇用が見込まれる人を雇うことです。事業に同居の親族だけを使う場合は当たらないと、パンフレットは注記しています。
自分が法人なら、役員が 2 人以上いるときも Q2 は「はい」です(前掲 2 条 6 項)。60 日の上限がかかるのは、Q1 も「はい」の取引です。
Q3 の取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)で委託事業者になるのは、資本金や従業員数の基準に当たる法人だけです(e-Gov 法令検索 同法 2 条 8 項・2026-01-01 施行の現行版・2026-10-09 確認)。当たる法人が中小受託事業者に委託するなら支払方法を含む明示もかかるので(同 4 条 1 項)、当てはめは公正取引委員会の案内で確かめます。
区分が決まれば、あとは 1 枚のどこに何を書くかです。
イラスト5点・税込104,500円の発注書の記入例
個人のイラストレーターに Web 掲載用のイラスト 5 点を頼む 1 枚は、規則 1 条 1 項の 1〜7 号を次の 8 行に置けば埋まります。発注する側は従業員のいない Web 制作のフリーランスで、4 問のうち「はい」は Q1 だけです。
| 明示事項(規則 1 条 1 項) | 記入例 | 書く場所 |
|---|---|---|
| 名称(1 号) | 自分の屋号と、相手の氏名 | 発行元と宛名 |
| 業務委託をした日(2 号) | 2026 年 10 月 9 日 | 発行日 |
| 給付の内容(3 号) | Web 掲載用イラスト 5 点・修正 2 回まで | 件名と明細 |
| 受領の期日(4 号) | 2026 年 10 月 30 日 | 期日の欄 |
| 受領の場所(5 号) | 電子メールでデータを受け取る | 備考 |
| 検査完了日(6 号) | 2026 年 11 月 6 日(検査する場合) | 備考 |
| 報酬の額(7 号) | 95,000 円+消費税 9,500 円 | 明細と合計 |
| 支払期日(7 号) | 2026 年 11 月 30 日 | 備考 |
報酬は 1 点 19,000 円 × 5 点の 95,000 円で、税込 104,500 円です。単価と点数は、相場ではなく仮の数字です。
検査完了日の行は、受け取ったデータを検査する場合だけ書きます(6 号)。給付の内容は、パンフレットが挙げる品目・数量・仕様が読めるように、「修正 2 回まで」と作業の範囲まで入れます。
頼む目的の使い方を超えて著作権などの知的財産権を譲り受けたり許諾を受けたりするなら、その範囲を給付の内容に書き、対価を報酬に加えます(前掲 パンフレット)。
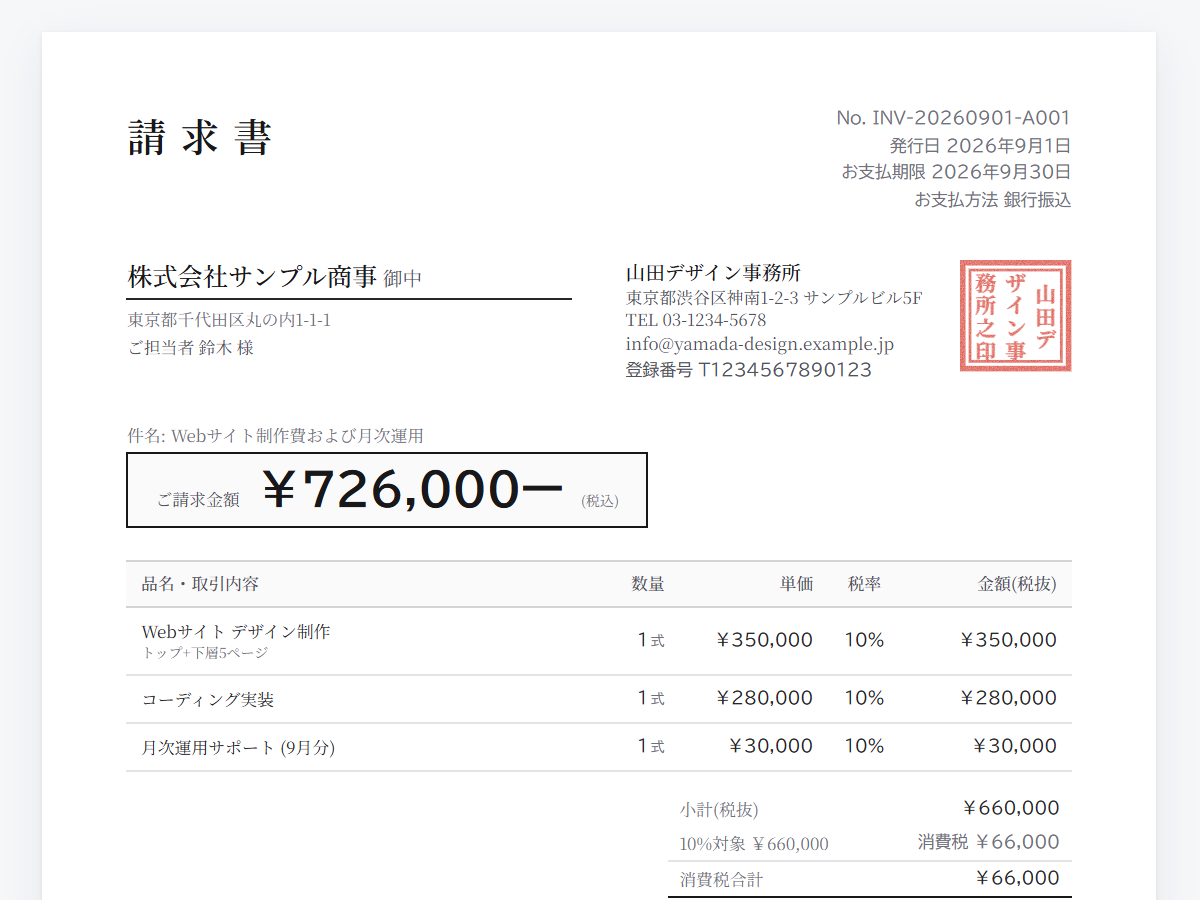
表の 8 行は、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)で、この記事のボタンから開く空の発注書に上から入れれば 1 枚になります。発行元に自分、宛名に相手を入れると、5 点の明細から紙面の「ご発注金額」に税込 104,500 円が出ます。
期日の欄は 1 つで見出しは「希望納期」ですが、入れるのは相手と決めた 10 月 30 日です。紙面にも「希望納期」と出るので、決まった日だと伝えるなら備考にも「納期 10 月 30 日」と書く手もあります。
受領の場所・検査完了日・支払期日は備考に 1 行ずつ書けば、紙面の下の「備考」にそのまま並びます。
任意で書く銀行振込などの払い方は、「詳細設定」の「お支払方法」に入れると紙面の右上に出ます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で発注書を作る →毎月 10 件まで無料・勝手に有料にはなりません支払期日・受領場所・検査完了日の専用の欄はなく、期日欄の見出しを「納期」に直すこともできません。インボイスの記載事項を確かめる表示は請求書と領収書にしか出ないため、発注書の明示事項がそろったかは上の表と見比べます。
PDF は自分のメールやチャットに添付して送ります。相手へアプリから直接届ける機能は有料の契約が前提で、スマホでもブラウザで開いて使えます。
備考に書いた 11 月 30 日は、どう決めればよいのでしょうか。
支払期日は日付で書く。60日の上限は従業員を使う発注者だけ
支払期日は「11 月 30 日まで」「受領から 30 日以内」ではなく、11 月 30 日のような日付で書きます。パンフレットも「支払期日は、具体的な支払日を特定する必要があります」としています(前掲)。
「発注書の支払期日は受領から 60 日以内」と覚えると、従業員のいない個人の発注者には当てはまりません。上限は Q2 が「はい」の発注者の義務で、それ以外の発注者には 3 条の明示だけがかかります。
従業員を使う発注者なら、受領の 10 月 30 日を 1 日目に数えた 60 日目は 12 月 28 日です。記入例の 11 月 30 日は 32 日目で、上限の内側に入ります。
4 条 2 項は、この発注者が期日を決めなかったときは受領日を、60 日を超えて決めたときは受領から起算して 60 日を経過する日を、支払期日とみなします。
月末締めなど支払サイトごとの日数は、請求書の支払期日はいつ?の対照表に並んでいます。
日付が決まったら、次は 1 枚をどう渡すかです。
発注書はメールのPDFでもよい(口頭は不可・紙なら印紙を確認)
明示は書面でも電子メールなどでもよく、どちらにするかは発注する側が選べます。パンフレットはメールに PDF などを添付する方法も認める一方、「電話など口頭で伝えることは認められません」としています(前掲)。
メール(規則 2 条 1 項 1 号)で示したあとに相手から書面を求められたら、規則で定める場合を除き、遅滞なく書面を渡します(前掲 3 条 2 項)。
紙で渡す注文書は、契約の申込みを書いた文書として、通常は印紙税の課税対象になりません。ただし相手の見積書に基づく申込みだと書いた注文書は、相手が別に請書を作ると書いていない限り、原則として契約書に当たるとされています(国税庁 質疑応答事例《印紙税》「申込書、注文書、依頼書等と表示された文書の取扱い」・令和7年8月1日現在・2026-10-09 確認)。
当事者の双方が署名か押印をした注文書も、原則として契約書に当たります。基本契約に基づく申込みだと書かれ、出せば自動的に契約が成立する注文書も、請書を作る旨の記載がなければ同じ扱いです(同)。
メールで送る電磁的記録について、国税庁は別の事例で「電磁的記録は文書に含まれません」と答えています。ただし照会の対象は、建設工事を請け負う事業者が作る注文請書です(国税庁 質疑応答事例《印紙税》「取引先にメール送信した電磁的記録に関する印紙税の取扱い」・令和7年8月1日現在・2026-10-09 確認)。
渡し方が決まれば、残るのは振り込む前に差し引くかどうかです。
源泉徴収は、相手が個人か、自分が法人か給与を払う個人かで決まる
イラストやデザインの報酬を個人に払うとき、源泉徴収を差し引くのは、法人と、給与を払って源泉徴収をしている個人です。所得税法 204 条 1 項は、居住者に「さし絵」「デザインの報酬」(1 号)を払う側に、所得税の徴収と納付を求めています(e-Gov 法令検索 所得税法・2026-10-01 施行の現行版・2026-10-09 確認)。
同条 2 項 2 号は、給与等の源泉徴収をして納める立場にない個人が払う報酬を、この義務から外しています。法人には、この除外がありません。
1 項の「居住者」は、国内に住所があるか 1 年以上居所がある個人です(同法 2 条 1 項 3 号)。相手が法人なら、Q1 に入る一人社長の会社でも、この条の徴収はかかりません。
海外に住む個人への支払いは本記事の範囲外で、頼む中身が 1 号の報酬に当たるか迷うときも、税務署に確かめます。
記入例の発注者は給与を払っていない個人なので差し引かず、相手には 104,500 円をそのまま振り込みます。アシスタントを雇って給与を払う個人事業主が同じ 5 点を頼むなら、差し引く側に回ります。
消費税を分けて書いたこの 1 枚では、税抜 95,000 円の 10.21% で 9,699 円を差し引き、振り込むのは 94,801 円です。
差し引く側の発注書は、スイスイ請求で源泉徴収を入れると、紙面の金額が差し引いたあとの額で出ます。
税率と 1 円未満の扱いは源泉徴収税額の計算に、消費税を分けて書いた報酬の扱いはフリーランスの見積書の書き方にあります。受ける側の請求書で差引の行を置くかは、イラストレーターの請求書の書き方が依頼者の立場ごとに並べています。
よくある質問
Q1. 発注書と注文書は、何が違いますか?
明示の書面としては、どちらの名前でも扱いは同じです。パンフレットは「発注書、契約書など名称は関係ありません」としており、取引先が慣れた呼び方に合わせて構いません。
Q2. チャットで頼んだあと、改めて発注書は要りますか?
相手を指定して送るチャットに表の事項がそろっていれば、それも電磁的方法での明示に当たります。欠けた項目は、口頭で済ませず直ちにチャットかメールで追って示します。
Q3. 金額が決まらないまま頼むときは、どう書けばよいですか?
具体的な金額を示しにくいやむを得ない事情があれば、「1 点 19,000 円 × 納品した点数」のような算定方法で示せます(規則 1 条 3 項)。決められない正当な理由がある事項は、その理由と決める予定の日を示し、決まったら直ちに明示します(3 条 1 項ただし書・規則 1 条 1 項 12 号)。
まとめ: 次にやること
- 頼む相手が従業員のいない個人(一人社長の法人を含む)かを確かめる
- 自分が従業員を使っているか、給与を払っているかを確かめる
- 支払期日を日付で決めてから、発注書を送る
明示が要るかは相手の区分で決まり、60 日の上限と源泉徴収は、そこに自分の区分を重ねて決まります。
支払期日の欄がない様式では、外注のたびに受領の場所や検査完了日を備考へ足す 1 行が抜けやすくなります。
備考の枠に 3 つの見出しを入れた様式が手元にあれば、毎回は日付を書き足すだけで済みます。
発注書の備考欄に 1 行ずつ入れた支払期日や受領の場所は、スイスイ請求の紙面でも下の「備考」に並んで出ます。
関連記事
外注に出す発注書も、登録不要で開いて 1 分。明細と納期を入れて PDF 保存。支払期日と受領場所は備考に書けば紙面に出ます。登録不要で発注書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。フリーランス法や取適法が自分の取引に当たるか、源泉徴収や印紙税が要るかは事情によって変わるため、公正取引委員会の案内や所轄の税務署、弁護士・税理士に確かめてください。