源泉徴収税額の計算|10.21%の早見表と請求書への書き方
源泉徴収税額は報酬額の10.21%、100万円を超えた部分だけ20.42%です。所得税10%に復興特別所得税を併せた率で、1円未満は切り捨て。報酬額別の早見表と、請求書への書き方までまとめました。
公開日: 最終更新日: 約 10 分で読めます
源泉徴収税額を計算して国に納めるのは、報酬を支払う取引先です。受け取る側が請求書に書くのは、支払側の計算と差引後の振込額を揃え、金額の行き違いを防ぐためです。
この記事でわかること
- 源泉徴収税額の計算式(支払金額 100 万円以下は 10.21%・超える部分は 20.42%)と検算できる具体例
- 源泉徴収の対象になる報酬・料金の範囲と、対象にならないケース
- 請求書で消費税を区分して書くと、源泉徴収の対象が税抜の報酬額だけになること
- 請求書への源泉徴収税額の書き方 4 ステップと、よくある間違い
- 差し引く率の 10.21% が所得税 10% と復興特別所得税 2.1% から作られ、復興特別所得税は令和十九年分までとされていること
源泉徴収税額の計算式(10.21%・100万円超は20.42%)
源泉徴収税額は、支払金額 100 万円を境に 10.21% と 20.42% で計算します。100 万円を超えても、全額が 20.42% になるわけではありません。
| 支払金額(=A) | 税額 |
|---|---|
| 100万円以下 | A × 10.21% |
| 100万円超 | (A − 100万円)× 20.42% + 102,100円 |
税額に 1 円未満の端数が出たときは、切り捨てます(国税庁 タックスアンサー No.2795〔令和8年4月1日現在法令等〕・2026-09-18 確認)。
150 万円の原稿料を例にすると、(150 万円 − 100 万円)× 20.42% + 102,100 円 = 204,200 円です(同 設例)。
消費税を区分して書くと、源泉徴収の対象は税抜の報酬額だけになる
報酬・料金に消費税額が含まれている場合、原則は消費税込みの金額全体が源泉徴収の対象です(国税庁 タックスアンサー No.6929・2026-08-26 確認)。ただし請求書で報酬額と消費税額が明確に区分されていれば、税抜の報酬額のみを対象として差し支えないとされています。
インボイス制度の開始後もこの取扱いは変わらず、適格請求書発行事業者以外の請求書でも同じとされています(前掲 No.6929・No.2795)。
たとえば税理士報酬の設例では、請求書に 110,000 円とだけ書いた場合、110,000 円 × 10.21% = 11,231 円が源泉徴収税額になります。
「報酬 100,000 円、消費税等 10,000 円」と区分して書いた場合は、報酬部分の 100,000 円 × 10.21% = 10,210 円だけが対象です(同 設例)。
この 10.21% という半端な数字には、素になる 2 つの率があります。
10.21% はどこから来るのか — 所得税 10% と復興特別所得税 2.1%
差し引く率が 10.21% になるのは、所得税の 10% に復興特別所得税を併せて徴収するからです。所得税法は、原稿料・デザインの報酬・講演料などについて、その金額に百分の十の税率を乗じた金額を徴収すると定めています(e-Gov 法令検索 所得税法 204 条 1 項・205 条 1 項 1 号・2026-09-18 確認)。
復興特別所得税のほうは、源泉徴収の際に、徴収すべき所得税の額に百分の二・一の税率を乗じた金額を併せて徴収するとされています(e-Gov 法令検索 復興財確法 28 条 1 項・2 項・2026-09-18 確認)。
内訳は次の 5 点です。
- 所得税法が定める率: 100 万円以下の部分は 10%(所得税法 205 条 1 項 1 号)
- 100 万円を超える部分: 20%(同号のかっこ書き)
- 併せて徴収するもの: 復興特別所得税 = 所得税額の 2.1%(復興財確法 28 条 1 項・2 項)
- 実際に差し引く率: 10.21% / 100 万円超の部分は 20.42%
- 式の定数 102,100 円: 1,000,000 円 × 10.21%
復興特別所得税が課されるのは、令和十九年分までとされています(同 復興財確法 9 条 1 項)。
率の作られ方が分かれば、あとは表から引くだけです。
【早見表】報酬額別の源泉徴収税額と差引ご請求金額
報酬額が 100 万円以下なら、税額は早見表から引くだけで済みます。次の 8 通りは、税抜の報酬額に 10.21% を掛けて 1 円未満を切り捨てた概算です。
| 報酬額(税抜) | 源泉徴収税額(10.21%) | 差引ご請求金額(税込・消費税10%) |
|---|---|---|
| 10,000 円 | 1,021 円 | 9,979 円 |
| 30,000 円 | 3,063 円 | 29,937 円 |
| 50,000 円 | 5,105 円 | 49,895 円 |
| 100,000 円 | 10,210 円 | 99,790 円 |
| 200,000 円 | 20,420 円 | 199,580 円 |
| 300,000 円 | 30,630 円 | 299,370 円 |
| 500,000 円 | 51,050 円 | 498,950 円 |
| 1,000,000 円 | 102,100 円 | 997,900 円 |
この 8 行はいずれも端数が出ませんが、金額によっては 1 円未満が出ます。45,000 円なら 45,000 円 × 10.21% = 4,594.5 円で、切り捨てて 4,594 円です。
表の金額は、消費税を区分した請求書を前提にした概算で、税込のまま書くと対象になる金額が変わります。
「手取りで ◯ 円」と約束した契約では、手取額から支払金額を逆算してから請求書にします。逆算の手順は講師料の請求書の書き方で扱いました。
早見表から拾った税額を、そのまま控除行に書き写せば、掛け算のやり直しは要りません。むしろ迷いやすいのは、自分の報酬がそもそも源泉徴収の対象なのか、という手前の判定です。
源泉徴収の対象になる報酬・料金の範囲
源泉徴収が必要かどうかは、報酬の種類(所得税法で列挙された区分に当たるかどうか)で決まります。フリーランス・個人事業主に関係が深い主なものは次のとおりです(国税庁「源泉徴収のあらまし」(令和7年版)報酬・料金等の源泉徴収事務・2026-08-26 確認)。
- 原稿料・講演料など: 原稿料、挿絵・写真の料金、作曲料、書籍の編さん・監修料
- デザインの報酬: グラフィックデザイン(広告・ポスター・包装紙等)、工業デザイン、パッケージデザイン、服飾デザインなど。イラストレーターへの報酬もデザインの報酬に該当するとされています(国税庁 質疑応答事例「コピーライター、イラストレーター及びレタリングライターへの報酬」・2026-08-26 確認)
- 著作権・工業所有権等の使用料: 書籍の印税、著作物の利用の対価など
- 技芸・スポーツ・知識等の教授・指導料: 語学・料理などの教授・指導料、各種資格取得講座の講師謝金など
- 脚本・脚色・翻訳・通訳・校正・書籍の装丁・速記の報酬
- 映画・演劇・テレビジョン放送等の出演の報酬: ミュージシャン・俳優・声優などの出演料。複数人分をまとめて請求するときの書き方は出演料の請求書の書き方で扱いました
- 弁護士・公認会計士・税理士・社会保険労務士・弁理士などの業務に関する報酬
これらの報酬は、謝礼・取材費・車代などの名目で支払われていても、実態が報酬・料金と同じであれば源泉徴収の対象になるとされています。
一方で、支払側が交通機関やホテルへ通常必要な範囲の交通費・宿泊費を直接支払った場合は、報酬・料金に含めなくてよいとされています(国税庁 タックスアンサー No.2792 注意事項〔令和8年4月1日現在法令等〕・2026-09-18 確認)。
どの区分に当たるか迷う場合は、取引先・税理士・税務署に確認してください。
対象と税額が分かったら、あとは請求書のどこにどう書くかです。
請求書への源泉徴収税額の書き方【4 ステップと記入例】
請求書への記載は、①報酬額・消費税額の記載 → ②税額の計算 → ③控除行の追加 → ④差引金額の明示、の 4 ステップです。
- 報酬額・消費税額を明細に記載する: 品目・金額のあとに、税率ごとに区分した消費税額を書きます
- 源泉徴収税額を計算する: 報酬額(消費税を区分していれば税抜部分)に、早見表か上の式を当てます
- 「源泉徴収税額」の行を 1 行加える: 消費税額までの合計を示したあとに、マイナス表示で追加します
- 差引後の請求金額を示す: 「合計 − 源泉徴収税額 = 差引ご請求金額」の形で、実際に振り込まれる金額がひと目で分かるようにします
20 万円のデザイン料なら、1 枚はこうなります。
| 品目 | 金額 |
|---|---|
| デザイン料(◯◯パンフレット 一式) | 200,000 円 |
| 消費税(10%) | 20,000 円 |
| 税込合計 | 220,000 円 |
| 源泉徴収税額(200,000 円 × 10.21%) | ▲20,420 円 |
| 差引ご請求金額 | 199,580 円 |
備考に「源泉徴収税額は税抜の報酬額を対象に計算しています」と添えておくと、差引額が違ったときの確認が早く済みます。
登録番号や税率区分など、請求書全体の記載事項と発行から保存までの流れは個人事業主の請求書ガイドにまとめています。
源泉徴収税額の行を毎月足すことになるなら、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)の明細で、差引後のご請求金額まで含めた 1 枚に落とせます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません源泉徴収されないケースもある
すべての取引で源泉徴収されるわけではありません。報酬・料金の支払側が個人で、その個人が給与の支払者でない場合は、ホステス報酬など一部の例外を除き、報酬・料金について源泉徴収をする必要はないとされています(国税庁 タックスアンサー No.2502・前掲「源泉徴収のあらまし」・2026-08-26 確認)。
常時 2 人以下の家事使用人だけに給与を支払っている個人も同じ扱いです。従業員を雇っていない個人から直接受けた仕事では、源泉徴収されずに満額が振り込まれることがあります。
取引先が法人や、従業員を雇っている個人事業主であれば、対象の報酬は通常どおり源泉徴収されます。
「5 万円以下なら源泉徴収なし」という一般ルールもありません。同一人への 1 回の支払金額が 50,000 円以下で源泉徴収をしなくてもよいとされている範囲は、限られています。
懸賞応募作品などの入選者に支払う賞金や、新聞・雑誌の投稿欄への投稿の謝金など、原稿料に含まれるものだけです(前掲 No.2795)。通常の原稿料・デザイン料・講演料が 5 万円以下でも、対象から外れるわけではありません。
自分の請求が源泉徴収されるかどうかは、最終的には支払側の義務と体制で決まります。請求書を作る前に、取引先へ「源泉徴収はありますか」と確認しておくのが確実です。
依頼者が個人のときに源泉徴収の行を置く 1 枚と置かない 1 枚は、イラストレーターの請求書の書き方で並べて示しています。
では、実際の請求書ではどんな間違いが起きやすいのでしょうか。
源泉徴収の計算でよくある間違い
最も多いのは、消費税を含めた金額に一律で 10.21% を掛けてしまう間違いです。請求書で報酬額と消費税額を区分していれば税抜の報酬額だけを対象にできるのに、区分せずに税込全体で計算して、税額を多く書いてしまうケースです。
税率を 10% で計算してしまう間違いもあります。所得税の 10% だけで計算すると、復興特別所得税の 0.21% 分が抜けて、支払側が差し引く金額と合いません。
100 万円を超える案件で、全額に同じ税率を掛けてしまう間違いも見られます。20.42% になるのは 100 万円を超えた部分だけで、全額を 10.21%、または全額を 20.42% で計算すると、どちらも支払側の計算と食い違います。
源泉徴収の対象にならない報酬にまで、税額の行を書いてしまうこともあります。たとえば紹介料のように、列挙された区分に当たらない報酬には、源泉徴収税額の行をあらかじめ置く必要は原則ありません。
行を置かない側の書き方は紹介料の請求書の書き方で扱いました。
最後に、端数を切り上げ・四捨五入で処理してしまう間違いにも注意してください。源泉徴収税額の 1 円未満の端数は切り捨てます(前掲 No.2795)。
よくある質問(FAQ)
Q1. 支払金額がちょうど 100 万円のときはどうなりますか?
100 万円「以下」に当たるため、全額に 10.21% を掛けます。1,000,000 円 × 10.21% = 102,100 円が源泉徴収税額です。20.42% が掛かるのは、100 万円を超えた部分だけです。
Q2. 複数の案件をまとめて請求して 100 万円を超えたら、20.42% になりますか?
国税庁の案内では、20.42% になるのは「同一人に対し 1 回に支払われる金額」が 100 万円を超える場合の、その超える部分とされています(前掲 国税庁「源泉徴収のあらまし」)。
まとめた結果として 1 回の支払金額が 100 万円を超えるなら、超えた部分は 20.42% で計算されます。支払が複数回に分かれる場合の当てはめは支払側の処理によるため、迷う場合は取引先・税理士に確認してください。
Q3. 請求書に源泉徴収税額を書き忘れたらどうなりますか?
納付する義務は支払側にあるため、請求書に行がなくても、対象の報酬であれば支払側は源泉徴収を行います。
その場合は請求額と振込額が食い違って見えるので、次の請求書からは源泉徴収税額の行と差引後のご請求金額を書いておくと、確認の手間が減ります。
Q4. 復興特別所得税はいつまで続きますか?
復興財確法は、平成二十五年から令和十九年までの各年分の所得税に係る基準所得税額に復興特別所得税を課すとしています(前掲 復興財確法 9 条 1 項)。
源泉徴収で併せて徴収するのも、平成二十五年一月一日から令和十九年十二月三十一日までの間に行うべき徴収に限るとされています(同 28 条 1 項)。
まとめ: 次にやること
- 自分の報酬が源泉徴収の対象区分(原稿料・デザイン料・講演料・出演料・士業報酬など)に当たるかを確かめる
- 早見表で税額を引き、表にない金額は報酬額 × 10.21% で計算して 1 円未満を切り捨てる(100 万円を超える部分だけ 20.42%)
- 控除行と差引ご請求金額を書き、対象かどうか迷う取引は取引先・税務署・税理士に確認する
対象と税率さえ決まれば、税額は 1 回の掛け算で出ます。毎回の手間になりやすいのは、控除行を足したあとの差引が合っているかの検算です。
差引まで並ぶ請求書の書式を 1 つ決めておくと、この手計算が要りません。スイスイ請求では、区分した明細に控除行を 1 つ足すと、差引後のご請求金額まで同じ 1 枚に入ります。
関連記事
源泉徴収の早見表も、登録不要で開いて 1 分。早見表の税額を控除行に入れて、差引ご請求金額まで PDF に。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
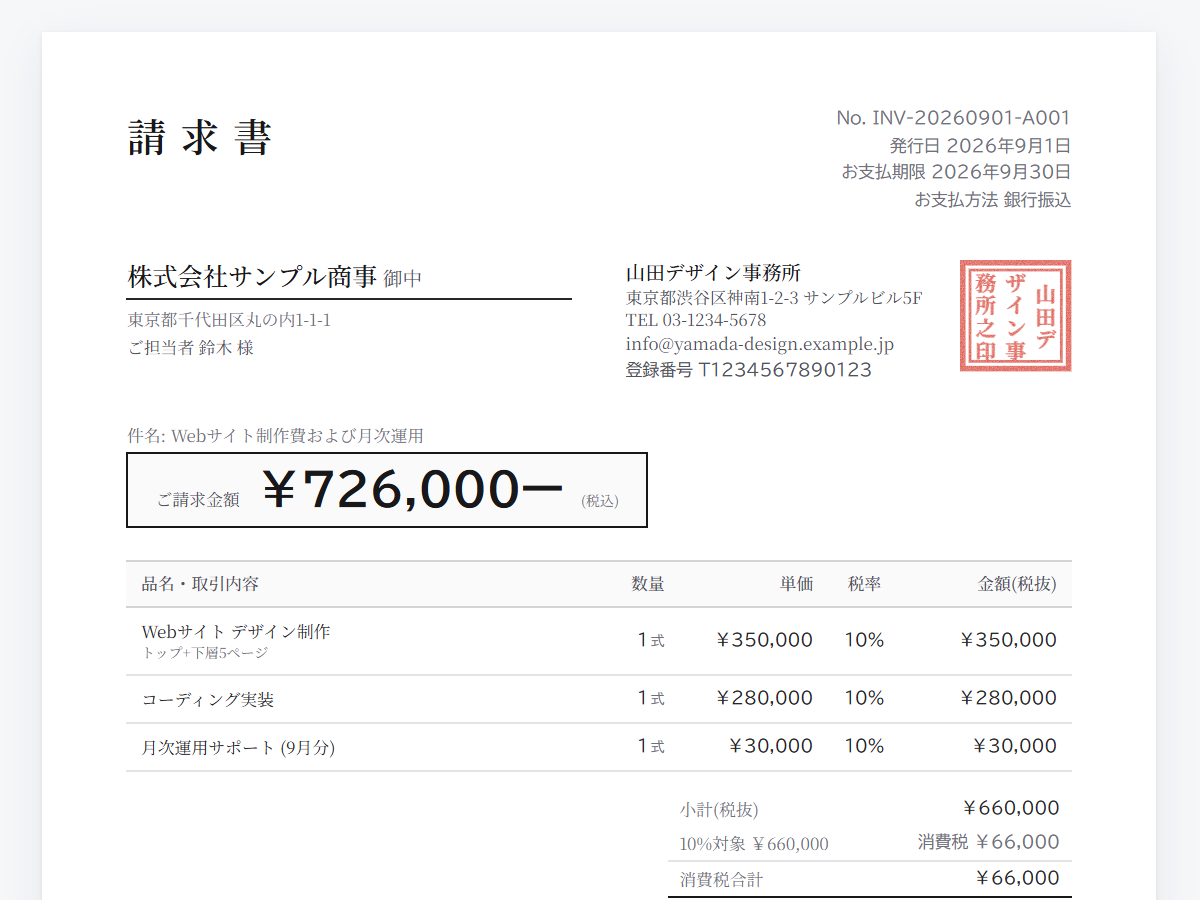
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。源泉徴収の要否・対象範囲・税額の個別の判断は、支払者の処理と国税庁の案内・所轄の税務署・税理士等の専門家にご確認ください。