協賛金の請求書の書き方|消費税の判定と広告掲載の記入例
協賛金の請求書は、広告掲載など見返りの内容を品目に書けば作れます。1口100,000円と30,000円×2口で小計160,000円・消費税16,000円・請求176,000円の記入例つき。消費税は対価性で分かれます。
公開日: 最終更新日: 約 9 分で読めます
協賛金の請求書は、品目に協賛プラン名と見返りの内容を書き、1 口の金額を単価、口数を数量に入れれば作れます。消費税を上乗せできるかは名目では決まらず、見返りの有無と、協賛募集を事業として続けているかで分かれます。
協賛金の請求書は「協賛プラン名+掲載内容」を品目に書き、1口の単価×口数で作れる【記入例】
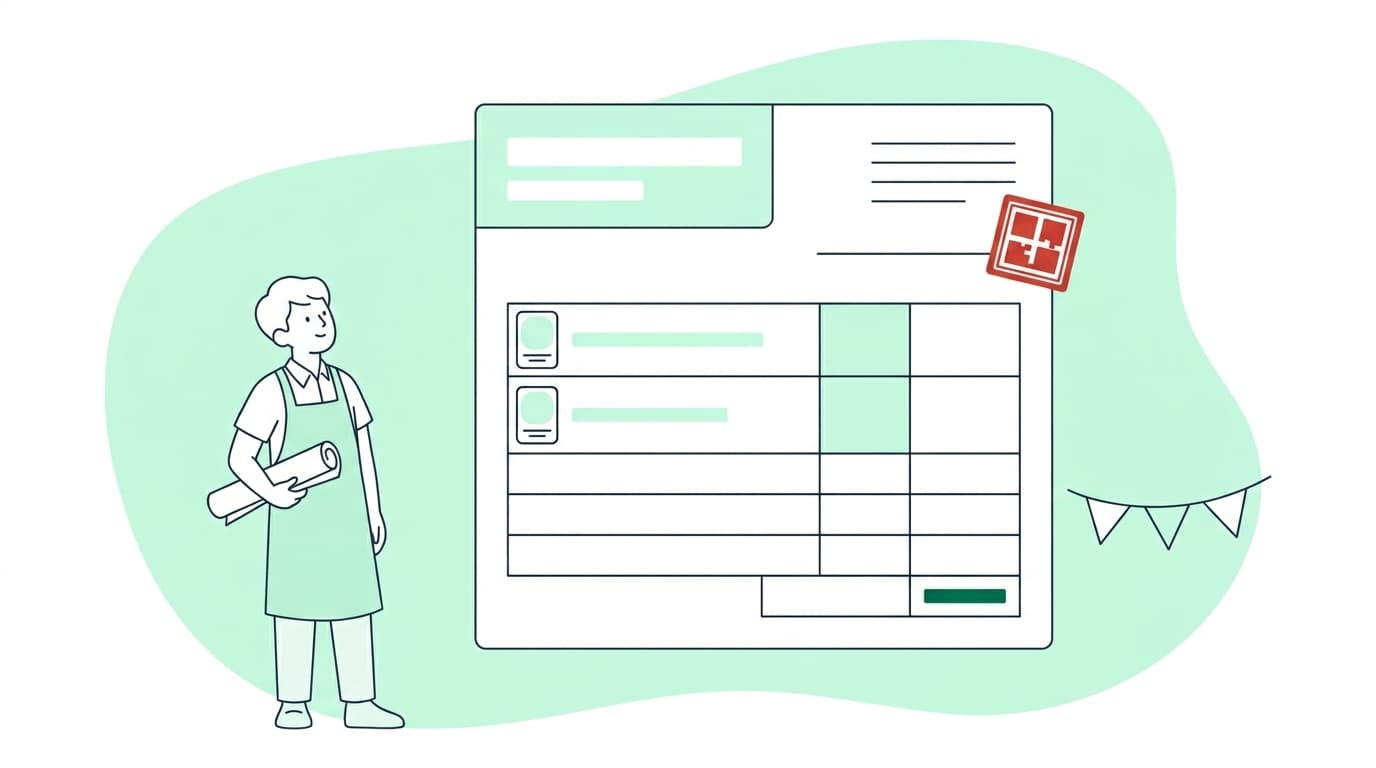
明細は「協賛プラン名 + 見返りの内容」を品目に、1 口の金額を単価、口数を数量に置いた行を並べます。イベントでも大会でも配信チャンネルでも、構造は変わりません。
| 品目 | 単価・数量 | 金額 |
|---|---|---|
| 協賛金(ゴールド協賛・パンフレット1ページ広告掲載) | 100,000 円 × 1 口 | 100,000 円 |
| 協賛金(シルバー協賛・会場バナー掲出) | 30,000 円 × 2 口 | 60,000 円 |
| 小計 | 160,000 円 | |
| 消費税(10%) | 16,000 円 | |
| ご請求金額 | 176,000 円 |
発行日と請求書番号、「◯◯フェスティバル実行委員会 代表 佐藤 太郎」のような団体名と代表者名、備考の開催日・協賛規約の条項・お支払期日は図のとおりです。1 口の金額とプラン名は説明のために置いた数字で、相場を示すものではありません。
協賛金の請求書に必要な項目
受け取る側が仕入税額控除のために保存する適格請求書の記載事項は、次の 6 項目です(国税庁 タックスアンサー No.6625・2026-08-24 確認)。発行する側は、この 6 項目が載る形で作ります。
- ①発行者の氏名または名称と登録番号
- ②取引年月日
- ③取引内容
- ④税率ごとに区分して合計した対価の額と適用税率
- ⑤税率ごとに区分した消費税額等
- ⑥交付を受ける事業者の氏名または名称
登録番号は「T + 13 桁」で、登録していないならこの欄そのものを設けません。請求書番号・振込先・お支払期日は 6 項目の外ですが、入金処理のために置きます。
個人名や屋号での出し方は副業会社員の請求書の書き方で、屋号・団体名・個人名の書き分けを含む全体像は個人事業主の請求書ガイドで扱っています。
品目は「協賛金」だけでいい?(プラン名と掲載内容の書き方)
「協賛金」の 3 文字だけでも請求書は成立しますが、協賛プラン名と見返りの内容まで書きます。協賛では、品目が支払う側の稟議書にそのまま転記される欄になるからです。
「協賛金 一式」だけの 1 枚では、支払う側の担当者が何への支出かを読み取れず、稟議が止まって入金がずれることがあります。「協賛金(ゴールド協賛・パンフレット1ページ広告掲載)」まで書けば、掲載枠と対価の関係が 1 行で伝わります。
件名にはイベント名と回次を入れ、備考には開催日や掲載原稿の入稿期限を書きます。名目を「賛助金」「スポンサー料」「広告掲載料」に言い換えても、扱いは名目では決まりません。
「協賛」「後援」「協力」「特別協賛」の区分も法令の定義ではなく、主催者が募集要項で定めるものです。スポットで 1 枚だけ出す請求書の名目の作り方は紹介料の請求書の書き方でも扱いました。
1口◯◯円×◯口の書き方(単価・数量の入れ方)
1 口 ◯◯ 円 × ◯ 口は、1 口の金額を単価、口数を数量に入れ、プランが混ざるときは行を分けます。単価の欄に「ゴールド協賛 1 口」と書いて数量を空にすると、単価 × 数量 = 金額の検算が成り立たなくなります。
記入例では、1 行目がゴールド協賛 100,000 円 × 1 口、2 行目がシルバー協賛 30,000 円 × 2 口 = 60,000 円です。小計 160,000 円に消費税 10% をかけた 16,000 円を足して、ご請求金額は 176,000 円になります。
宛名が違う会社の協賛を 1 枚にまとめることはできません。同じ会社が複数のプランで協賛してくれたなら、明細行を分けて 1 枚に収められます(作法はまとめ請求書(合計請求書)の書き方)。
行を分けた 1 枚は、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)でも、単価に 1 口の金額、数量に口数を入れるだけで作れます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません「パンフレット1ページ広告掲載」と品目に書くこと自体が、この協賛に見返りがあることを 1 枚の上で示します。では、その小計に消費税を上乗せしてよいのでしょうか。
協賛金に消費税を上乗せしていい?(対価性で決まる)
広告掲載やロゴ掲出などの見返りがあり、協賛募集を事業として反復・継続しているなら、協賛金に消費税を上乗せして書けます。
「協賛金は寄付の一種だから、請求書に消費税の行を作るのはおかしい」。協賛を募る側からは、そう見えます。
消費税の課税対象は「国内において事業者が事業として対価を得て行う資産の譲渡等」に限られます。この「事業として」とは、対価を得て行われる資産の譲渡等を反復、継続かつ独立して行うことです(国税庁 タックスアンサー No.6105・2026-08-23 確認)。
同じページの例では、中古車販売業者の販売は事業として行う取引になり、給与所得者がたまたま自家用車を売る行為はそうなりません(同)。毎年開催しているイベントの協賛募集は前者に、一度だけの催しの協賛金は後者に近い当てはめです。
同じページは、寄附金や補助金などは一般的には対価とは認められないともしています(同)。ここだけを読むと、協賛金も不課税に見えます。
分かれ目は名目ではなく、見返りの有無です。国税庁は寄附金について、こう説明しています。
「寄附金の支出は、対価を得て行われる取引ではありませんので、課税仕入れとはなりません。ただし、名目は寄附であっても、その寄附に対価性が認められる場合には課税仕入れとなります」(国税庁 タックスアンサー No.6463・2026-08-24 確認)
支払う側の扱いの説明ですが、この判定軸は受け取る側にもそのまま使えます。
実際の協賛でも、国税庁の文書回答事例が同じ整理を示しています。「瀬戸内しまのわ 2014」の実行委員会は、金銭による協賛への支出を「課税仕入れに係る対価の額に該当することになると考えます」と整理して照会しました(広島国税局 文書回答事例・2026-08-24 確認)。
広島国税局は「ご照会に係る事実関係を前提とする限り、貴見のとおりで差し支えありません」と回答しました(同)。第 66 回国民体育大会(山口国体)の広告協賛も、同じ整理の照会に同局が同じ形で回答しています(同・2026-08-24 確認)。
いずれも社名やロゴの掲載、会場看板、パンフレット掲載といった広告宣伝の特典を伴う協賛について、照会された個別の事実関係を前提に回答したものです。すべての協賛金に当てはまると読めるものではありません。
逆に、見返りがまったくない純粋な寄附なら、課税の対象とならない取引に近づきます。国税庁も不課税の具体例として寄附金を挙げています(国税庁 タックスアンサー No.6157・2026-08-23 確認)。
協賛金は必ず課税、あるいは必ず不課税と割り切れる論点ではありません。募集要項に書いた特典の中身を見て判断し、迷うときは税務署か税理士に確認してください。
源泉徴収の欄は必要?
協賛金の請求書に、源泉徴収税額の行をあらかじめ置く必要は原則としてありません。支払う会社の経理から「源泉は引きますか」と聞かれて、行を足すべきか迷う場面です。
国税庁が居住者について挙げる源泉徴収の対象 8 区分に、協賛金・スポンサー料・広告掲載料は挙げられていません(国税庁 タックスアンサー No.2792・2026-08-23 確認)。
8 区分は、原稿料や講演料など、特定の資格を持つ人などへの報酬、社会保険診療報酬、プロ野球選手やモデル・外交員などです。残りは芸能やテレビジョン放送等の出演等、ホステスなど、契約金、広告宣伝のための賞金と競馬の賞金です。
ただし、この 8 区分は「源泉徴収の対象となる代表的なもの」として示されたものです(同)。相手が源泉徴収をして入金してきたときは、支払通知書などで差し引かれた金額を確認します。
差し引かれた税額の計算は講師料の請求書の書き方で、10.21% の計算式そのものは源泉徴収税額の計算で扱っています。
同じページの注意事項は、報酬・料金等の額と消費税等の額が明確に区分されている場合には、報酬・料金等の額のみを源泉徴収の対象として差し支えないとしています(同)。小計と消費税を分けておけば、税抜の小計を基準にできます。
源泉の行を置かずに 1 枚が整ったところで、そもそもこの請求書は出す必要があるのか、という問いが残ります。
そもそも協賛金に請求書は必要?(受領書で足りる場合との違い)
法律が協賛金の請求書の発行を一律に義務づけているわけではなく、必要かどうかは相手の経理処理と協賛規約で決まります。見返りのある協賛は取引なので、支払う側の経理が支出の根拠として請求書を求めるのが通常です。
見返りがまったくない純粋な寄附を募っているなら、請求書ではなく募集要項と振込先の案内を出し、入金後に受領書を渡す形になることもあります。
お支払期日は、協賛規約や協賛申込書に書いた日付をそのまま転記します(記入例では 2026 年 10 月 30 日)。期日の決め方と数え方は請求書の支払期日の決め方を参照してください。
インボイス登録していない主催者はどうする?
インボイス発行事業者の登録をしていなくても、請求書そのものは出せます。適格請求書を交付できるのは税務署長の登録を受けた事業者だけですが(前掲 No.6625)、登録のない主催者が請求書を出してはいけない、という決まりではありません。
違いは、登録番号の欄を設けないことです。日付・宛名・品目・金額・発行者を書いた区分記載の請求書なら、支払う側の経理も処理を進められます。
消費税の行そのものは、税率ごとに区分した記載であれば区分記載の請求書としても書けます。登録番号のない請求書での消費税の書き方は免税事業者の請求書の書き方で解説しています。
協賛企業側の控除の扱いも 2026 年(令和 8 年)に変わります。インボイス発行事業者以外の者からの課税仕入れの一定割合を控除できる経過措置は、令和 8 年度税制改正で適用期限が 2 年延長され、8 割控除が 7・5・3 割控除に見直されました。
7・5・3 割控除は、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が年または事業年度で 1 億円(改正前は 10 億円)を超える部分には適用できません(令和 8 年 10 月 1 日以後に開始する課税期間から適用。国税庁 令和 8 年度税制改正特集・2026-08-23 確認)。
協賛を募る段階で、インボイスの登録の有無を募集要項に書いておくと、後で揉めにくくなります。登録したほうがよいかどうかは、税務署か税理士に相談してください。
よくある質問(FAQ)
Q1. 消費税の端数はどこで処理しますか?
1 枚の適格請求書につき、税率ごとに 1 回です(国税庁 インボイス Q&A 問 57・令和 6 年 4 月改訂)。明細行ごとに 10% をかけて足し上げる書き方は避けてください。
Q2. 入金後に領収書を求められたら、但し書きはどう書きますか?
請求書の品目と揃えます。「協賛金(ゴールド協賛)として」のように、何に対する入金かが読める形にします。但し書きの考え方と記入例は領収書の但し書きの書き方を参照してください。
Q3. 物品の提供や会場の貸与など「現物協賛」も請求書に載せますか?
金銭のやり取りがない分は明細に載せず、備考で内容を確認します。文書回答事例でも、金銭による協賛と物品・役務提供による協賛は分けて整理されています(前掲 広島国税局 文書回答事例)。
Q4. 発行した請求書の控えは、いつまで保存しますか?
交付した適格請求書等の写しには保存義務があります(国税庁 タックスアンサー No.6498・2026-08-21 確認)。保存期間は、交付した日の属する課税期間の末日の翌日から 2 月を経過した日から 7 年間です(国税庁 インボイス制度 Q&A 問 79・2026-08-21 確認)。
電子データで保存するときの要件は電子帳簿保存法と請求書の保管で解説しています。
まとめ: 次にやること
- 協賛規約と協賛申込書で、プランごとの 1 口の金額・見返りの内容・口数・お支払期日を確認する
- 品目に協賛プラン名と掲載内容を書き、1 口の金額を単価、口数を数量に入れる
- 見返りがあるなら小計に対して消費税を 1 回だけ計算し、課否に迷うときは税務署か税理士に確認する
協賛金の請求書は、見返りを品目に書き、1 口を単価と口数に割れば整います。年に 1 枚か 2 枚のために、前回の 1 枚を探して直すのが主催者側の手間です。
登録不要で使える請求書アプリなら、ひな形を保管していなくても同じ形で作れます。スイスイ請求なら、単価に 1 口の金額、数量に口数を入れて明細行を増やせ、入金後は作成した請求書から領収書に変換できます。
協賛金の請求書も、登録不要で開いて 1 分。単価に 1 口の金額、数量に口数を入れて PDF 保存。入金後は領収書に変換できます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。協賛金に消費税を上乗せしてよいかを含む個別の課否の判断は、国税庁タックスアンサー・所轄の税務署・税理士等の専門家に、協賛規約や協賛申込書の個別の解釈は、取引先・弁護士等にご確認ください。
関連記事
- 寄付金の請求書の書き方|消費税の欄を置かない記入例と受領証寄付金の請求書は、消費税額の行を作らずに1枚で出せます。ご寄付50,000円の記入例と、売上と寄付を同じ1枚に混ぜないほうがよい理由、請求書・寄附金申込書・受領証の使い分けまで解説します。
- 会費の請求書の書き方|不課税と課税の判定・インボイスの扱い会費の請求書は、通常会費と会報誌代で行を分けて書けます。通常会費30,000円(不課税)+購読料6,000円(消費税600円)=36,600円の記入例つき。「非課税」と「不課税」の違いと、インボイスの扱いも解説します。
- 請求書の書き方|記載事項6項目と宛名・請求書番号の記入例請求書の書き方は、記載事項6項目をそろえて1枚に落とすだけです。通しの記入例で欄ごとの埋め方を示し、宛名の敬称と請求書番号の付け方、登録していない場合の書き方と経過措置までまとめます。