フリーランスエンジニアの請求書の書き方|精算幅の記入例つき
精算幅つきの請求書は、基本報酬の行と超過精算の行に分けます。月額700,000円・精算幅140〜175時間で当月183時間なら、超過8時間×4,000円を加えた小計732,000円・消費税73,200円で請求額805,200円。
公開日: 最終更新日: 約 9 分で読めます
請求書は精算表を書き写す書類ではなく、自分の報酬額を自分で示す書類です。計算の根拠を明細と備考に分けて残せば、集計が食い違ったときに 1 枚で照合できます。
この記事でわかること
- 基本報酬と超過(控除)精算は、別々の明細行に分けて書くこと
- 超過単価は「月額 ÷ 精算幅の上限時間」、控除単価は「月額 ÷ 下限時間」で計算できること
- 稼働時間の内訳は明細ではなく、備考に 1 ブロックでまとめること
- 準委任と請負では、請求できる時期と支払期日の起算日が変わること
結論: 精算幅つきの請求書は「基本報酬」と「超過(控除)精算」を別の明細行に分ける【記入例】
精算幅のある契約では、明細を「基本報酬」の行と「超過(控除)精算」の行に分け、稼働時間と上下の単価は備考にまとめます。常駐でもリモートの準委任でも構造は同じで、源泉徴収の行は原則として作りません。
| 品目 | 単価・数量 | 金額 |
|---|---|---|
| 業務委託料(2026年8月分・準委任/精算幅 140〜175時間) | 1 式 | 700,000 円 |
| 超過精算(当月稼働 183 時間 − 上限 175 時間) | 8 時間 × 4,000 円 | 32,000 円 |
| 小計 | 732,000 円 | |
| 消費税(10%) | 73,200 円 | |
| ご請求金額 | 805,200 円 |
備考欄には、当月稼働時間・精算幅・超過単価と控除単価・支払期日を添えます。
金額と精算幅は説明用に置いた例で、相場ではありません。実際の契約書の数字に置き換えてください。
フリーランスエンジニアの請求書に必要な項目
インボイス(適格請求書)として発行するなら、記載事項は 6 項目です(国税庁 タックスアンサー No.6625・2026-08-21 確認)。発行者の氏名または名称と登録番号、取引年月日、取引内容、税率ごとに区分して合計した対価の額と適用税率、税率ごとに区分した消費税額等、交付を受ける事業者の氏名または名称です。
登録番号は「T + 13 桁」で、免税事業者ならこの欄自体を設けません。
取引内容は「開発業務一式」で止めず、「業務委託料(2026 年 8 月分・準委任/精算幅 140〜175 時間)」のように対象月と契約の条件まで書きます。請求書番号・振込先・支払期日は 6 項目に含まれませんが、入金処理のために置くのが定番です。
書き方から送り方・保存までの全体像は個人事業主の請求書ガイドにまとめています。
精算幅(140〜175時間など)がある月の請求書の書き方
超過単価は「月額基本報酬 ÷ 精算幅の上限時間」、控除単価は「月額基本報酬 ÷ 精算幅の下限時間」で求めます。その単価 × 超過(不足)時間を、独立した明細行に置きます。
契約書に超過単価・控除単価が書かれているなら、その金額をそのまま使います。
記入例では、700,000 ÷ 175 = 4,000 円が超過単価、700,000 ÷ 140 = 5,000 円が控除単価になります。当月 183 時間なら上限を 8 時間超えるので、8 時間 × 4,000 円 = 32,000 円の行が立ちます。
小計 732,000 円・消費税 73,200 円・ご請求金額 805,200 円です。時間単価と端数の扱いは時給の請求書の書き方で解説しています。
下限を割った月は符号が逆です。当月 132 時間なら下限 140 時間に 8 時間足りず、8 時間 × 5,000 円 = 40,000 円を「控除精算 △40,000 円」の行で示します。
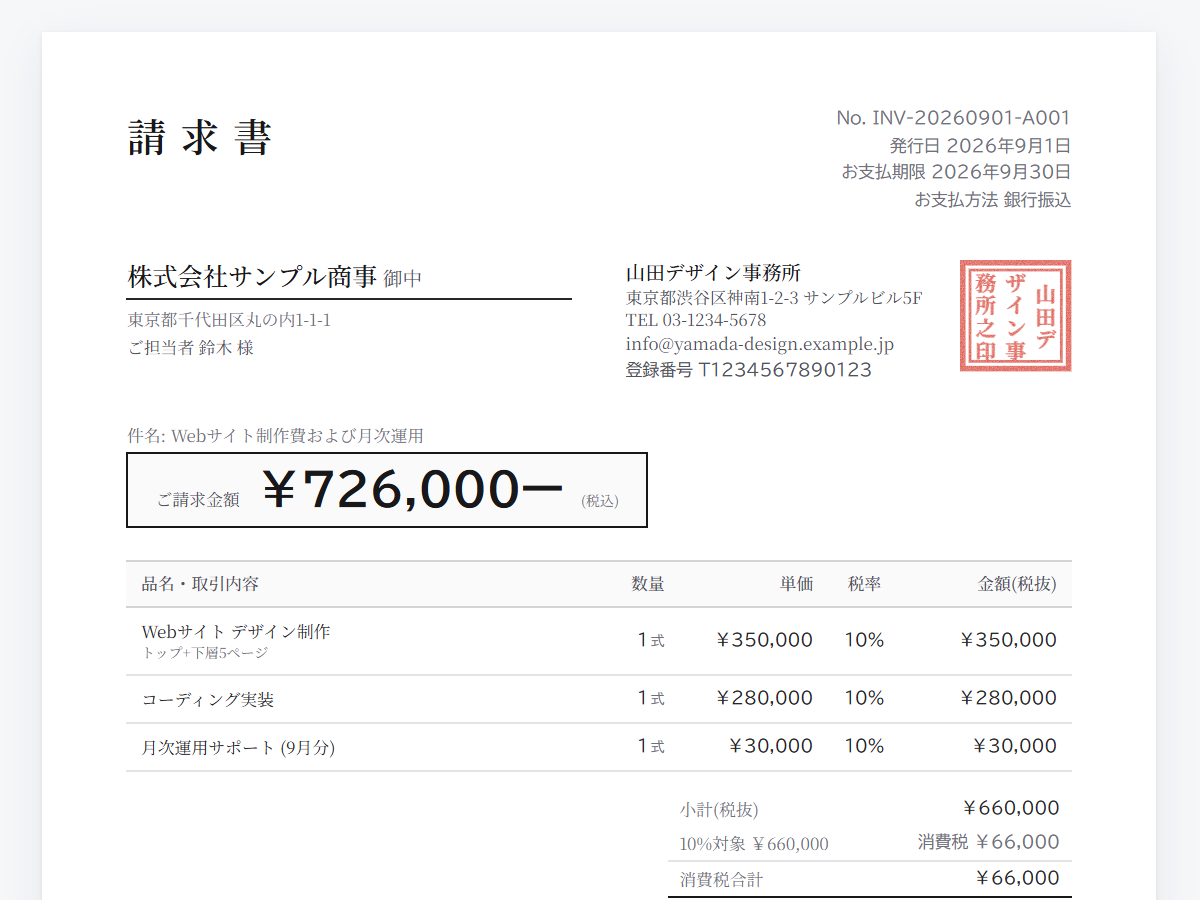
基本報酬 700,000 円と合わせると、小計 660,000 円・消費税 66,000 円・ご請求金額 726,000 円になります。
では、稼働時間の内訳そのものはどこに書けばよいのでしょうか。
稼働時間の内訳はどこに書く?(明細か備考か)
稼働時間の内訳は明細行ではなく、備考に 1 ブロックでまとめます。稼働時間は細かく書くほど丁寧だと考えがちなところです。
明細行に置くのは精算の根拠になる「数量 × 単価」だけにします。日別の稼働や作業項目まで並べないほうが、金額の検算がしやすくなります。
備考は次の 4 つを 1 ブロックにすると、エージェントや取引先の精算表と 1 枚で突き合わせられます。食い違いが出たときも、稼働時間の認識と単価の適用のどちらがずれたのかを切り分けられます。
- 当月稼働時間(記入例では 183.0 時間)
- 精算幅(同 140〜175 時間)
- 超過単価と控除単価(同 4,000 円・5,000 円)
- 支払期日(同 2026 年 9 月 30 日)
スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)では、基本報酬の行と超過精算の行のように明細を複数行に分けて入力できます。備考欄には稼働時間と精算幅を添えられます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません準委任と請負で「いつ請求できるか」が変わる
請負は仕事を完成することを約束し、その仕事の結果に対して報酬が支払われる契約です(民法 632 条)。
一方の準委任は、法律行為でない事務の委託として委任の規定が準用されます(同法 656 条)。受任者は「委任事務を履行した後でなければ、これを請求することができない」とされています。
ただし同項には「期間によって報酬を定めたときは、第六百二十四条第二項の規定を準用する」というただし書があります。月額で報酬を定める契約がどちらに当たるかは、契約書の定めと取引先の運用で確認してください(同法 648 条 2 項)。
月の途中で案件が終わったときの扱いも条文にあります。委任者の責めに帰することができない事由で履行できなくなったとき、または委任が履行の中途で終了したときの定めです。
「既にした履行の割合に応じて報酬を請求することができる」とされています(前掲 648 条 3 項)。
請求書には、件名か明細に「準委任」「請負」のどちらかを書いておきます。
では、その報酬から源泉徴収の行を立てる必要はあるのでしょうか。
源泉徴収の行は必要?(デザイン・記事執筆・登壇が混ざるとき)
システム開発やプログラミングの報酬に、源泉徴収税額の行は原則として不要です(国税庁 タックスアンサー No.2792・2026-08-21 確認)。業務委託だから源泉の行は付けておくのが無難、と考えがちなところです。
国税庁が挙げる 8 区分は、原稿料や講演料など、特定の資格を持つ人への報酬、社会保険診療報酬、プロ野球選手やモデル・外交員などです。残りは芸能やテレビジョン放送等の出演等、ホステスなど、契約金、広告宣伝のための賞金と競馬の賞金で、システム開発はどこにも含まれていません。
同じ月にデザイン・記事執筆・登壇の報酬が混ざる案件は、明細行を分けます。原稿料や講演料は 8 区分の 1 番目なので、その行の分だけが源泉徴収の対象です。
デザインの報酬が対象に含まれるかは No.2792 の列挙だけでは判断できないため、取引先または税務署に確認してください。
同 No.2792 の注意事項は、報酬・料金等の額と消費税等の額が請求書等で明確に区分されている場合の扱いを示しています。「その報酬・料金等の額のみを源泉徴収の対象とする金額として差し支えありません」としているので(同)、税抜の報酬額を基準に置けます。
源泉徴収するかは支払う側の処理なので、対象は取引先に確認してください。10.21% の計算式と対象範囲の判断は源泉徴収税額の計算(10.21%の早見表)で解説しています。
支払期日は何日以内?(フリーランス法の60日ルールと再委託の30日)
従業員を使用しない個人は「特定受託事業者」にあたります(フリーランス法 2 条 1 項 1 号)。従業員を使用する事業者などの「特定業務委託事業者」から業務委託を受けた場合、報酬の支払期日には上限があります。
給付を受領した日から起算して 60 日の期間内で、かつできる限り短い期間内に定めなければならないとされています(同法 4 条 1 項)。同法 2 条 4 項 1 号は、「情報成果物」の第一に「プログラム」を挙げています。
起算日は契約の類型で書き分けられています。準委任の常駐は「役務の提供」の委託(2 条 3 項 2 号)で、4 条 1 項の括弧書きにより「特定受託事業者から当該役務の提供を受けた日」が起算日です。
支払期日が定められなかったときは、その起算日(準委任なら役務の提供を受けた日)が支払期日とみなされます。4 条 1 項に違反して定められたときは、起算日から 60 日を経過する日です(同条 2 項)。
| 契約の形 | 条文上の区分 | 支払期日の起算日 |
|---|---|---|
| プログラムを納品する請負 | 情報成果物の作成の委託(2 条 3 項 1 号) | 給付を受領した日 |
| 常駐・リモートの準委任 | 役務の提供の委託(2 条 3 項 2 号) | 役務の提供を受けた日 |
| 元委託者がいる再委託 | 4 条 3 項(3 条 1 項の明示が前提) | 元委託支払期日(そこから 30 日以内) |
多重下請では 3 行目が効きます。再委託である旨・元委託者の名称・元委託支払期日などが 3 条 1 項により明示されている再委託が対象です。
支払期日は「元委託支払期日から起算して三十日の期間内において、かつ、できる限り短い期間内において」定められます(4 条 3 項)。請求書の支払期日欄には、そこで明示された日付をそのまま書いてください。
60 日ルールの数え方の具体例は請求書の支払期日の決め方で解説しています。
免税事業者のまま請求書を出すときの書き方
インボイス発行事業者に登録していないなら、登録番号の欄を設けない請求書を発行します。消費税相当額の書き方や備考の文例は免税事業者の請求書の書き方にまとめました。
押さえておきたいのは 2026 年(令和 8 年)10 月の切り替えです。インボイス発行事業者以外からの課税仕入れを一定割合控除できる経過措置は、令和 8 年度税制改正で適用期限が 2 年間延長されました。
8 割控除は 7・5・3 割控除に見直されています。令和 8 年 10 月から 70%、令和 10 年 10 月から 50%、令和 12 年 10 月から 30% と縮小し、令和 13 年 10 月以降は控除できません(国税庁 令和 8 年度税制改正特集・2026-08-21 確認)。
同じ改正で 7・5・3 割控除には上限が付きました。一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年または事業年度で 1 億円(改正前は 10 億円)を超える場合が対象です。
超えた部分には適用できません(令和 8 年 10 月 1 日以後に開始する課税期間から適用。前掲 税制改正特集)。登録の要否は税務署や税理士に確認してください。
よくある質問(FAQ)
Q1. 毎月ほぼ同じ内容ですが、請求書は毎月出すのですか?
毎月 1 枚が基本です。変えるのは発行日・対象月・請求書番号と、その月の稼働時間・精算行の金額になります。使い回しで間違えやすい箇所は毎月同額の請求書の書き方にまとめています。
Q2. 消費税の端数はどこで処理しますか?
1 枚の適格請求書につき、税率ごとに 1 回です(国税庁 インボイス Q&A 問 57・令和 6 年 4 月改訂)。明細行ごとに 10% をかけて足し上げる書き方は避けてください。
Q3. 控除精算は「値引き」と書いてよいですか?
契約に基づく精算なので、取引先からの減額要求とは別物です。行の名前は「控除精算」のように精算だと分かる語にして、備考で不足時間と控除単価を示します。減額を求められた場合の対応は免税事業者への値引き要求への対応方法で整理しました。
Q4. 交通費や機材費を請求するときはどう書きますか?
立て替えた費用は報酬の行と分けます。明細の分け方と立替金精算書の扱いは立替経費の請求書の書き方で解説しています。
Q5. 発行した請求書の控えは、いつまで保存しますか?
交付した適格請求書等の写しには保存義務があります(国税庁 タックスアンサー No.6498・2026-08-21 確認)。保存期間は、交付した日の属する課税期間の末日の翌日から 2 月を経過した日から 7 年間です(国税庁 インボイス制度 Q&A 問 79・2026-08-21 確認)。
電子データで保存するときの要件は電子帳簿保存法と請求書の保管で整理しています。控えに付けるファイル名の決め方は請求書PDFのファイル名の付け方にまとめています。
まとめ: 次にやること
- 契約書で、月額基本報酬・精算幅の上限と下限・超過単価と控除単価・契約の類型(準委任か請負か)・支払期日を確認する
- 明細を「基本報酬の行」と「超過(控除)精算の行」に分け、精算行は単価 × 時間の形に直す
- 備考に、当月稼働時間・精算幅・上下の単価・支払期日の 4 点を 1 ブロックで書く
精算の書き方そのものは、行を分けて単価 × 時間で示せば済みます。毎月かかるのは、対象月と稼働時間を差し替えながら小計と消費税を計算し直すほうです。
前月分をそのまま複製できる請求書テンプレートやアプリなら、この作り直しが消えます。スイスイ請求なら、複製した 1 枚の発行日・対象月・精算行の数字を直すだけで、会員登録なしで PDF にできます。
精算幅つきの請求書も、登録不要で開いて 1 分。基本報酬と超過精算を明細 2 行に分け、備考に稼働時間を添えて PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。消費税・源泉徴収・インボイス登録の個別の判断は、国税庁タックスアンサー・税務署・税理士等の専門家に、契約の個別の解釈は取引先・弁護士・所轄の相談窓口にご確認ください。
関連記事
- 個人事業主の請求書ガイド|書き方・送り方・保存の全体像個人事業主の請求書実務は「書く→送る→保存する」の3工程に「確認する」を加えて整理できます。インボイス登録あり・なしの記載事項チェック表と経過措置の現行スケジュールつきで、全体像と各論への入り口をまとめました。
- 海外の取引先への請求書の書き方|消費税を載せない条件と例外海外の取引先への請求書に消費税を載せないのは、輸出免税か国外取引に当たるときです。運送や飲食・宿泊のように日本国内で直接便益を受ける役務は例外で課税されます。英語や外貨で書くときの注意と、残す書類までまとめました。
- 相殺請求書の書き方|過入金・値引き・相手の代金で変わる記載例相殺で差し引かれる金額が過入金か、値引きか、相手の代金かで、請求書に書く行は変わります。民法の相殺の条件とインボイスでの書き方を、相殺を持ちかけられた側の目線で、記載例つきでまとめました。