業務委託美容師の請求書の書き方|歩合・材料費相殺の記入例つき
業務委託美容師の請求書は、施術報酬を「施術売上×歩合率」の1行で書き、材料費の差し引きは備考に回します。歩合341,000円+店販8,000円+消費税34,900円=383,900円の記入例つきで、源泉の要否と支払期日まで整理します。
公開日: 最終更新日: 約 8 分で読めます
業務委託美容師の請求書は、サロンの計算を書き写す書類ではなく、自分の報酬額を自分で示す書類です。施術報酬は「施術売上 × 歩合率」を明細 1 行に出し、材料費や席料の差引は備考に回します。
結論: 業務委託美容師の請求書は「施術売上 × 歩合率」を明細 1 行に出すのが基本形【記入例】
業務委託サロン・シェアサロン・面貸しのどれでも、報酬が売上連動なら請求書の構造は同じです。源泉徴収の行は原則として作りません。
| 品目 | 単価・数量 | 金額 |
|---|---|---|
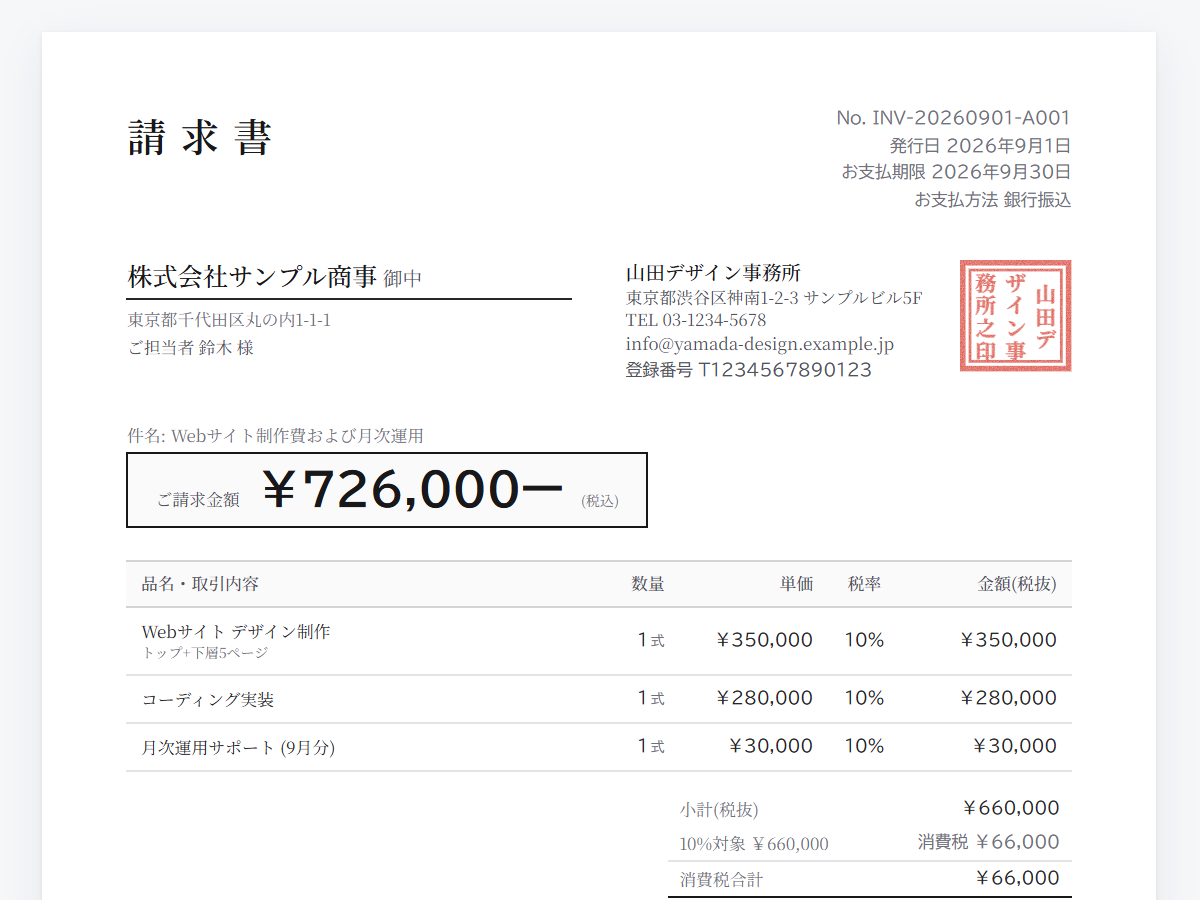
| 施術報酬(2026年8月分・8/1〜8/31) | 施術売上 620,000 円 × 歩合 55% | 341,000 円 |
| 店販手数料(商品販売分) | 40,000 円 × 20% | 8,000 円 |
| 小計 | 349,000 円 | |
| 消費税(10%) | 34,900 円 | |
| ご請求金額 | 383,900 円 |
備考欄には「材料費(8月分)13,200 円を差し引き、370,700 円をお振込みください」「お支払期日: 2026 年 9 月 30 日(ご契約に基づく)」と添えます。歩合 55%・店販 20%・材料費 13,200 円は説明用の例で、相場ではありません。実際の率と金額は契約書のとおりに置き換えてください。
業務委託美容師の請求書に必要な項目
インボイス(適格請求書)として発行するなら、記載事項は次の 6 項目です(国税庁 タックスアンサー No.6625・2026-08-21 確認)。登録番号は「T + 13 桁」で、免税事業者ならこの欄自体を設けません。
- ①発行者の氏名または名称と登録番号
- ②取引年月日
- ③取引内容
- ④税率ごとに区分して合計した対価の額と適用税率
- ⑤税率ごとに区分した消費税額等
- ⑥交付を受ける事業者の氏名または名称
件名には「2026年8月分 業務委託報酬 ご請求書(8/1〜8/31)」のように対象月と期間を入れます。適格請求書には課税期間の範囲内で一定の期間内の取引をまとめて記載する方法が認められているため(前掲 No.6625)、1 か月分の施術を 1 枚にまとめられます。
宛名はサロンの正式名称に「御中」。請求書番号・振込先・支払期日は 6 項目に含まれませんが、サロンの入金処理のために書くのが定番です。
歩合報酬の書き方(施術売上 × 歩合率を明細に出す)
歩合の行は「品目 = 施術報酬と対象月」「単価 = その月の施術売上」「数量 = 歩合率」「金額 = 報酬額」の形にします。
「8 月分報酬 341,000 円」とだけ書くと、その数字の出どころを請求書だけでは追えません。売上と率を並べておけば、集計が食い違ったときに、売上の認識と率の適用のどちらがズレたのかを切り分けられます。
店販手数料・指名料・アシスタント代は行を分けます。記入例では商品販売 40,000 円 × 20% = 8,000 円 を 2 行目に置きました。
施術と店販で率が違う以上、同じ行にまとめると検算ができません。では、材料費や席料を差し引かれる場合はどう書けばよいのでしょうか。
材料費・席料を差し引かれるときの書き方
請求書の明細には差し引く前の報酬額を書き、材料費や席料の差引は備考欄で示す方法があります。
記入例では、ご請求金額 383,900 円を明細で示したうえで、備考で材料費 13,200 円を差し引いた 370,700 円の振込を依頼しました。受け取るべき報酬の総額と、実際に振り込まれる金額の両方が 1 枚に残ります。
ただし、相殺の消費税や会計上の扱いは、契約の書き方とサロンの経理方針で変わります。差引後の金額を請求額として書くよう指定されることもあるため、初回は契約書を確認し、書き方をサロンの経理担当と合わせてください。
差し引かれる金額が何の代金かで請求書の形がどう変わるかは、相殺請求書の書き方で整理しています。
報酬の行を分けて備考に相殺の一文を添える形は、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)でも、明細行を足して備考欄に書くだけで作れます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりませんサロンから支払明細書が届く場合、請求書は出さなくていい?
サロンが作る支払明細書(仕入明細書等)が仕入税額控除のための請求書等に該当するのは、売手である美容師の確認を受けたものに限られます。明細書が届いているのだから請求書は不要、と考えがちなところです。
国税庁のインボイス Q&A が挙げる確認の方法は 2 つです(国税庁 インボイス Q&A 問 86・令和 6 年 4 月改訂・2026-08-21 確認)。
- 記載内容を示して、確認の通信や通知を受ける
- 「送付後一定期間内に誤りのある旨の連絡がない場合には記載内容のとおり確認があったものとする」旨の基本契約を結び、その期間が経過する
この仕入明細書には、売手である美容師の登録番号も必要です(前掲 No.6625)。
| サロンの支払明細書の状態 | 自分で請求書を出すか |
|---|---|
| 自分の登録番号が載り、確認・異議の期間がある | サロンの指示に従う。二重に発行しなくてよいことがある |
| 登録番号がない、または確認の手続きがない | 自分で請求書を発行し、控えを残す |
| 支払明細書がない、内訳が確認できない | 自分で請求書を発行する |
明細書が届いたら施術売上と歩合率を確認し、金額が違えば期間内に連絡してください。買手が作る明細書と自分の請求書の関係は軽貨物の請求書の書き方でも扱っています。
源泉徴収の行は必要?(撮影・番組の仕事は例外)
サロンでの施術報酬に、源泉徴収税額の行は原則として不要です。業務委託なら源泉徴収されるものだと考えがちですが、対象は法令で列挙された報酬・料金に限られます。
国税庁が挙げる代表例は 8 区分で、サロンでの施術報酬は含まれていません(国税庁 タックスアンサー No.2792・2026-08-21 確認)。8 区分は、原稿料・講演料、弁護士などの資格者の報酬、社会保険診療報酬、モデルや外交員の報酬、芸能・テレビジョン放送の出演等の報酬、ホステス等の報酬、契約金、広告宣伝のための賞金です。
国税庁の質疑応答事例も「スタイリスト料又はヘアメイク料については、源泉徴収を要しません」と明記しています(国税庁 質疑応答事例「スタイリスト料及びヘアメイク料」・2026-08-21 確認)。一方で「映画、演劇その他芸能又はテレビジョン放送に係る美粧の報酬として、スタイリスト料又はヘアメイク料を支払う場合には源泉徴収を要することとなります」とも記しています(同)。
サロンワークに源泉の行は作らず、撮影や番組の美粧の仕事だけ行が立つ、という切り分けです。サロンが源泉徴収する取り扱いなら、その根拠と対象額を確認してください。
ここまでは登録済みを前提にしましたが、免税事業者のままの場合はどう書くのでしょうか。
免税事業者のまま請求書を出すときの書き方
インボイス発行事業者に登録していないなら、登録番号の欄を設けない従来どおりの請求書を発行します。消費税相当額の書き方や備考の文例は免税事業者の請求書の書き方で解説しています。
押さえておきたいのは 2026 年(令和 8 年)10 月 1 日の切り替えです。インボイス発行事業者以外からの課税仕入れについてサロン側が控除できる割合は、次のとおり縮小します(国税庁 令和 8 年度税制改正特集・2026-08-21 確認)。
- 令和 8 年 10 月から 2 年間: 70%
- 令和 10 年 10 月から 2 年間: 50%
- 令和 12 年 10 月から 1 年間: 30%
- 令和 13 年 10 月以降: 0%
負担が変わる時期には報酬の見直しを持ちかけられることもあるため、対応の考え方は免税事業者への値引き要求への対応方法で解説しています。登録の要否は税務署や税理士に確認してください。
締め日・支払期日の書き方(フリーランス法の 60 日ルール)
従業員を使わずに 1 人で働く美容師はフリーランス法の保護対象で、報酬の支払期日は「発注した物品等を受領した日から起算して 60 日以内のできる限り短い期間内」で定められます。具体的な起算日は、契約で定めた締め日や受領日の取り決めを確認してください。
公正取引委員会は法の対象を「業務委託の相手方である事業者で、従業員を使用しないもの」としています(公正取引委員会 フリーランス法特設サイト・2026-08-21 確認)。業務委託をした側は、報酬の額や支払期日を含む取引条件を直ちに書面または電磁的方法で明示しなければなりません(同)。
請求書には契約で決まっている具体的な日付を書きます。記入例では 8 月末締めに対して、支払期日を 2026 年 9 月 30 日としました。
「請求書到着後 30 日以内」のような相対的な書き方より、行き違いが起きにくくなります。締め日はサロンの締めに合わせ、発行日を締め日と同じ 8 月 31 日にすると毎月の形がそろいます。
よくある質問(FAQ)
Q1. 毎月ほぼ同じ内容ですが、請求書は毎月出すのですか?
毎月 1 枚が基本で、変えるのは発行日・対象月・請求書番号と、その月の施術売上・報酬額です。使い回しで間違えやすい箇所は毎月同額の請求書の書き方で解説しています。
Q2. 消費税の端数はどこで処理しますか?
1 枚の適格請求書につき、税率ごとに 1 回です(国税庁 インボイス Q&A 問 57・令和 6 年 4 月改訂)。端数の扱いは時給の請求書の書き方で解説しています。
Q3. 撮影の仕事を受けたときの請求書はどう変わりますか?
美粧の報酬にあたる場合は源泉徴収の対象になるため、源泉徴収税額の行が立ちます(前掲 質疑応答事例)。税率は 10.21% で、1 回に支払われる金額のうち 100 万円を超える部分は 20.42% です(国税庁 No.2795)。
源泉徴収するかは支払う側の処理になるため、取引先に確認してください。
Q4. 発行した請求書の控えは、いつまで保存しますか?
課税期間の末日の翌日から 2 か月を経過した日から 7 年間です(前掲 No.6625・帳簿書類の保存期間)。PDF は対象月ごとのフォルダに分けて残すと、後から探しやすくなります。
まとめ: 次にやること
- 契約書で、歩合率・店販の率・材料費や席料の差引方法・締め日・支払期日を確認する
- 明細を「施術売上 × 歩合率」の形に直し、店販手数料や指名料は行を分け、差引があれば備考に一文を入れる
- サロンの支払明細書が届いているなら、登録番号の記載と確認期間の有無を確認する
業務委託美容師の請求書は、歩合を明細に、差引は備考に書けば整います。毎月の施術売上と報酬額を入れ替えながら、歩合の行・店販の行・備考の相殺文を毎回作り直すのが手間です。
前月分を複製できる請求書アプリなら、変えるのは売上と金額だけで済みます。スイスイ請求なら、明細を複数行に分けて備考欄に相殺の一文を添えられ、前月分をもとに翌月分を作れます。
関連記事
業務委託美容師の請求書も、登録不要で開いて 1 分。歩合の行と店販の行を分けて入力し、備考に差引の一文を添えて PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。消費税・源泉徴収・インボイス登録の個別の判断は、国税庁タックスアンサー・税務署・税理士等の専門家にご確認ください。