請求書の但し書きは必要?領収書との違いと品目・摘要の書き方
請求書に「但し書き」という欄はありません。法令が求めるのは欄の名前ではなく取引内容で、領収書では但し書き、請求書では品目の行がそれにあたります。摘要や備考に何を添えるかまで整理しました。
公開日: 約 7 分で読めます
消費税法が請求書に求めているのは、取引の内容です。領収書ではそれを但し書きが示し、請求書では品目の行が同じ役目を負います。
この記事でわかること
- 消費税法が適格請求書に求めているのは「課税資産の譲渡等に係る資産又は役務の内容」で、欄の名前は定められていない(消費税法 57 条の 4 第 1 項第三号)
- 領収書やレシートが適格簡易請求書になる場合も、求められる文言は請求書とまったく同じ「資産又は役務の内容」(同 第 2 項第三号)
- 商品名は個々の名称でなく包括的な記載でもよい。ただし課税資産の譲渡等に当たることを明らかにすることが条件(国税庁 タックスアンサー No.6625)
請求書に「但し書き」という欄はない
書いてはいけないという決まりがあるのではなく、請求書の様式にその欄が置かれていないだけです。「但し」は、領収書の金額欄の下にある行の見出しにあたります。
そこに「◯◯代として」と続ける形が、領収書の書式として定着しました。市販の複写式用紙にも、この「但し」が最初から印字されています。
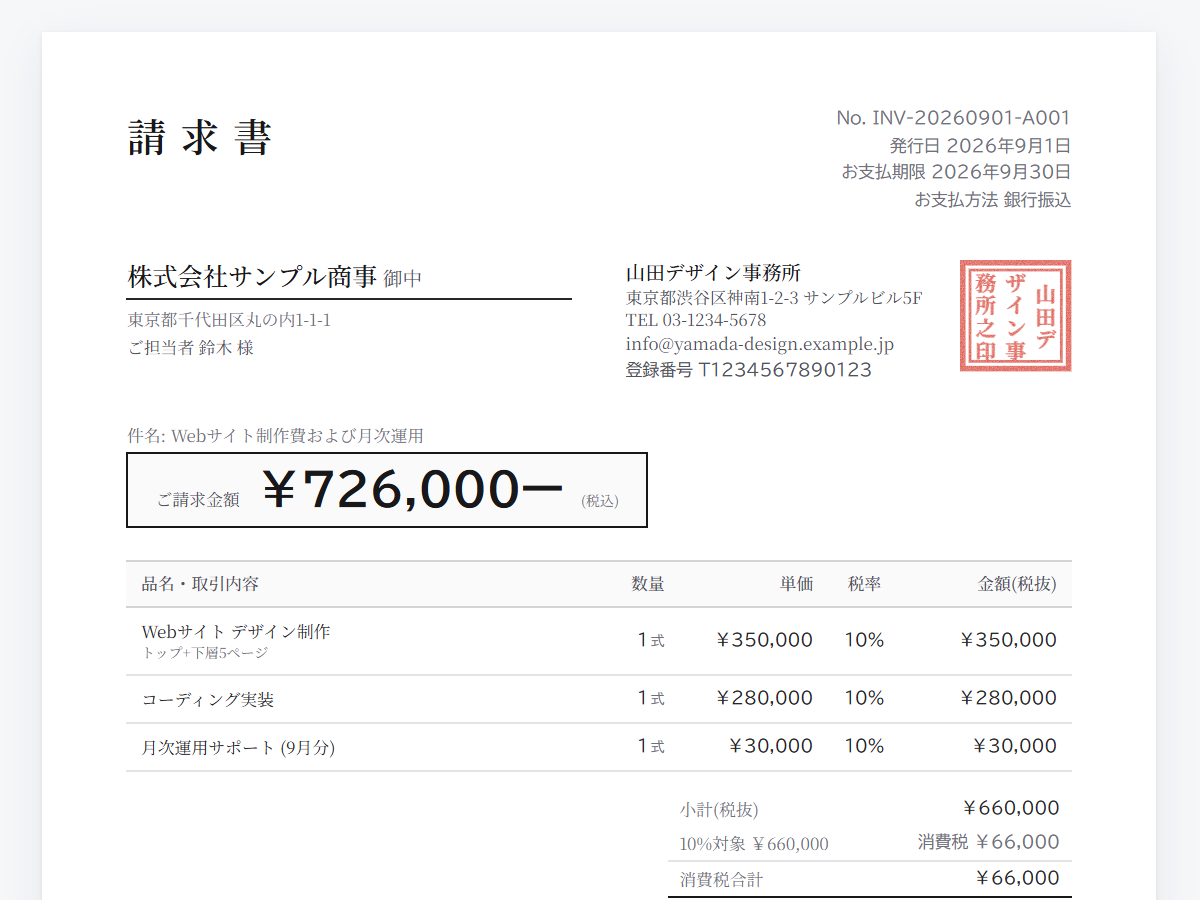
請求書の様式には、その行がありません。並ぶのは明細の品目・数量・単価で、その下に税率ごとの合計欄が来ます。
欄の名前そのものを、法令が決めているわけでもありません。消費税法 第 57 条の 4 は、適格請求書の記載事項から交付・保存までを 7 つの項で定めています。
そのどこにも、但し書き・品目・摘要・件名という欄の名前は出てきません(e-Gov 消費税法 57 条の 4・2026-09-18 確認)。
「摘要」も同じで、法令の用語ではありません。会計ソフトや帳簿で広く使われてきた呼び名が、請求書の様式にも入っている形です。
では、請求書では何がその役目を果たすのでしょうか。
法令が求めているのは「取引内容」— 請求書では品目の行が担う
求められているのは「課税資産の譲渡等に係る資産又は役務の内容」で、明細の品目の行がこれにあたります。条文は、それをどの欄に書くかまでは指定していません。
軽減対象の取引なら、資産の内容に加えて「軽減対象課税資産の譲渡等である旨」も書くこととされています(同 第 1 項第三号)。旨の示し方は 1 つに決まっているわけではなく、記号を付ける方法などが挙げられています。
書類の名前も固定されていません。条文は、記載事項を満たした「請求書、納品書その他これらに類する書類」をまとめて適格請求書と呼んでいます(同 第 1 項)。
1 枚の中で取引の内容に触れる場所は、件名、品目の行、摘要・備考の 3 か所です。このうち記載事項を満たすのは、真ん中の品目の行だけです。
件名は「◯◯サイト リニューアル」のように取引全体へ付ける名前で、実務の慣行として置かれている欄です。品目は 1 行ごとの中身を書く欄なので、役割が重なりません。
件名欄に何をどの順で入れるかは、請求書の件名の書き方で場面ごとの例とあわせて扱っています。
「Webサイト制作費 一式」のように、何を売ったのかが読める言葉が品目の行に入っていれば足ります。記載事項 6 項目のそれぞれを 1 枚のどこに書くかは、請求書の書き方の表で確かめられます。
同じ文言が、領収書の側にも掛かっています。
領収書の但し書きと同じ文言が、請求書にも掛かっている
領収書やレシートが適格簡易請求書になる場合の記載事項も、請求書と同じ「課税資産の譲渡等に係る資産又は役務の内容」です。第 2 項第三号は、第 1 項第三号と一字も違いません(同 第 2 項第三号)。
違っているのは、その中身を受け止める欄の名前だけです。書きたいことごとに並べると、次の対応になります。
| 書きたいこと | 領収書ではどこに書くか | 請求書ではどこに書くか |
|---|---|---|
| 取引全体の名前 | 但し書きにまとめて書く | 件名(実務の慣行の欄) |
| 何の代金か | 但し書き | 明細の品目の行 |
| 案件名・対象月の補足 | 但し書きのかっこ書き | 摘要・備考 |
領収書が 1 行で受けているものを、請求書は 3 か所に分けて置いています。同じ中身なのに呼び名が分かれたのは、書式の成り立ちが違うからです。
領収書は、受け取った金額そのものを 1 枚で証する書式です。金額の欄が 1 つなので、内容を示す行も 1 行で置かれてきました。
請求書は、明細が何行にもなる前提の書式です。行ごとの中身は品目が引き受け、取引全体の呼び名や補足は別の欄へ回りました。
領収書そのものの欄の並びは、領収書の書き方が 6 つの欄として扱っています。飲食・書籍・交通費といった用途ごとの言い回しは、領収書の但し書き一覧の表から選べます。
欄を探す代わりに、スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)では品目の行に何の代金かを入れ、そのまま PDF で保存できます。案件名や対象月は、備考の欄に足せます。
請求書の備考に「但し、◯◯代として」と書き添えても、記載事項が欠けることはありません。欄が用意されていないだけで、添えること自体を妨げる条文はないからです。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません品目に何と書くか — 「一式」で足りる場合と、足りない場合
「一式」のような包括的な書き方も認められていますが、条件が 1 つ付いています。国税庁は、記載内容として「商品名等について、個々の名称でなく包括的な記載であっても、課税資産の譲渡等に当たることを明らかにする方法」を挙げています(国税庁 タックスアンサー No.6625〔令和8年4月1日現在法令等〕・2026-09-18 確認)。
条件はこの後半、課税資産の譲渡等に当たることを明らかにする部分です。「一式」だけの 1 行では、その手前にあるはずの対象が消えます。
商品名を記号や番号で表示する方法も、記号表などで課税資産の譲渡等に当たることを明らかにすれば認められます(同)。社内の品番をそのまま載せるなら、対照表を添える形になります。
課税期間の範囲内なら、一定の期間の取引を 1 枚にまとめて記載する方法も挙げられています(同)。月ごとに出す 1 枚なら、対象月まで読める書き方にしておきます。
「撮影費 一式(2026年8月分)」のように、対象を前に、期間をかっこへ置く形が扱いやすくなります。品目の行が長くなるときは、かっこの中身を摘要へ移します。
摘要や備考は、法令が欄として指定していない自由記載の場所です。案件名や対象月を添えるなら、品目のかっこ書きかここに置くと決めておきます。
品目に置いた言葉だけでは、消費税の扱いまでは決まりません。会費のように扱いが分かれる代金の書き分けは、会費の請求書の書き方が扱っています。
請求書の品目が決まれば、領収書の但し書きも決まります。
請求書を出したあと領収書を求められたら
入金後に領収書を出すときは、請求書に書いた品目の言葉を但し書きに写します。金額は請求書の合計と同じにします。
「撮影費 一式(2026年8月分)」で請求した取引なら、但し書きは「撮影費(2026年8月分)として」の形になります。品目の行から言葉を持ってくるだけで、選び直す手間は要りません。
同じ言葉で 2 枚がそろうと、入金と請求の対応があとから追えます。月をまたぐ取引では、対象月まで写しておくと突き合わせで迷いません。
用途ごとの記入例と、「お品代」を避ける理由は領収書の但し書き一覧にあります。
よくある質問
Q1. 備考欄に「但し、◯◯代として」と書いてはいけませんか?
書き添えても構いません。欄として用意されていないだけで、備考は自由に書ける場所だからです。
ただし記載事項を満たすのは品目の行のほうなので、備考にだけ書いて品目を空のままにはしません。
Q2. 品目を「一式」とだけ書いてもいいですか?
対象が読める形なら差し支えありません。「Webサイト制作費 一式」のように、何に対する代金かを前に置きます。
複数の案件を 1 枚にまとめた月は、案件ごとに行を分けるほうがあとから追えます。
Q3. 軽減税率の対象が混ざるときは、品目の書き方は変わりますか?
対象の品目に「※」や「☆」等の記号を記載して、軽減税率の対象である旨を示す方法があります(前掲 No.6625)。同一請求書内で商品を税率ごとに区分し、区分した商品が軽減税率の対象であることを表示する方法や、税率ごとに請求書を分けて発行する方法も挙げられています(同)。
8% と 10% が混ざる 1 枚の記入例は、ハンドメイドの請求書の書き方にあります。
まとめ: 次にやること
- 手元の請求書で、何の代金かが品目の行から読めるか見る
- 案件名や対象月を添えるなら、品目のかっこ書きか備考に置くと決める
- 領収書を出すときは、同じ言葉を但し書きに写す
決まっているのは欄の名前ではなく、そこに入る言葉のほうです。
手間として残るのは、品目の言葉を毎回どう書くか考え直すところです。
毎月同じ言い回しを決めておくか、前の月の 1 枚を複製するかで、書き出しの負担は変わります。
スイスイ請求なら、一度決めた品目の言葉を次の 1 枚にそのまま持ち越せます。
関連記事
品目の書き方も、登録不要で開いて 1 分。品目の行に何の代金かを書いて PDF 保存。領収書への変換にも対応しています。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。請求書の記載事項や消費税の個別の取り扱いは、国税庁の案内や所轄の税務署・税理士等の専門家にご確認ください。