請求書の訂正・再発行|番号と日付の決め方とお詫び文の例
送った請求書に誤りが見つかったら、訂正した1枚を出し直し、元の1枚との関係を示します。国税庁のQ&Aにある2つの直し方を記入例で並べ、再発行の番号と発行日の決め方、差し替えを頼むお詫び文の例までまとめました。
公開日: 約 9 分で読めます
送った請求書に誤りが見つかったら、紙の上で直すより、直した 1 枚を出し直し、番号と日付で元の 1 枚との関係を示します。国税庁の Q&A にある 2 つの直し方を記入例で並べ、差し替えか組での保存かで、お詫び文の頼み方を分けます。
請求書の訂正・再発行と発行日の決め方について、法令と国税庁の Q&A にあること
- 消費税法 57 条の 4 第 4 項は、適格請求書を交付した適格請求書発行事業者の義務です。記載事項に誤りがあった場合はその相手に修正した適格請求書を交付し、PDF などでの提供も第 5 項後段で同じです(e-Gov 法令検索 消費税法・2026-10-01 施行の現行版・2026-10-26 確認)
- 国税庁の Q&A 問 33 は、修正した 1 枚の交付方法を「例えば」として 2 つ挙げています。記載事項の全部を改めて書く方法と、当初の 1 枚との関連を明らかにして直した事項を示す方法です(国税庁 適格請求書等保存方式に関する Q&A 問 33・令和 5 年 10 月改訂・2026-10-26 確認)
- 修正した 1 枚を交付した事業者は、当初の 1 枚と修正した 1 枚の両方の写しを保存する必要があります(同・根拠は同法 57 条の 4 第 6 項)
- 記載事項の 2 つ目は発行日ではなく取引の年月日で、課税期間の範囲内で一定の期間をまとめた 1 枚なら、その期間です(前掲 消費税法 57 条の 4 第 1 項 2 号)
請求書の誤りに気づいたら、7つの出口のどれに当たるかを先に決める
直し方を選ぶ前に、送る前か後か、誤りの中身、自分と相手の立場を当てて、出口を 1 つに決めます。国税庁の Q&A に、この 7 つの出口の表はありません。
4 項がいう記載事項は 1 項の 6 つで、支払期限と振込先は入っていません(前掲)。件名も、取引の月や内容を書いているなら記載事項を担います。
- (a) 送る前: 下書きのまま直す(再発行は要らない)
- (b) 誤りなし: 紛失・未着なら、同じ 1 枚を同じ番号のまま送り直す
- (c) 記載事項の誤り: 登録ありなら、修正した 1 枚を交付する(①か②)
- (d) 登録なし: 条文の外。①の形で出し直す
- (e) 相手が免税事業者や事業者でない個人: 1 項の括弧などで条文の外。①の形で出し直す
- (f) 相手が直すと言う: 相手の修正を確認し、当初の写しを残す
- (g) 記載事項の外: 支払期限・振込先だけなら、出し直すかは相手と決める
(d) で出し直す 1 枚の形は、免税事業者の請求書の書き方が扱っています。
登録したか覚えていなければ、元の 1 枚に T から始まる登録番号があるか(書き忘れたなら登録の通知)で、(c) か (d) かが分かります。
発行後に相手の社名が変わっただけなら、(g) と同じく出し直すかを相手と決め、誤りに当たるか迷えば税理士に確かめます。
(f) は問 92 の場面で、受け取った側は原則として自ら追記や修正はできません(国税庁 同 Q&A 問 92・令和 6 年 4 月改訂 / 問 32・令和 5 年 10 月改訂・2026-10-26 確認)。直した事項に売手の確認を受ける形は示されているので、自分は確認を返し、当初の写しを残します(売上税額を積上げで計算するなら、確認した書類も)。
(c) なら、次の 2 つの方式で直した 1 枚を作ります。
単価の誤りを2つの方式で直す記入例(税込92,400円→103,950円)
同じ誤りでも、①全部を出し直すか②直した所だけを示すかで、紙面の金額と相手に頼む文が変わります。作例は、Web サイトの保守を受ける登録済みの個人事業主が、株式会社あおば通商に出した 1 枚です。
元の 1 枚は No.INV-2026-0038、9 月 30 日(水)付、件名「Webサイト保守作業 9月分」です。7 回 × 12,000 円 = 84,000 円に消費税 8,400 円で税込 92,400 円、支払期限は 10 月 30 日(金)でした。
10 月 8 日(木)、相手の経理から単価は 13,500 円と指摘されました。正しくは 94,500 円・消費税 9,450 円で、税込 103,950 円です。
差は税抜 10,500 円と消費税 1,050 円、合わせて 11,550 円の不足です。
| 欄 | ① 全部を出し直す | ② 直した所だけ示す |
|---|---|---|
| 番号 | No.INV-2026-0038-2 | No.INV-2026-0038-2(①と同じ付け方) |
| 発行日 | 2026年10月8日(決め方は次の節) | 2026年10月8日(出した日) |
| 金額 | 7 回 × 13,500 円・税込 103,950 円 | 正 94,500 円・9,450 円 / 誤 84,000 円・8,400 円 |
| 元の1枚との関係 | 備考に元の日付と番号 | 本文の 1 文で元の日付と番号 |
| 相手に頼むこと | 元の 1 枚との差し替え | 元の 1 枚と合わせた保存 |
| 自分の控え | 元の 1 枚と直した 1 枚 | 元の 1 枚と直した 1 枚 |
①は全部を書き直し、単価だけを 13,500 円に改めた 1 枚です。備考には「2026年9月30日付 請求書 No.INV-2026-0038 の単価を訂正した1枚です」と書きます。
②は元の 1 枚を指す 1 文と正・誤の 2 行を載せた 1 枚です。問 33 の図の②(番号の行はない)にならうと、次のようになります。
2026年9月30日付 9月分請求書(No.INV-2026-0038)について、下記のとおり誤りがありましたので、修正いたします。
正:10%対象 94,500円 消費税 9,450円
誤:10%対象 84,000円 消費税 8,400円
当初の請求書と合わせて、保存をお願いいたします。
単価は仮置きで、源泉徴収は引かない取引として計算しました(線引きは源泉徴収税額の計算)。
元の 1 枚をスイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)で作って送ったなら、①はそこから始められます(一覧で下書きのままなら、先に行の状態を「送付済」に)。開いたときのロックの帯で「再発行して修正(推奨)」を押すと、No.INV-2026-0038-2 の下書きが開きます。
発行日には押した日が入り(欄で直せます)、支払期限と備考は元のまま写ります。単価と備考を直して印刷 / PDF 保存すれば、①の 1 枚です。
別の道具で作った 1 枚なら、新しい請求書の「詳細設定(書類番号・お支払方法・案件名 ほか)」を開きます。書類番号に INV-2026-0038、枝番に 2 と入れると、紙面の番号は同じ「No.INV-2026-0038-2」の形です。
再発行は元の 1 枚を取り消す操作ではなく、元も送付済のまま一覧に残ります。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません紙面の表題は「請求書」のままで、「訂正」や《修正》を入れる欄も②の専用の型もないため、製品では①の形です。元の 1 枚が自動で無効になることもなく、再発行も無料の月 10 件の 1 件に数えます。
お詫びは自分のメールソフトから送ります(アプリからの直接の送付は有料の契約のときだけ)。スマホでも、ブラウザで開いて使うアプリです。
①を 10 月 8 日付にした理由が、次の判定です。
番号は枝番でつなぎ、発行日は元の日付か出し直した日かを4通りで決める
番号は元の番号に枝番を足してつなぎ、発行日は方式・相手の指定・取引の月の書き場所で決めます。57 条の 4 と問 33 には、修正した 1 枚の番号や発行日の付け方の定めは書かれていません。
新しい番号でも、備考で元の番号を指せばつながります。
- (i) ②で出す: 出した日の日付にし、本文で元の 1 枚を「◯年◯月◯日付」で指す
- (ii) ①で、相手の経理に指定がある: 指定どおりの日付にする
- (iii) ①で指定がなく、元の発行日が取引の日を兼ねる: 元の日付のまま(変えるなら取引の日を件名か品名に足す)
- (iv) ①で指定がなく、件名か品名に取引の月がある: 出し直した日にし、備考に元の日付と番号を書く
記載事項は発行日でなく取引の年月日なので、(iii) と (iv) で答えが分かれます(前掲 1 項 2 号)。取引の日を兼ねた発行日だけを変えると、取引の日が紙面から消えます。
日付欄を取引の日に使う書き方は、請求書の書き方の表にあります。
作例は件名の「9月分」が取引の期間を示すので、(iv) です。相手の 9 月の締めを過ぎてからの指摘なら、(ii) として日付を聞きます。
支払期限を 10 月 30 日(金)から延ばすかも、同じ連絡で相手と決めます。
お詫び文の例と、元の1枚を差し替えるか残すかを方式で分けて頼む1文
誤りの箇所、直した 1 枚の番号と合計、元の 1 枚の扱いを 1 通で伝え、扱いの頼み方は方式で変えます。①を PDF で送るメールの本文例です。
株式会社あおば通商 経理ご担当者様
いつもお世話になっております。遠野です。
9月30日付の9月分請求書(No.INV-2026-0038)に、単価の誤りがありました。ご指摘ありがとうございます。
単価を13,500円に改めた請求書(No.INV-2026-0038-2、税込103,950円)を添付いたします。お手数をおかけし、申し訳ございません。
末尾には、方式に合わせて次の 1 文を足します。
- ①のとき: 先にお送りした請求書は、今回の 1 枚と差し替えてお取り扱いください。
- ②のとき: 先にお送りした請求書と合わせて、本書の保存をお願いいたします。
①の後の元の 1 枚は相手の経理の決まりに任せ、②は問 33 の図の注記と同じく、2 枚を組で残してもらいます。相手が元の 1 枚を残さない決まりなら、②ではなく①で出し直します。
メールの件名の組み方は、請求書の件名の書き方のとおりです。郵送で差し替えるなら、送付状のあいさつ文に「先日お送りした請求書に誤りがあり、訂正したものをお送りいたします」と 1 文入れます(送付状の作り方は請求書の送付状の書き方)。
元の1枚と直した1枚の写しを、2枚とも手元に残す
直した 1 枚を出した後も元の 1 枚の写しを手放さず、2 枚そろえて残します。電子帳簿保存法と請求書の保管に、写しを残す年数と PDF の置き方があります。
スイスイ請求では元の 1 枚も送付済のままなので、直した 1 枚も送付済にすると、一覧の「未入金」に 2 枚並びます。入金を直した 1 枚に記録しても、元の 1 枚を済んだ扱いにする状態はなく期限後は期限超過にも出るため、その分は差し引いて読みます。
多く請求していたときの、出し直すか次の請求書の値引き行にするかは、請求書の値引きの書き方の Q2 が答えています。
よくある質問
Q1. 訂正印や二重線で直して、送り直してもいいですか?
問 33 の 2 つの例は、どちらも直した内容の 1 枚を改めて交付する形で、二重線で直した紙を送る形は入っていません。相手の手元の 1 枚に相手が手を入れるなら、売手の確認を受ける (f) の形になります。
Q2. 入金された後に、誤りに気づいたら?
4 項に入金の前後の条件はなく、記載事項の誤りなら (c)〜(e) の出口で出し直します。作例で 92,400 円が入金済みなら、103,950 円との差 11,550 円の受け取り方を相手と決めます。
Q3. 直した1枚にも誤りがあったら?
もう一度出し直して枝番を 3 にし、写しは元の 1 枚と -2・-3 の 3 枚とも残します。-2 を送付済にしてあれば、スイスイ請求の再発行でも次は -3 です。
まとめ: 次にやること
- 誤った箇所が、記載事項の 6 つ(登録番号・取引の年月日・内容・税率ごとの合計と税率・消費税額・宛名)に当たるかを確かめる
- 相手の経理に、発行日の希望と元の 1 枚の扱いを聞く
- 方式を決めて直した 1 枚を出し、元の 1 枚と 2 枚とも控えに残す
請求書の誤りは、直した 1 枚を出し直して番号と日付で元の 1 枚につなげば、相手と自分が同じ 2 枚を照らし合わせられます。
表計算で出し直すと、枝番を足した番号、発行日、元の 1 枚を指す備考の 3 か所を、訂正のたびに打ち直す手間がかかりがちです。
番号の本体と枝番を別の欄で持つ様式なら、出し直しで書き換える欄は誤った行と備考に限られます。
ロックの帯の「再発行して修正(推奨)」は、スイスイ請求で送付済にした 1 枚を残したまま、枝番を上げた下書きを開きます。
関連記事
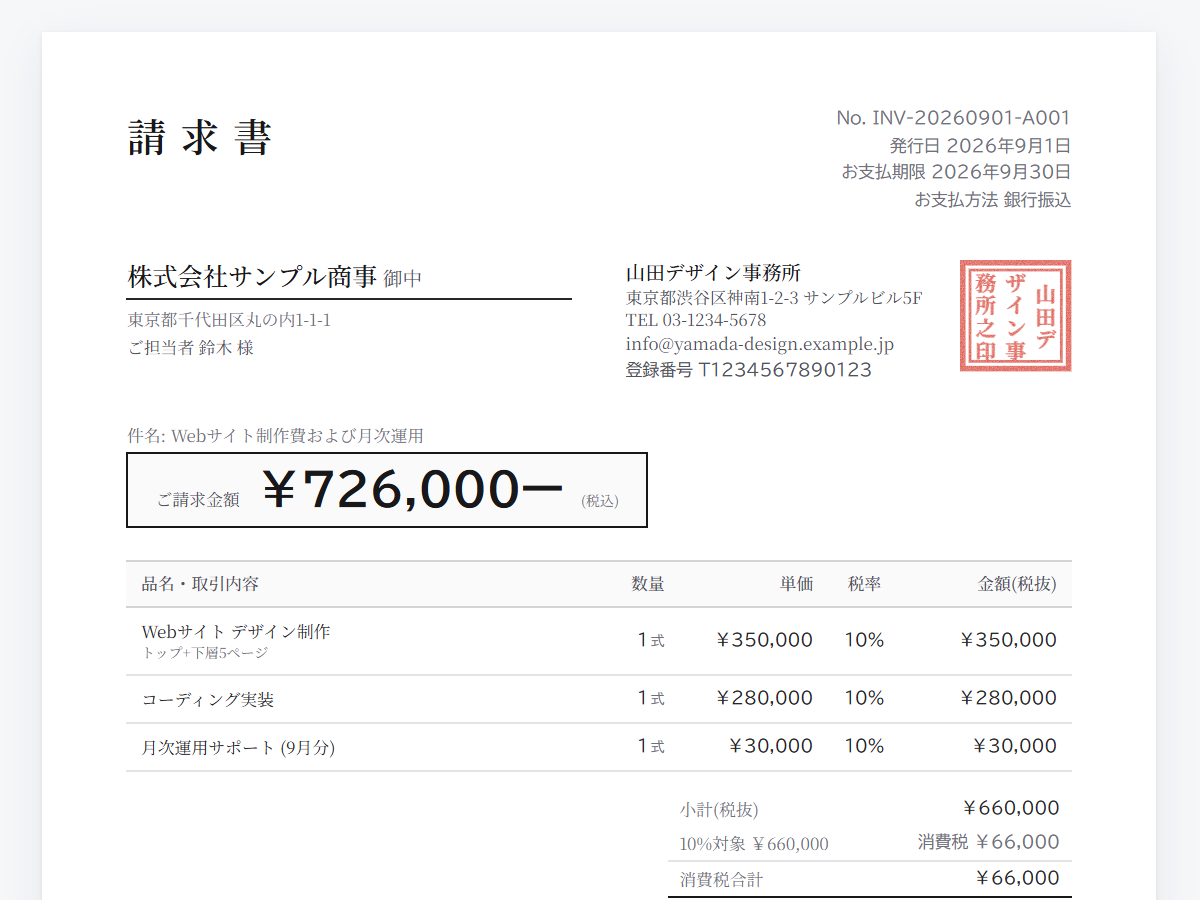
訂正版の請求書も、登録不要で開いて 1 分。書類番号と枝番の欄に入れた値が、紙面に No. INV-2026-0038-2 の形で並びます。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。修正した適格請求書の交付や仕入税額控除の扱いなど、個々の取引の判断は税理士か所轄の税務署にご確認ください。