領収書の収入印紙はいくらから|電子発行なら不要になる理由
領収書の収入印紙は、記載金額5万円以上の紙の領収書に必要です。PDFで交付するなら課税文書にあたらないとされ印紙は要りません。税抜49,800円と消費税4,980円を分けて書くと判定も変わります。
公開日: 約 9 分で読めます
収入印紙は、金額が5万円を超えたから貼るものではありません。紙の領収書を相手に渡したときにだけ発生し、PDFのまま渡せば課税の原因そのものが生まれないとされています。
先に押さえる 5 つの事実
- 売上代金の受取書は、記載金額が5万円未満なら非課税。5万円以上100万円以下は200円(国税庁 No.7105)
- 課税事業者が消費税額等を区分記載した場合、その額は記載金額に含めない。免税事業者は含める(同 No.7124)
- 印紙税の課税対象は課税物件表に掲げられた「文書」で、電磁的記録は文書に含まれない(質疑応答事例 02-10)
- 請求書や領収書を電子メールで提出する場合は文書が交付されず、課税原因は発生しない(コミットメントライン 問2 答1)
- 電子で送ったあとに正本となる文書を交付すると、その正本が課税文書になる(同 答2)
領収書の収入印紙は記載金額5万円以上から(税額の一覧)
売上代金の領収書に収入印紙が要るのは、記載金額が5万円以上のときです。5万円未満は非課税で、5万円以上100万円以下なら200円を貼ります(国税庁 タックスアンサー No.7105 金銭又は有価証券の受取書、領収書・令和8年4月1日現在法令等・2026-09-11 確認)。
| 記載金額(売上代金の受取書) | 印紙税額 | 備考 |
|---|---|---|
| 5万円未満 | 非課税 | 記載金額は書き方で動く |
| 5万円以上100万円以下 | 200円 | 最も多く目にする段 |
| 100万円超200万円以下 | 400円 | 以降は国税庁の一覧表へ |
対象になるのは「領収書」という表題の紙だけではありません。レシートや預り書、請求書に「代済」と記入したものも、受取事実を証明する目的であれば受取書に当たるとされています。
200万円を超える段は同じ No.7105 の一覧に、1,000万円を超える場合の税額は国税庁のコード7141に載っています。
領収書そのものの書き方は領収書の書き方にあります。この記事で追うのは印紙の要否だけです。
ただし、ここでいう5万円は、領収書に書いた合計額のことではありません。
5万円の判定は「記載金額」で見る — 税抜と消費税を分けて書くと変わる
判定の対象は「記載金額」で、消費税額等を分けて書くと記載金額そのものが下がります。消費税の課税事業者なら、消費税額等をいくらと書き分けた分は判定の対象から外れるとされています(国税庁 タックスアンサー No.7124 消費税額等が区分記載された契約書等の記載金額・令和8年4月1日現在法令等・2026-09-11 確認)。
税込価格と税抜価格の両方を書いて、課されるべき消費税額等が明らかになる場合も同じ扱いです。
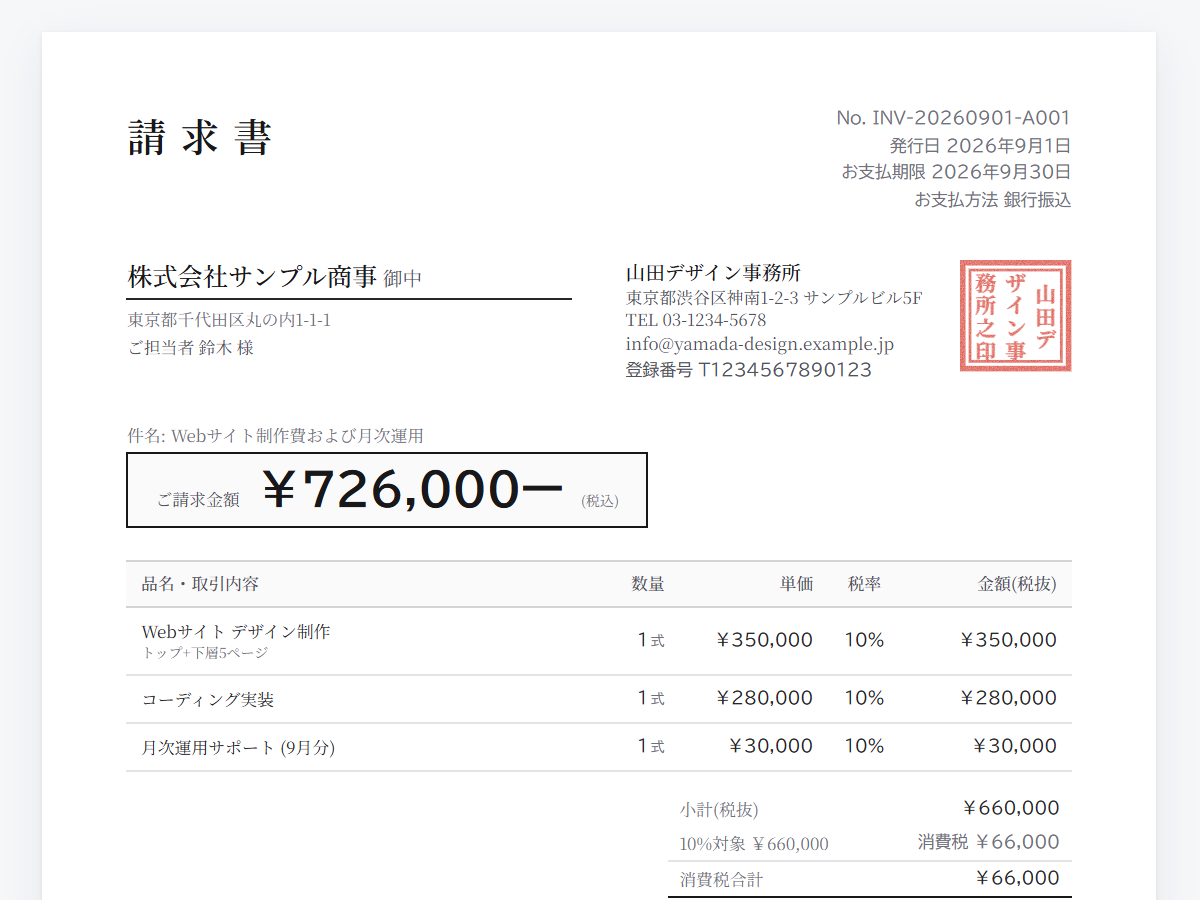
たとえば「商品代金49,800円、消費税4,980円、合計54,780円」と書いた領収書があるとします。この場合の記載金額は49,800円で、5万円未満のため印紙は要りません。
同じ取引でも「合計54,780円(税込)」とだけ書けば、記載金額は54,780円です。5万円以上100万円以下の段に入るため、200円の収入印紙が必要になります。
免税事業者の領収書では、この読み替えが使えません。課されるべき消費税および地方消費税がないため、書き分けた金額も記載金額に入ることになるとされています(前掲 No.7124)。
書き方にも条件があります。「消費税額等10パーセントを含む。」のような書き方では、消費税額等が必ずしも明らかとは言えないとされています。
税率ごとに区分した金額の並べ方は請求書の書き方と同じ形です。区分記載した領収書の記入例は領収書の但し書き一覧にあります。
金額の書き方のほかに、そもそも印紙が要らない受取書もあります。
「営業に関しない受取書」は非課税 — ただし事業の領収書は当てはまらないことが多い
営業に関しない金銭の受取書は非課税ですが、事業として出す領収書はここに入りません。国税庁は「ここでいう営業とは、一般通念による営業をいい、おおむね営利を目的として同種の行為を反復継続して行うことをいいます」としています(国税庁 タックスアンサー No.7105・令和8年4月1日現在法令等・2026-09-11 確認)。
続けて「株式会社などの営利法人や個人である商人の行為は営業になりますが、公益法人や商人以外の個人の行為は営業には当たりません」と書かれています。
事業として出す領収書の多くは、この「営業」に当たるものとして扱われます。「個人が出すから非課税」とは読めません。
非課税になるとされているのは、公益法人や、商人以外の個人が事業と関係なく受け取ったときの受取書です。ただし、医師・弁護士・公認会計士などの行為や、店舗などの設備がない農業・林業・漁業を営む人が自分の生産物を売る行為は、一般に営業に当たらないとされています(国税庁 タックスアンサー No.7125 営業に関しない受取書・令和8年4月1日現在法令等・2026-09-11 確認)。
ここまでは、紙の領収書を渡す前提の話です。紙で渡さなければ、どうなるのでしょうか。
PDFで交付するなら、そもそも課税文書にならない
PDFのまま渡すなら、印紙を貼る対象の文書が存在しないと整理されています。国税庁は「印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません」としています(国税庁 質疑応答事例《印紙税》「取引先にメール送信した電磁的記録に関する印紙税の取扱い」・令和7年8月1日現在・2026-09-11 確認)。
この照会は建設工事の注文請書についてのもので、領収書を名指しした回答ではありません。注記にも「照会に係る事実関係を前提とした一般的な回答」とあります。
領収書を名指しした整理は、別の資料にあります。国税庁はコミットメントライン契約に関して作成する文書の取扱いで、次のように答えています。
「請求書や領収書をファクシミリや電子メールにより貸付人に対して提出する場合には、実際に文書が交付されませんから、課税物件は存在しないこととなり、印紙税の課税原因は発生しません」
このページの主題はコミットメントライン契約で、ここでの「領収書」は借入金の受領書です。金融取引の文書についての整理として示されているものです(国税庁「コミットメントライン契約に関して作成する文書に対する印紙税の取扱い」問2 答1・2026-09-11 確認)。
紙で渡さないと決めたら、作るのはPDFの1枚だけです。スイスイ請求(登録不要・無料で請求書・見積書を作れるアプリ)は領収書を作ってPDFで保存でき、明細は税抜の金額と消費税額を分けて書けます。
スイスイ請求は、印紙の要否を判定したり警告したりするツールではありません。作るのはPDFか印刷用の1枚で、紙で渡すかどうかは発行する人が決めます。
登録ゼロ・開いて 1 分、今日の 1 枚がもう出せる。メールアドレスもアカウント作成も要りません。ブラウザで開いて、そのまま作成・PDF 保存。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりませんあとから紙を渡すと、その紙に印紙が要る
PDFを送ったあとに紙の正本を渡すと、その紙が課税文書になるとされています。条件を置いているのは、同じ問2の答2です。
「ただし、…送信した後に、改めて、文書を持参するなどの方法により正本となる文書を…交付する場合には、その正本となる文書は、それぞれ印紙税の課税文書となります」(前掲 問2 答2)
PDFで送ったあとに「原本もください」と言われる場面が、これにあたります。渡す紙の記載金額が5万円以上なら、その紙に収入印紙を貼ります。
福岡国税局が2008年に回答した事前照会(請負契約の注文請書についてのもの)にも、同じ趣旨の記述があります。電子メールで送ったあとに現物を別途持参するなどして相手方に交付した場合は、現物に印紙税が課されるという照会者の見解に、局が差し支えないと回答した形です(福岡国税局 文書回答事例・平成20年10月24日・2026-09-11 確認)。
この回答は福岡国税局としての見解で、照会者の申告内容等を拘束するものではないと回答自身が明記しています。2008年の回答である点も含めて、補強として読む位置づけです。
紙を渡さずにPDFだけで完結させれば、この条件にはあたりません。原本を求められたときにだけ、印紙の話が戻ってきます。
受け取った側が印刷しても、印紙は要らない
受け取った人がPDFをプリントアウトしても、その紙は課税文書として取り扱われないとされています。問2の答1の後半に、そう書かれています。
「ファクシミリや電子メールを受信した貸付人がプリントアウトした文書は、コピーした文書と同様のものと認められることから、課税文書としては取り扱われません」(前掲 問2 答1)
印紙の要否は、発行した側が紙を交付したかどうかで決まります。相手の手元で紙になったかどうかは、判定を動かしません。
発行側が手元に残す送信用の原本も、それ自体が相手に交付されるものではないため、課税文書には該当しないと整理されています(前掲 問2 答3)。
PDFのまま受け渡しした領収書の保存は、電子帳簿保存法の話になります。電子帳簿保存法と請求書の保管に、発行側の保存方法をまとめてあります。
判定の材料がそろったところで、発行する側の手順に落とします。
紙で渡すか、PDFで渡すかを先に決める(発行側の手順)
印紙で迷う回数を減らすなら、金額を数える前に渡し方を決めるのが早道です。順番は次の4つになります。
- 渡し方を決める — 金額を見る前に、PDFで受け取ってもらえるかを相手に確かめる
- 書き方をそろえる — 紙になるなら、税抜の金額と消費税額を行で分ける
- 記載金額で判断する — 5万円以上の紙には収入印紙を貼り、消印する
- 控えの置き場を決める — 紙なら複写や写し、PDFなら保存したファイル
1番目を後回しにすると、紙で渡してから印紙の要否を調べ直すことになります。渡し方が先に決まっていれば、残りは書き方と控えの話だけです。
PDFをどう届けるかで迷ったときは、LINEで請求書を送る方法に送り方と控えの残し方をまとめてあります。
「区分記載で記載金額が動く」と「紙で渡したときだけ課税される」は、別々の軸です。税抜でも5万円以上になる金額でも、PDFで渡すなら課税の原因そのものが生まれません。
よくある質問
Q1. 収入印紙を貼り忘れたらどうなりますか?
気づいた時点で、所轄の税務署に相談してください。印紙税を納めていない場合の取扱いは事情によって変わるため、金額と経緯を伝えて確認するのが確実です。
Q2. クレジットカード払いの領収書にも印紙は要りますか?
カード払いで金銭を受け取っていないことが読み取れる書き方なら、収入印紙は要らないとされています。くわしい扱いは領収書の但し書き一覧で説明しています。
Q3. 収入印紙はどこで買えますか。消印はどうしますか?
収入印紙は郵便局などで購入できます。貼ったあとは、印紙を再び使えないようにするため、領収書と印紙にまたがるように印章か署名で消します。
Q4. 借入金や保証金の受取書にも5万円のラインはありますか?
売上代金以外の受取書は、記載金額5万円未満が非課税、5万円以上は一律200円とされています(前掲 No.7105)。借入金、担保としての保証金、保険金や損害賠償金は売上代金に当たりません。
まとめ: 次にやること
- 相手にPDFで受け取ってもらえるかを先に聞く
- 紙が要るなら、税抜の金額と消費税額を分けて書く
- 5万円以上の紙には収入印紙を貼って消印し、控えを残す
印紙の要否は、金額を数える前に「紙で渡すかどうか」で半分決まります。
手間として積み上がるのは、紙で渡す回数と、そのたびに印紙を買って貼る回数です。
渡し方をPDFに寄せるほど、この回数は減っていきます。PDFでの送付、市販の複写式用紙、帳票アプリのどれで作るかは、相手の受け取り方に合わせて選べます。
スイスイ請求で作った領収書は、PDFで保存しても、紙が要る日に印刷しても同じ1枚です。使い始めるまでの流れは請求書を無料・登録不要で作成で説明しています。
関連記事
PDF の領収書も、登録不要で開いて 1 分。税抜と消費税額を分けた 1 枚を作って PDF 保存。紙が要る日は印刷にも対応。登録不要で請求書を作る →毎月 10 件まで無料・勝手に有料にはなりません
※ 本記事は一般的な情報の提供を目的としており、税務・法務に関する助言ではありません。印紙の要否や記載金額の個別の判定は、国税庁の案内や所轄の税務署・税理士等の専門家にご確認ください。